「NISAってよく聞くけど、結局どんな制度なの?」
「投資をするならNISAを使ったほうがいいの?」
「つみたて投資枠と成長投資枠は何が違うの?」
投資や資産形成について調べ始めると、NISAという言葉を目にする機会が増えてきます。
でも、初めて投資をするあなたにとっては、制度の名前や数字が多く、少し難しく感じるかもしれません。
NISAは、簡単にいうと投資によって得られた一定の利益が非課税になる制度です。通常、株式や投資信託などの投資で得た売却益や配当・分配金には税金がかかりますが、NISA口座で購入した対象商品から得られる利益は、一定の条件のもとで非課税になります。
ただし、NISAを使ったからといって投資のリスクがなくなるわけではありません。
この記事では、投資初心者のあなたがNISAを始める前に知っておきたいポイントを、7つに分けてわかりやすく解説します。
- NISAとは?初心者でもわかる「7つのポイント」
- NISAとは?投資の利益が非課税になる制度
- NISAには「2つの投資枠」がある
- NISAの「年間投資枠」と「非課税保有限度額」を知ろう
- NISAでは「何に投資できる?」
- NISAの「4つのメリット」
- NISAには「5つの注意点・デメリット」がある
- NISAを始める「5ステップ」
- STEP1|投資する目的を決める
- STEP2|NISAで投資する金額を決める
- STEP3|金融機関を選ぶ
- STEP4|NISA口座を申し込む
- STEP5|投資商品を選んで購入する
- NISAで初心者が選びやすい投資方法とは?
- 長期・積立・分散を基本に考える
- 毎月一定額を積み立てる方法
- 一度に大きな金額を投資する方法との違い
- インデックスファンドとは?
- 株式に投資する場合の考え方
- NISAと「貯金」はどちらがいい?
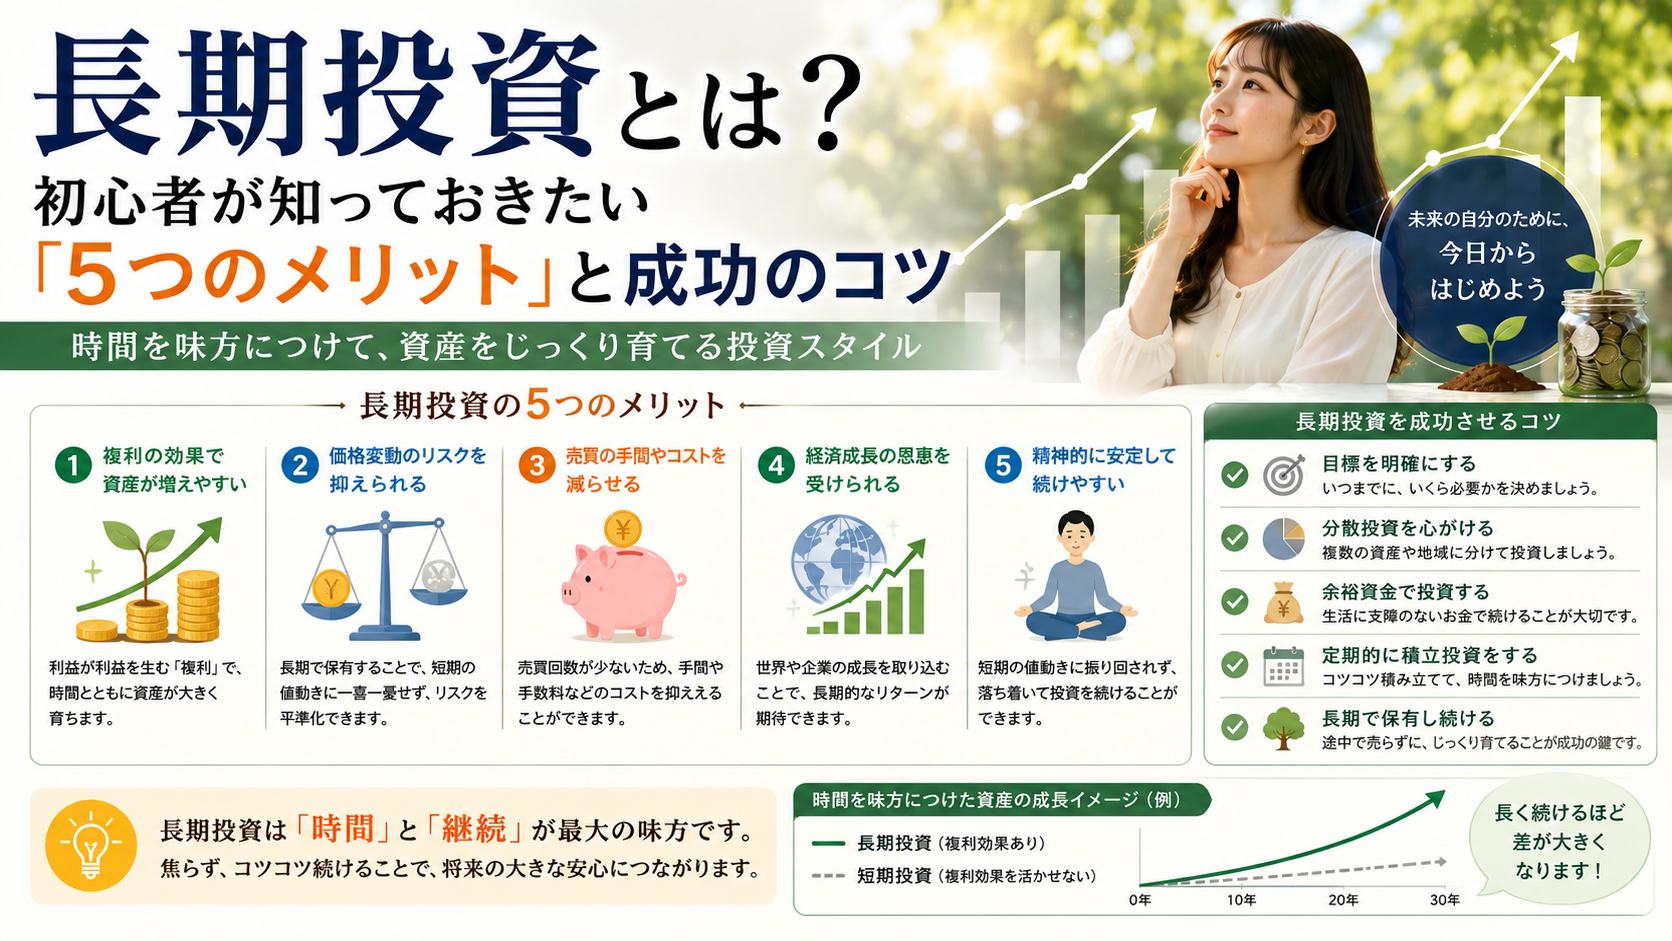
- 貯金のメリット
- 投資のメリット
- 生活防衛資金はどう考える?
- 「貯金か投資か」ではなく使い分ける
- NISAとiDeCoの違いとは?
- NISAとiDeCoの基本的な違い
- いつでも引き出せるのはどちら?
- どちらを優先すればいい?
- NISA初心者がやってはいけない「5つの失敗」
- NISAを始める前の「7つのチェックリスト」
- よくある質問
- 次に読みたい記事
- 7日間でわかる!投資初心者のための「お金の基礎講座」
NISAとは?初心者でもわかる「7つのポイント」
NISAの全体像や、初心者向けに整理された7つの基本ポイントの概要について解説します。
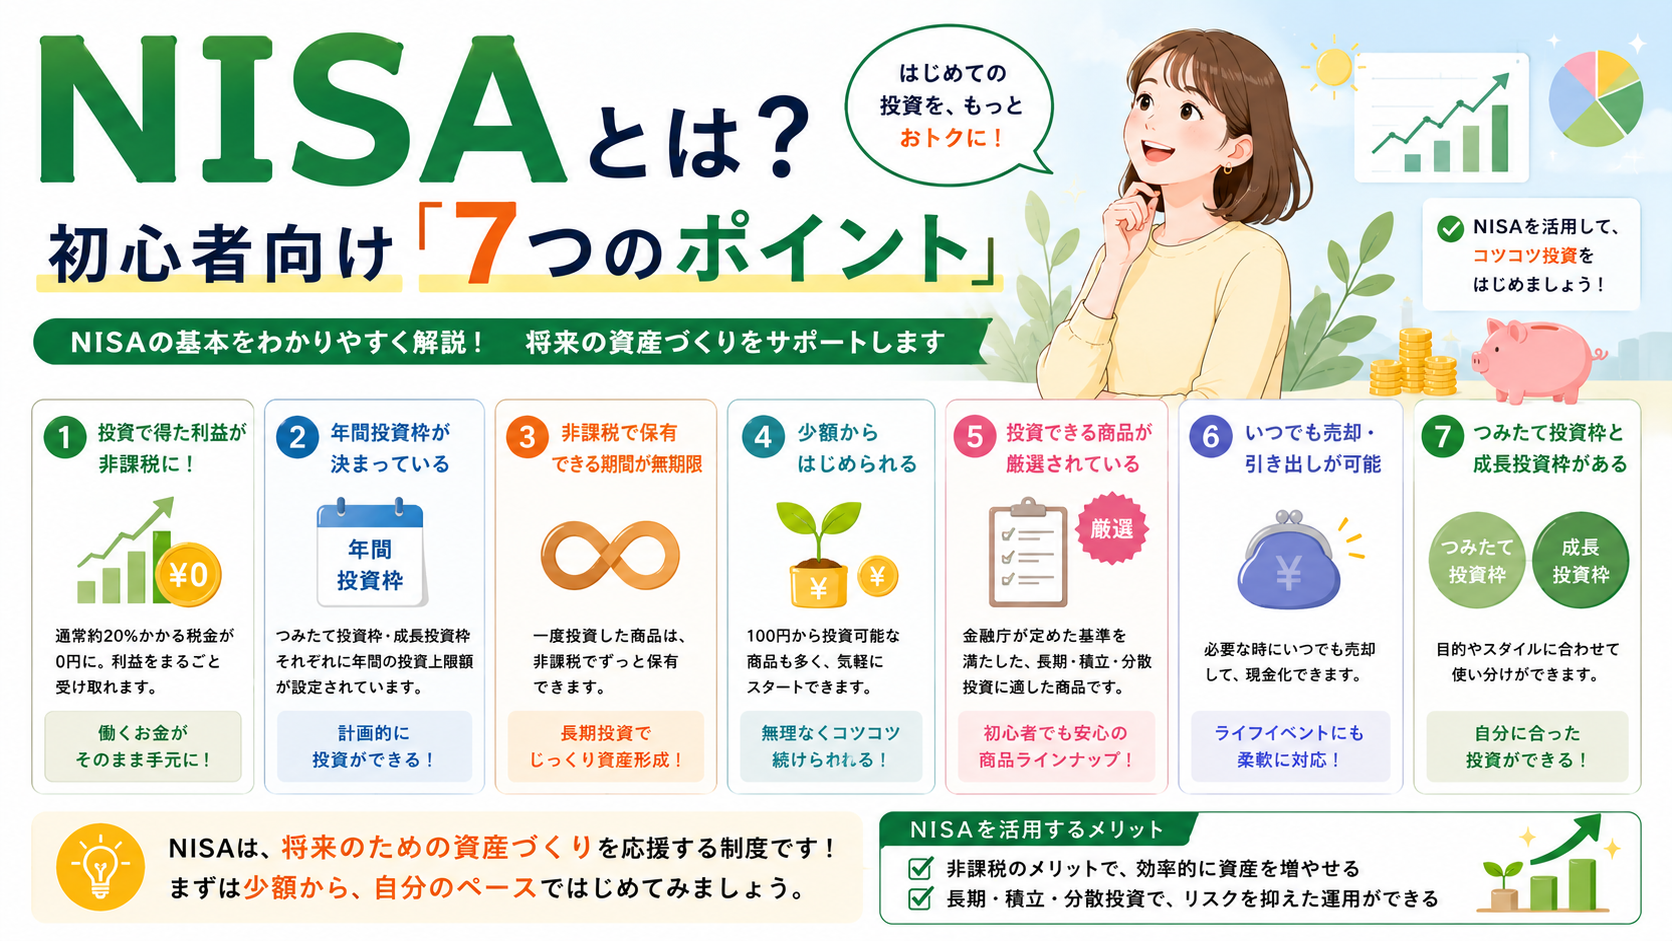
まずはNISAの基本を7つに整理してみましょう。
- NISAは投資の利益が非課税になる制度
- NISAには「つみたて投資枠」と「成長投資枠」がある
- 年間投資枠と非課税保有限度額が決められている
- NISAで投資できる商品には条件がある
- NISAには4つのメリットがある
- NISAにも5つの注意点がある
- NISAは5つのステップで始められる
順番に見ていきましょう。
NISAは投資の利益を非課税にするための優れた制度であり、2つの投資枠や限度額、メリットと注意点を正しく理解したうえで活用することが重要である。
NISAとは?投資の利益が非課税になる制度
NISAの基本的な仕組みや、通常の投資との違い、そして制度としての位置づけについて解説します。
NISAは「少額投資非課税制度」のことです。
通常、株式や投資信託などへの投資で利益が出た場合、その利益は課税対象になります。
一方、NISA口座で購入した対象商品から得られる利益は、一定の条件のもとで非課税になります。
NISAの意味を簡単に解説
NISAを一言で表すなら、
「投資による利益に税金がかからないようにするための制度」
と考えるとわかりやすいでしょう。
例えば、10万円で購入した金融商品を15万円で売却したとします。
単純計算では、
15万円 − 10万円 = 5万円
の利益です。
通常の課税口座では、この利益に対して税金がかかる場合があります。
NISA口座で対象商品を購入していた場合は、一定の条件のもとでこの利益が非課税になります。
通常の投資では利益に税金がかかる
投資では「利益が出れば、そのまま全部自分のもの」とは限りません。
課税口座では、売却益や配当金などに税金がかかる場合があります。
そのため、資産形成を考えるときには、
投資でどれくらい増えたか
だけではなく、
税金を差し引いてどれくらい残るのか
も重要です。
NISAなら一定の条件で利益が非課税になる
NISAの大きな特徴はここです。
現在のNISAでは、非課税保有期間が無期限となっています。
そのため、長期的な資産形成を考えるときに活用しやすい制度になっています。
NISAは「投資商品」ではなく「制度」
ここは初心者が間違えやすいポイントです。
NISAそのものを買うわけではありません。
NISAという税制上の優遇制度を利用して、対象となる株式や投資信託などに投資するというイメージです。
つまり、
NISA=商品
ではなく、
NISA=投資をするときに利用できる制度
です。
NISAは特定の商品ではなく投資の利益を非課税にする「制度」であり、非課税期間が無期限であるため長期的な資産形成に大きく貢献する。
NISAには「2つの投資枠」がある
つみたて投資枠と成長投資枠のそれぞれの特徴や違い、および併用の仕組みについて解説します。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
この2つは、基本的に併用できます。金融庁の資料でも、年間投資枠はつみたて投資枠120万円、成長投資枠240万円とされ、合計で年間最大360万円です。
つみたて投資枠とは?
つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託などを対象とした枠です。
「毎月コツコツ投資したい」
という人が利用しやすい仕組みになっています。
金融庁では、つみたて投資枠の対象商品を一覧で公開しており、2026年8月18日時点で最新の対象商品リストが掲載されています。
成長投資枠とは?
成長投資枠では、一定の条件を満たす上場株式、ETF、投資信託などに投資できます。
個別株に投資したい場合などは、こちらを確認することになります。
ただし、すべての株式や投資信託が対象になるわけではありません。
2つの投資枠は併用できる
例えば、
つみたて投資枠 → 投資信託を毎月積み立てる
成長投資枠 → 個別株やETFなどに投資する
という使い分けもできます。
もちろん、どちらか一方だけを利用することも可能です。
つみたて投資枠と成長投資枠の違い
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象 | 一定の投資信託 | 上場株式・ETF・投資信託など |
| 特徴 | 長期・積立・分散向き | 幅広い商品に投資できる |
| 併用 |
制度の基本的な枠組みは金融庁の資料で確認できます。
NISAには「つみたて投資枠」と「成長投資枠」の2つがあり、それぞれの特徴に合わせて使い分けたり併用したりすることができる。
NISAの「年間投資枠」と「非課税保有限度額」を知ろう
年間の投資上限額と生涯の非課税保有限度額の仕組み、および売却時の枠の扱いについて解説します。
NISAには、いくらでも投資できるわけではありません。
年間投資枠と非課税保有限度額があります。
年間投資枠はいくら?
現在のNISAでは、
つみたて投資枠:年間120万円
成長投資枠:年間240万円
となっています。
2つを合わせると、
年間最大360万円
まで投資できます。
ただし、
「年間360万円まで必ず投資しなければならない」
という意味ではありません。
毎月1万円、3万円、5万円など、自分の家計に合わせて投資額を決めて構いません。
つみたて投資枠の年間投資枠
つみたて投資枠は年間120万円です。
毎月均等に積み立てるなら、単純計算で、
120万円 ÷ 12か月 = 月10万円
が年間枠を使い切るペースになります。
ただし、満額を使う必要はありません。
成長投資枠の年間投資枠
成長投資枠は年間240万円です。
個別株やETFなどへの投資を考える場合は、こちらの枠を確認しましょう。
2つを合わせた年間投資枠
つみたて投資枠120万円+成長投資枠240万円で、
年間最大360万円
です。
生涯の非課税保有限度額はいくら?
NISAには年間の上限とは別に、非課税保有限度額1,800万円があります。
このうち、成長投資枠で利用できるのは1,200万円までです。
ここで混乱しやすいのが、
年間360万円
と
1,800万円
の違いです。
年間360万円は「1年間に投資できる上限」。
1,800万円は「NISAで非課税保有できる限度額」です。
売却すると投資枠はどうなる?
NISAでは、保有している商品を売却すると、翌年以降に売却した商品の取得価額分について非課税保有限度額を再利用できます。
ただし、売却した年にその分がすぐ復活するわけではありません。
NISAには年間最大360万円の投資枠と生涯非課税限度額1,800万円が定められており、売却によって枠の再利用が可能である。
NISAでは「何に投資できる?」
つみたて投資枠と成長投資枠でそれぞれ購入できる対象商品の違いや種類について解説します。
NISAなら何でも投資できるわけではありません。
投資枠によって対象商品が異なります。
つみたて投資枠で購入できる商品
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象です。
金融庁が対象商品を公開しています。
成長投資枠で購入できる商品
成長投資枠では、
- 上場株式
- ETF
- 一定の投資信託
などが対象になります。
ただし、対象外となる商品もあります。例えば、整理・監理銘柄や一定の条件に該当する投資信託などは対象から除外されています。
日本株はNISAで買える?
一定の条件を満たす上場株式であれば、成長投資枠で購入できる場合があります。
ただし、すべての上場株式が対象とは限りません。
購入前に対象商品か確認しましょう。
ETFはNISAで買える?
一定の条件を満たすETFは成長投資枠の対象になります。
また、つみたて投資枠でも一定のETFが対象となる場合があります。
最新の対象商品については金融庁などの公式情報を確認しましょう。
投資信託はNISAで買える?
投資信託も対象になります。
ただし、つみたて投資枠と成長投資枠では対象となる商品の条件が異なります。
投資できる商品は投資枠ごとに定められており、つみたて投資枠は一定の投資信託、成長投資枠は株式やETFなども対象に含まれる。
NISAの「4つのメリット」
利益の非課税化や無期限の保有期間など、NISAを活用する4つの大きなメリットについて解説します。
ここからは、NISAを利用するメリットを整理しましょう。
メリット①|投資の利益が非課税になる
最大のメリットです。
通常の課税口座では税金がかかる可能性がある利益を、NISAでは一定の条件のもとで非課税にできます。
メリット②|長期的な資産形成に活用できる
NISAの非課税保有期間は無期限です。
そのため、短期的な売買だけではなく、長期的な資産形成にも活用しやすくなっています。
メリット③|少額から投資を始められる
NISAは、
「年間360万円投資できる人だけが使う制度」
ではありません。
例えば毎月1万円なら年間12万円。
毎月3万円なら年間36万円です。
自分の家計に合わせた金額から始めることができます。
メリット④|2つの投資枠を使い分けられる
つみたて投資枠と成長投資枠を併用できるため、
「投資信託を積み立てながら、個別株にも投資する」
といった使い方もできます。
NISAを使うとどれくらい税金が変わる?
例えば、投資によって10万円の利益が出たとします。
通常の課税口座では税金がかかる場合があります。
一方、NISAで対象となる投資から得た利益なら、一定の条件のもとで非課税です。
つまり、
同じ10万円の利益でも、NISAを利用しているかどうかで税引後の金額が変わる可能性があります。
NISAのメリットは利益の非課税化、無期限の保有期間、少額からのスタート、そして2つの枠の併用による柔軟性に優れている点にある。
NISAには「5つの注意点・デメリット」がある
元本割れのリスクや損益通算の制限など、NISAを利用するうえで知っておくべき5つの注意点について解説します。
NISAは便利な制度ですが、万能ではありません。
注意点①|NISAでも元本割れする
これが最も重要です。
NISA=損をしない
ではありません。
例えば10万円で株を購入して、株価が8万円になれば、NISAで保有していても評価額は8万円です。
NISAは「税金を優遇する制度」であって、投資の損失を補償する制度ではありません。
注意点②|投資できる商品には条件がある
NISAでは、すべての株式や投資信託を購入できるわけではありません。
投資する前に対象商品かどうかを確認しましょう。
注意点③|損失を他の口座の利益と相殺できない
NISA口座で発生した損失は、課税口座で発生した利益などと損益通算できません。
また、その損失を翌年以降に繰り越して控除することもできません。
例えば、
NISA:10万円の損失
課税口座:10万円の利益
となっても、NISAの損失と課税口座の利益を相殺することはできません。
注意点④|非課税だから必ず儲かるわけではない
NISAのメリットは「利益が出た場合の税金を抑えられること」です。
利益そのものを保証してくれる制度ではありません。
注意点⑤|NISA口座を複数の金融機関で同時に持てない
NISAのつみたて投資枠と成長投資枠は、別々の金融機関で利用することはできません。両方とも一つの金融機関で利用する仕組みです。
金融機関は一定の手続きを行うことで年単位で変更できます。
NISAは元本割れのリスクがあり、損失の損益通算ができないほか、複数金融機関での同時保有が不可である点に十分注意が必要である。
NISAを始める「5ステップ」
目的の設定から金融機関選び、実際の購入までの5つのステップと初心者の投資手法について解説します。
NISAの仕組みがわかったら、実際に始める流れを見てみましょう。
STEP1|投資する目的を決める
まず、
「何のために投資するのか?」
を考えます。
例えば、
- 老後資金
- 将来の生活資金
- 資産形成
- 貯金以外の運用先を作る
などです。
STEP2|NISAで投資する金額を決める
ここで大切なのは、非課税枠を無理に使い切ろうとしないことです。
年間360万円まで投資できるからといって、あなたが360万円投資する必要はありません。
生活費や近い将来に使うお金を確保したうえで、無理なく続けられる金額を考えましょう。
STEP3|金融機関を選ぶ
NISAを利用できる金融機関を選びます。
比較するときは、
- 手数料
- NISA対象商品
- 投資信託の品ぞろえ
- 少額投資への対応
- アプリの使いやすさ
- ポイントサービス
などを確認しましょう。
→ 証券口座比較|初心者が失敗しない選び方
STEP4|NISA口座を申し込む
金融機関を決めたら、NISA口座の開設手続きを行います。
本人確認などの手続きが必要になります。
STEP5|投資商品を選んで購入する
NISAの対象商品から、自分の投資目的に合った商品を選びます。
ここで大切なのは、
「NISAだから買う」のではなく、「自分に合った投資商品をNISAで買う」
という考え方です。
NISAで初心者が選びやすい投資方法とは?
NISAを始めると、
「結局、何を買えばいいの?」
と迷うかもしれません。
ここでは特定の商品をおすすめするのではなく、考え方を整理します。
長期・積立・分散を基本に考える
投資初心者なら、
長期・積立・分散
という考え方を知っておきましょう。
長期で保有し、定期的に積み立て、複数の資産や地域などに分散することで、特定のタイミングや一つの資産への集中を避ける考え方です。
ただし、これらを実践すれば必ず利益が出るわけではありません。
毎月一定額を積み立てる方法
例えば、
毎月1万円
と決めて投資する方法があります。
「今月は株価が高いからやめる」
「来月は安そうだから多く買う」
と毎回判断する必要がなくなるため、投資を習慣化しやすいというメリットがあります。
一度に大きな金額を投資する方法との違い
まとまった資金を一度に投資する方法もあります。
一方で、購入直後に相場が大きく下落すると、評価額が大きく減少する可能性があります。
どちらが正解というわけではなく、自分の資金状況やリスク許容度を考えることが大切です。
インデックスファンドとは?
インデックスファンドとは、日経平均株価やS&P500など、特定の指数への連動を目指す投資信託です。
複数の企業などにまとめて投資する商品も多く、分散投資を考える際の選択肢の一つになります。
株式に投資する場合の考え方
個別株に投資するなら、
- 企業の事業内容
- 売上・利益
- 財務状況
- 株価
- 配当
- 将来性
などを確認しましょう。
「NISAだから安全」という考え方は避けることが重要です。
NISAと「貯金」はどちらがいい?
「貯金を続けるべき?」
「それともNISAを始めるべき?」
と悩むこともあるでしょう。
結論として、貯金と投資は役割が違います。
貯金のメリット
貯金は、近いうちに使う予定のお金や、緊急時に必要なお金を確保するのに向いています。
例えば、
- 生活費
- 家電などの買い替え
- 引っ越し
- 病気やケガなどの予期せぬ支出
などです。
投資のメリット
投資は、長期的な資産形成を考えるときの選択肢になります。
株式や投資信託などに投資することで、資産が増える可能性がある一方、元本割れする可能性もあります。
生活防衛資金はどう考える?
投資を始める前に、
「もし収入が一時的になくなったら、生活できる?」
と考えてみましょう。
投資に回すお金と、生活を守るためのお金を分けておくことが重要です。
「貯金か投資か」ではなく使い分ける
すべてを貯金にする必要も、すべてを投資にする必要もありません。
例えば、
すぐに使うお金 → 貯金
当面使う予定がない長期資金 → 投資
というように役割を分ける方法があります。
NISAとiDeCoの違いとは?
資産形成について調べると、NISAと一緒にiDeCoという制度も出てきます。
NISAとiDeCoの基本的な違い
NISAは投資による利益の非課税が大きな特徴です。
一方、iDeCoは老後資金を準備するための私的年金制度で、税制上のメリットがあります。
いつでも引き出せるのはどちら?
NISAは、保有している商品を売却して資金化することができます。
一方、iDeCoには原則として一定の年齢まで資産を引き出せないという特徴があります。
そのため、
「将来の老後資金として使うのか」
「必要になったときに使える資産として持つのか」
という違いも考える必要があります。
どちらを優先すればいい?
NISAとiDeCoは目的が異なるため、一概にどちらが優れているとはいえません。
まずは、
いつ使うお金なのか
を考えてみましょう。
NISA初心者がやってはいけない「5つの失敗」
① NISAなら絶対に儲かると思う
NISAは税制上の優遇制度です。
投資そのもののリスクをなくしてくれるわけではありません。
② 生活費まで投資する
非課税枠を使いたいからといって、生活に必要なお金まで投資するのは避けましょう。
③ SNSで話題の銘柄だけで選ぶ
SNSで人気になっているからといって、あなたの投資目的に合っているとは限りません。
④ 非課税枠を全部使おうとする
年間360万円という数字を見ると、
「せっかくの非課税枠だから使い切らなければ」
と思うかもしれません。
しかし、使い切ることが目的ではありません。
あなたにとって無理のない金額で投資することが大切です。
⑤ 短期的な値動きだけで売買する
「今日下がったから売る」
「昨日上がったから買う」
といった短期的な判断を繰り返すのではなく、最初に決めた投資目的や方針を確認しましょう。
NISAを始める前の「7つのチェックリスト」
NISA口座を開設する前に、次の項目を確認してみましょう。
- NISAがどんな制度なのか理解した
- 投資には元本割れのリスクがあると理解した
- 投資する目的を決めた
- 生活費と投資資金を分けた
- 投資する金額を決めた
- つみたて投資枠と成長投資枠の違いを理解した
- 投資する商品の特徴を確認した
すべて完璧に理解してからでなければ始められないわけではありません。
ただし、「NISAだから安全」という誤解だけは避けておきましょう。
目的の設定や無理のない金額決定、金融機関選びを経て、長期・積立・分散を基本に自分に合ったスタイルでNISAをスタートさせることが肝要である。
よくある質問
NISAとはそもそも何?
NISAは「少額投資非課税制度」のことです。
NISA口座で購入した対象商品から得られる利益が、一定の条件のもとで非課税になる制度です。
NISAは初心者でも利用できる?
はい。
NISAは投資初心者でも利用できます。
ただし、NISAは投資そのものではないため、株式や投資信託などを購入する場合には、それぞれの商品の特徴やリスクを理解することが大切です。
NISAを利用すると必ず儲かる?
いいえ。
NISAは税制上の優遇制度であり、利益を保証する制度ではありません。
投資商品によっては元本割れする可能性があります。
NISAはいくらから始められる?
投資する商品や金融機関によって異なります。
少額から購入できる投資信託などもあるため、まずは無理なく続けられる金額を考えましょう。
NISAは毎月いくら積み立てればいい?
決まった正解はありません。
毎月1万円でも3万円でも、家計に無理のない金額から考えることが大切です。
年間投資枠の上限まで使う必要はありません。
NISAと普通の投資は何が違う?
NISAは「投資商品」ではなく、投資による利益を非課税にできる税制上の制度です。
通常の課税口座と比べて、税金の扱いが大きく異なります。
NISAでは株を買える?
一定の条件を満たす上場株式であれば、成長投資枠で購入できます。
ただし、すべての上場株式が対象ではありません。
NISAでは投資信託を買える?
はい。
一定の条件を満たす投資信託が対象です。
つみたて投資枠と成長投資枠では対象となる商品の条件が異なります。
NISAのつみたて投資枠と成長投資枠はどちらがいい?
目的によって異なります。
長期・積立を中心に考えるならつみたて投資枠、個別株やETFなども含めて幅広く投資したいなら成長投資枠を検討できます。
2つを併用することもできます。
NISA口座はどこで作る?
銀行や証券会社など、NISAを取り扱っている金融機関で開設できます。
金融機関によって、手数料、取扱商品、アプリの使いやすさなどが違うため、比較して選びましょう。
→ 証券口座比較|初心者が失敗しない選び方
NISAは途中でやめられる?
NISAで保有している金融商品を売却することはできます。
ただし、売却した場合の非課税保有限度額の再利用などにはルールがあります。
NISAで損をしたらどうなる?
NISAでも投資商品の価格が下落すれば損失が発生します。
また、NISA口座で発生した損失は、課税口座の利益と損益通算したり、翌年以降に繰り越したりすることはできません。
NISAで利益が出たら税金はかからない?
NISA口座で対象となる投資から得られた利益については、一定の条件のもとで非課税です。
NISAとiDeCoはどちらがいい?
目的が異なるため、一概にはいえません。
NISAは資産形成のための投資に幅広く活用でき、iDeCoは老後資金づくりを目的とする私的年金制度です。
次に読みたい記事
NISAの基本を学び終えた後に読むべき、投資の仕組みや各種金融商品の特徴を解説した関連記事について紹介します。
NISAの基本がわかったら、次は実際の投資商品について学んでみましょう。
投資とは?初心者でもわかる「7つの基本」
そもそも投資とは何なのか、貯金との違いやリスクなどを解説しています。
→ 投資とは?初心者でもわかる「7つの基本」をやさしく解説
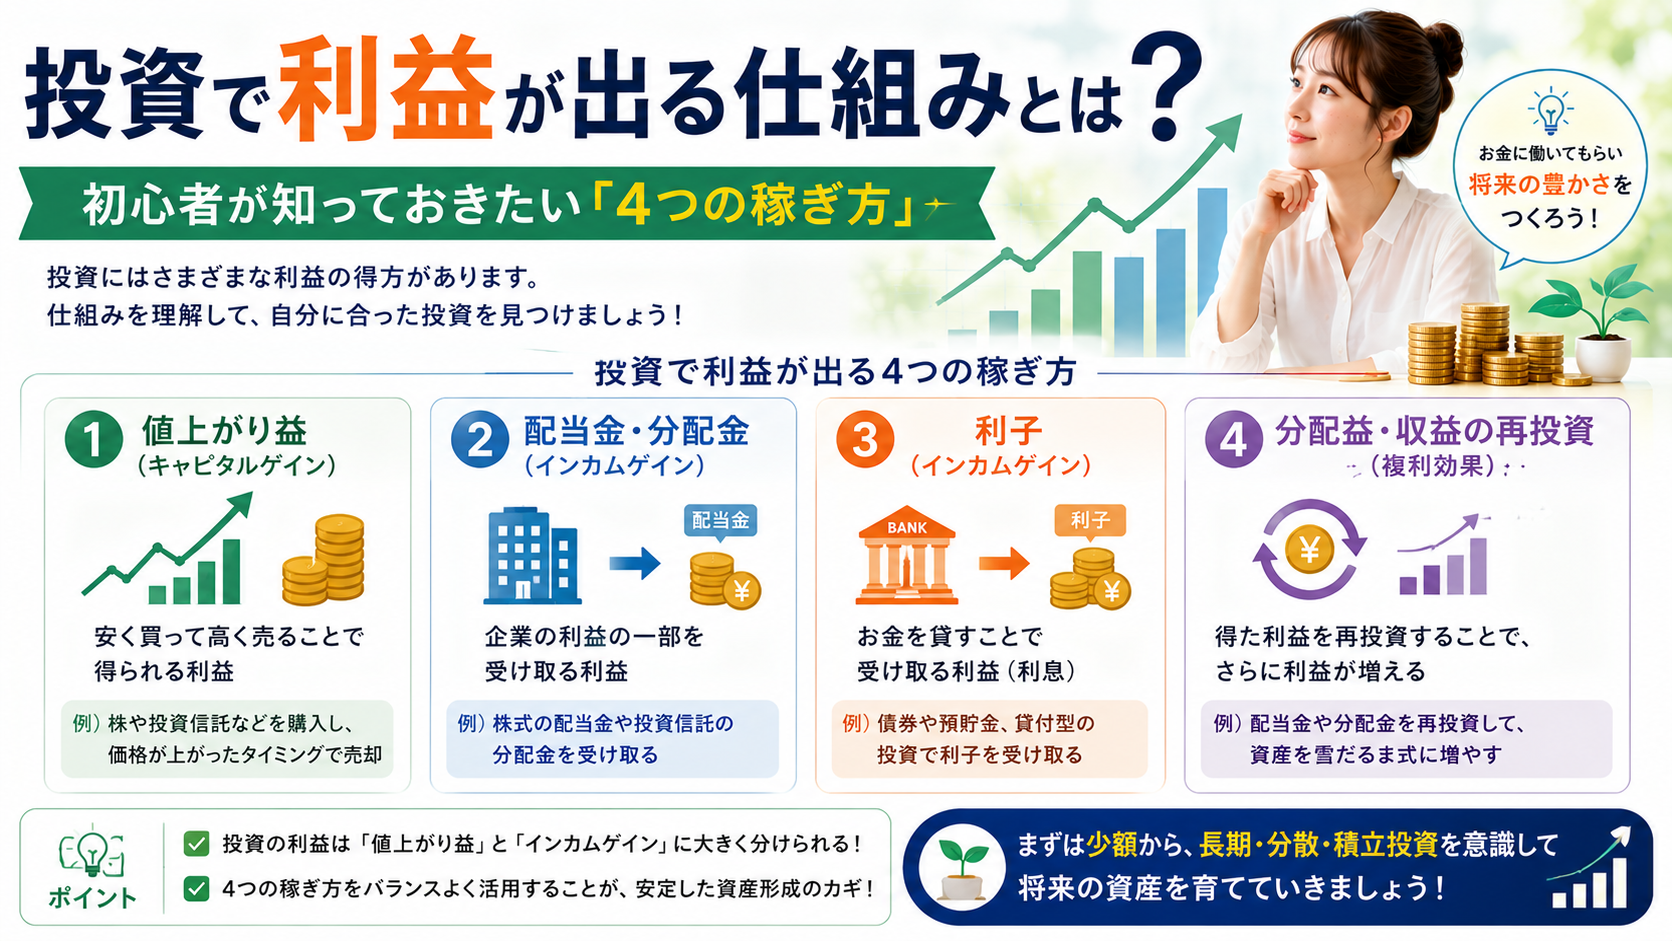
投資で利益が出る仕組みとは?
値上がり益、配当金、分配金、利息など、投資で利益が発生する仕組みを解説しています。
→ 投資で利益が出る仕組みとは?初心者が知っておきたい「4つの稼ぎ方」
株式投資とは?
株とは何なのか、株価が変動する仕組みや配当金など、株式投資の基本を解説しています。
→ 株式投資とは?初心者が知っておきたい「5つの仕組み」を徹底解説
投資信託とは?
投資信託の仕組みやメリット・デメリットを初心者向けに解説しています。
→ 投資信託とは?初心者が知るべき「6つのメリット・デメリット」を解説
ETFとは?
投資信託との違いを含めて、ETFの特徴を解説しています。
→ ETFとは?初心者でもわかる「7つの特徴」と投資信託との違い
株式投資の始め方
実際に株式投資を始めるとき上の6ステップを解説しています。
→ 株式投資の始め方「6ステップ」|初心者が最初にやることを完全ガイド
証券口座比較
NISAを始める金融機関を選ぶときに確認したいポイントを解説します。
→ 証券口座比較|初心者が失敗しない選び方
NISAの基礎知識を習得した後は、投資信託や株式、ETFなどの個別商品やそれぞれの仕組みに関する知識を深めることで、より実践的な資産形成が可能になる。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント