「NISAを始めたいけれど、結局何を買えばいいの?」
NISAについて調べ始めると、株式、投資信託、ETFなど、さまざまな商品が出てきます。
さらに、
- NISAなら何を買えばいい?
- 投資信託と株、どっちがいい?
- 人気の商品を買えばいい?
- 初心者は何から始めればいい?
- 毎月いくら投資すればいい?
など、疑問も増えていくでしょう。
NISAは便利な制度ですが、NISAそのものが投資商品ではありません。
NISAは、対象となる投資について税制上の優遇を受けられる制度です。
そのため、「NISAで何を買うか」を考えるときは、まずあなたの投資目的やリスクを考える必要があります。
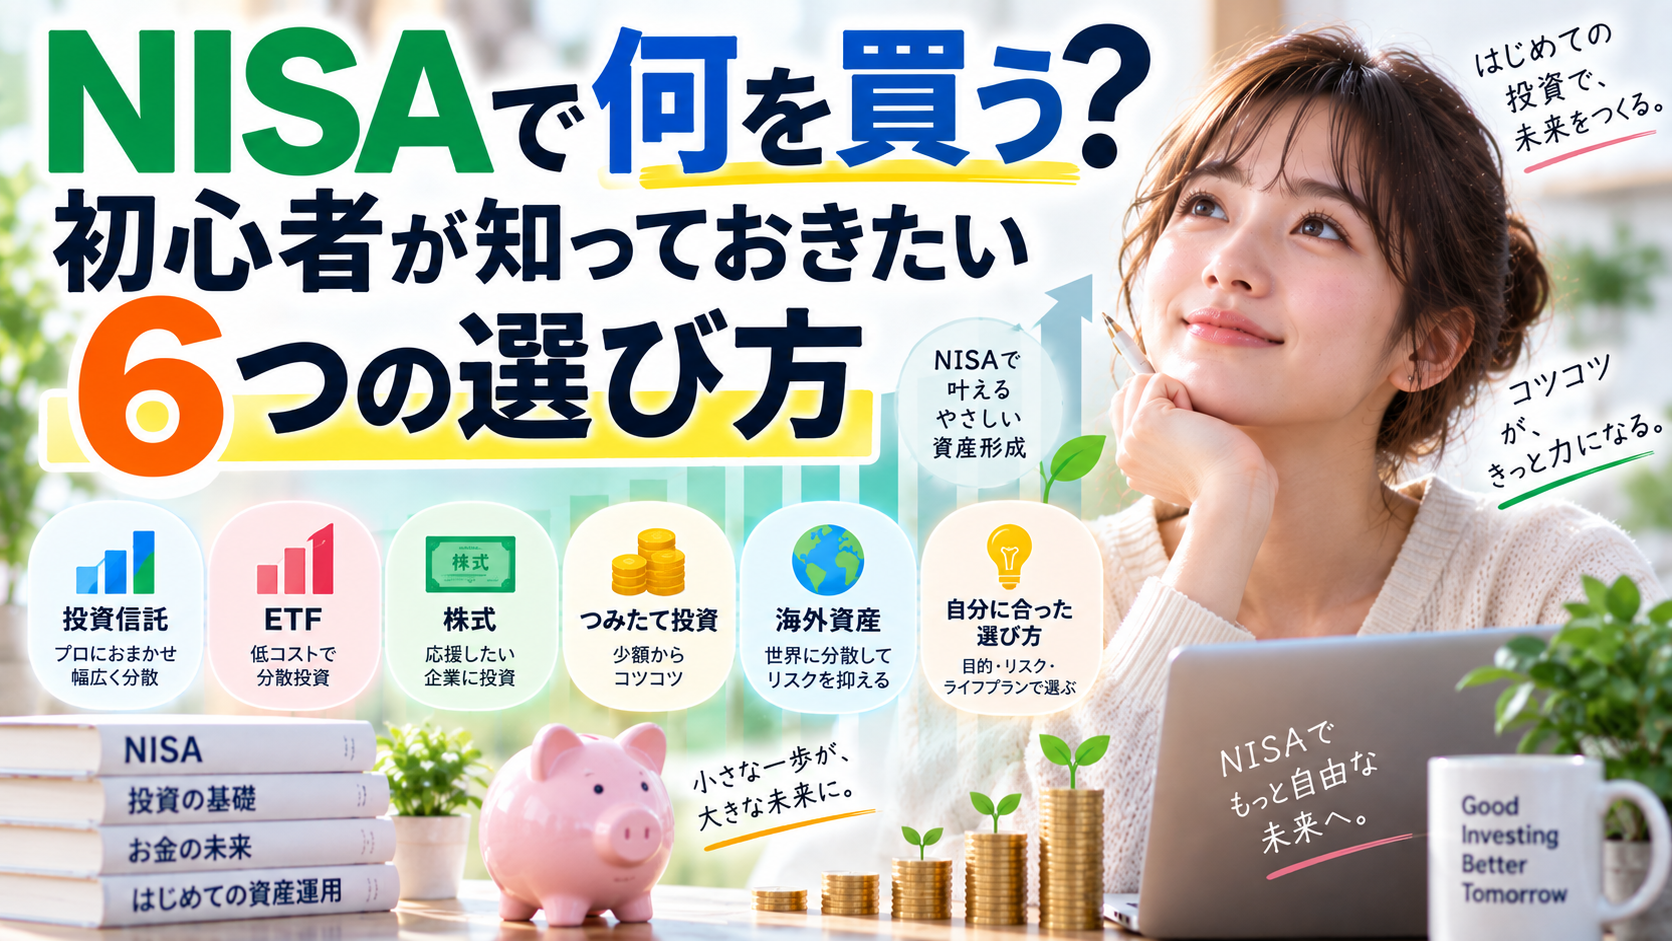
この記事では、NISA初心者が商品を選ぶときに知っておきたい6つのポイントを中心に、代表的な投資先や注意点をわかりやすく解説します。
NISAでは何を買える?まずは基本を理解しよう
NISAで購入できる金融商品の種類や、つみたて投資枠と成長投資枠の基本的な違いについて解説します。
まず、NISAで購入できる商品について整理しておきましょう。
NISAで購入できる主な金融商品
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
それぞれ対象となる商品が異なります。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象です。
一方、成長投資枠では、一定の条件を満たす投資信託や上場株式、ETFなどが対象になります。
つまり、
「NISAなら何でも買える」わけではありません。
購入したい商品がNISAのどちらの投資枠に対応しているのかを確認することが大切です。
金融庁でも、NISAの対象となる商品について一覧を公開しています。
つみたて投資枠と成長投資枠の違い
簡単に整理すると、次のようなイメージです。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象 | 一定の投資信託など | 一定の投資信託・ETF・上場株式など |
| 特徴 | 積立による長期投資をしやすい | より幅広い商品から選べる |
| 非課税保有限度額 | 成長投資枠と合わせて1,800万円(うち成長投資枠は1,200万円まで) | |
現在のNISAでは、2つの投資枠を併用できます。年間では合計360万円まで投資できます。
ただし、年間投資枠いっぱいまで使わなければいけないわけではありません。
「毎月1万円から始める」という方法もあります。
NISAなら何を買っても非課税になるわけではない
ここは初心者が特に注意したいポイントです。
NISAは、
「NISA口座に入れたお金で何を買っても非課税になる制度」
ではありません。
NISAの各投資枠には対象商品が決められています。
そのため、商品を購入する前に、
「この商品はNISAのどの投資枠で購入できるのか?」
を確認しましょう。
NISAは制度自体が投資商品ではなく、つみたて投資枠と成長投資枠で対象商品や年間投資枠が異なるため事前の確認が不可欠である。
NISAで初心者が選びやすい3つの投資先
NISAの代表的な投資先である「投資信託」「ETF」「個別株」それぞれの特徴と違いについて解説します。
NISAで投資する代表的な選択肢として、投資信託、ETF、個別株があります。
それぞれ特徴が違うため、あなたの投資スタイルに合わせて考えましょう。
投資信託|少額から分散投資しやすい
投資信託は、多くの投資家から集めたお金をまとめ、運用会社がさまざまな資産に投資する金融商品です。
一つの商品を購入することで、複数の企業や国などに分散して投資できる場合があります。
そのため、
「いきなり自分で企業を選ぶのは難しい」
という初心者でも検討しやすい投資先です。
特にNISAのつみたて投資枠では、一定の条件を満たした投資信託が対象になっています。
ただし、投資信託なら必ず利益が出るわけではありません。
ETF|市場で売買できる投資信託
ETFは、証券取引所に上場している投資信託です。
株式と同じように市場で売買できることが特徴です。
ETFにも、
- 国内株式に投資するもの
- 米国株式に投資するもの
- 全世界の株式に投資するもの
- 債券などに投資するもの
など、さまざまな種類があります。
ただし、ETFならすべてNISAで購入できるわけではありません。
購入前にNISAの対象商品か確認しましょう。
個別株|企業を選んで投資する
個別株は、特定の企業の株式を購入する投資方法です。
企業の成長による株価上昇や、配当金などを期待できる一方、特定の企業への集中度が高くなりやすい点には注意が必要です。
たとえば1社だけに大きな金額を投資すると、その企業の業績などによって資産全体が大きく変動する可能性があります。
そのため、個別株を購入する場合は、企業や市場について調べる必要があります。
投資先にはそれぞれ特徴があり、初心者は少額から分散しやすい投資信託が検討されやすいが自身のスタイルに合わせて選ぶことが重要である。
NISAで買う商品を選ぶ「6つのポイント」
初心者がNISAで失敗しないために確認すべき6つの商品選定基準について解説します。
では、実際に何を基準に商品を選ばればいいのでしょうか。
初心者なら、次の6つを確認してみてください。
選び方1|何のために投資するのかを決める
最初に考えたいのが、
「あなたは何のために投資するのか?」
です。
たとえば、
- 老後の生活資金を準備したい
- 将来の住宅購入資金を作りたい
- 子どもの教育資金を準備したい
- 長期的に資産を増やしたい
など、目的によって投資期間や取れるリスクが変わります。
「NISAだからとりあえず買う」のではなく、まず投資の目的を決めましょう。
選び方2|長期投資に向いているか確認する
資産形成を目的としてNISAを利用するなら、長期的に保有することを前提に商品を考える方法があります。
金融庁も、資産形成において長期・積立・分散を基本的な考え方として紹介しています。
短期的な値動きだけを見て、
「上がったから買う」
「下がったから売る」
と繰り返すのではなく、長期的な視点から考えることが大切です。
選び方3|投資先が分散されているか確認する
投資では、資産を分散するという考え方があります。
たとえば、1社の株式だけに投資するのではなく、複数の企業や地域などに分散する方法です。
投資信託の中には、一本の商品で多数の企業などに投資するものがあります。
ただし、
「分散されている=損をしない」
という意味ではありません。
分散によってリスクを抑えることを期待できても、投資元本が保証されるわけではないことを理解しておきましょう。
選び方4|手数料・コストを確認する
投資商品を選ぶときには、コストも重要です。
投資信託の場合は、購入時手数料、信託報酬など、商品によってさまざまなコストがあります。
長期間保有する場合、わずかなコストの違いでも積み重なります。
そのため、
「何にいくらお金がかかるのか」
を確認してから選ぶようにしましょう。
選び方5|自分が取れるリスクに合っているか考える
投資では、
リターンを期待するほど、価格変動などのリスクもあります。
たとえば、株式中心の商品は大きな値上がりを期待できる可能性がある一方、価格が大きく下落することもあります。
あなたが、
- 「30%下落しても投資を続けられるか?」
- 「一時的に評価額が大きく減っても生活に影響しないか?」
などを考えてみることが重要です。
特に、数年以内に使う予定のお金まで投資に回すのは避けましょう。
選び方6|NISAの投資枠に対応しているか確認する
最後に必ず確認したいのが、NISAの対象商品かどうかです。
「良さそうな投資信託を見つけた」
と思っても、自分が利用したいNISAの投資枠の対象とは限りません。
購入前に、
- つみたて投資枠で買えるのか
- 成長投資枠で買えるのか
を確認しましょう。
投資の目的を明確にし、長期・分散・コスト・リスク許容度を総合的に確認した上でNISA対象商品を選ぶことが大切である。
初心者がNISAで商品を選ぶときに注意したい5つのこと
投資初心者がやりがちな間違った商品選びの落とし穴や、注意すべき5つのポイントについて解説します。
商品選びでは、次のような判断をしないことも重要です。
「人気ランキング」だけで選ばない
ランキング上位の商品だからといって、あなたに合っているとは限りません。
投資目的やリスク許容度が違えば、適した商品も変わります。
ランキングは参考情報の一つとして利用し、最終的には商品の中身を確認しましょう。
「値上がりしているから」という理由だけで買わない
価格が上昇している商品を見ると、
「もっと上がるかもしれない」
と思うことがあります。
しかし、過去に値上がりしたことだけを理由に、今後も上昇するとは限りません。
過去の実績だけではなく、投資対象やコストなども確認しましょう。
手数料を確認せずに購入しない
「少しの手数料なら気にしなくてもいい」
と思うかもしれません。
しかし、長期間投資を続ける場合には、コストが積み重なります。
商品を比較するときは、リターンだけではなくコストもセットで確認することが大切です。
短期間の値動きだけで判断しない
投資を始めると、毎日の価格変動が気になるようになります。
しかし、長期的な資産形成を目的としているなら、1日や1週間の値動きだけで判断する必要はありません。
最初に決めた投資目的と運用方針を確認しながら、冷静に判断しましょう。
生活費まで投資に回さない
NISAの非課税枠が大きいからといって、無理に枠を使い切る必要はありません。
まずは、
- 生活に必要なお金
- 近いうちに使うお金
- 投資に回しても問題ないお金
を分けて考えましょう。
資産形成は、生活を圧迫してまで行うものではありません。
人気や目先の値上がりに流されず、コストや生活費とのバランスを意識して冷静に判断することが大切である。
NISA初心者は投資信託から始めるべき?
投資信託が初心者になぜ選ばれるのか、インデックスファンドや全世界・米国株の違いを含めて解説します。
NISAについて調べると、「初心者は投資信託から」という情報を目にすることがあります。
では、本当に投資信託から始めるべきなのでしょうか?
投資信託が初心者に選ばれやすい理由
投資信託には、
- 少額から始めやすい商品がある
- 複数の資産に分散できる商品がある
- 積立投資と相性がよい
- 自分で一社ずつ株を選ぶ必要がない
といった特徴があります。
そのため、長期的な資産形成を考える初心者にとって、選択肢の一つになりやすいでしょう。
ただし、「初心者=必ず投資信託」ではありません。
あなたの投資目的やリスク許容度によって、選択肢は変わります。
インデックスファンドとは?
投資信託を調べていると、「インデックス」という言葉も出てきます。
インデックスファンドとは、特定の指数への連動を目指して運用する投資信託です。
たとえば、
- 日本株の指数
- 米国株の指数
- 世界の株式市場に関連する指数
などを対象とする商品があります。
インデックスファンドを選ぶ場合も、
「どの指数に連動するのか?」
を確認することが重要です。
全世界株式と米国株式の違い
初心者向けの情報では、「全世界株式」や「米国株式」という言葉もよく登場します。
大きく考えると、
全世界株式
→ 世界の複数の国・地域の株式に分散して投資するタイプ
米国株式
→ 米国企業の株式を中心に投資するタイプ
という違いがあります。
どちらが優れていると一概には言えません。
投資対象が違うため、
「どこに投資するのか」
「どの程度分散されるのか」
を理解して、自分の考え方に合うものを選ぶことが大切です。
投資信託なら必ず安全というわけではない
ここは必ず覚えておきましょう。
投資信託も金融商品です。
価格が上昇することもあれば、下落することもあります。
元本保証ではないため、
「投資信託=預金のように安全」
と考えてはいけません。
NISAは税制上の優遇制度であり、投資そのもののリスクをなくす制度ではありません。
投資信託は初心者向けの選択肢になりやすいが元本保証ではなく、インデックスの種類や投資対象の違いを理解して選ぶ必要がある。
NISAで商品を買うまでの5ステップ
実際にNISA口座で商品を購入するまでの具体的な5つのステップについて解説します。
ここまで読んだら、実際に商品を購入するまでの流れを確認しましょう。
STEP1|投資目的を決める
まず、
「何のために投資するのか」
を考えます。
老後資金なのか、将来の資産形成なのかによって、投資期間も変わります。
STEP2|NISAの投資枠を確認する
次に、つみたて投資枠と成長投資枠のどちらを利用するのか確認します。
もちろん、条件を満たせば両方を利用することもできます。
STEP3|購入する商品を比較する
商品を比較するときは、
- 投資対象
- 分散の範囲
- コスト
- リスク
- 運用方針
- NISAの対象か
などを確認しましょう。
STEP4|投資金額を決める
次に、無理のない投資金額を決めます。
「NISAの枠を全部使わなければ損」
と考える必要はありません。
毎月1万円、3万円など、あなたの家計に無理のない金額から始める方法もあります。
STEP5|注文・積立設定をする
最後に、証券会社などの画面から購入または積立設定を行います。
注文前に、
- 商品名
- 購入金額
- 利用するNISAの投資枠
などを確認しておきましょう。
商品購入までは目的の設定から投資枠の確認、商品の比較、無理のない金額設定を経て積立設定を行うという手順を踏む。
NISAで何を買うか迷ったときの考え方
商品選びに迷った際に立ち返るべき基本的な考え方や、完璧を求めすぎない心構えについて解説します。
「結局、どの商品を選ばればいいの?」
と迷ったら、商品名から考えるのではなく、次の順番で考えてみましょう。
「おすすめ」より自分の目的を優先する
ネット上には、
「NISAならこの商品」
「初心者ならこの商品」
という情報がたくさんあります。
しかし、他の人に合っている商品が、あなたにも合うとは限りません。
あなたの投資目的、投資期間、リスク許容度を基準に考えましょう。
迷ったら分散・長期・積立を基本に考える
資産形成を目的とする場合は、
- 長期
- 積立
- 分散
という考え方が基本になります。
金融庁も、これらを資産形成における基本的な考え方として紹介しています。
もちろん、これだけで損失を防げるわけではありません。
それでも、短期的な値動きだけを追いかけるのではなく、長期的な視点で投資を考えるための重要な考え方です。
最初から完璧な商品を選ばろうとしない
投資初心者が陥りやすいのが、
「一番いい商品を見つけてから始めよう」
と考えて、いつまでも始められないことです。
もちろん、商品を理解することは大切です。
しかし、最初からすべてを完璧に理解する必要はありません。
投資の基本を学びながら、自分の投資目的に合った商品を少しずつ比較していきましょう。
他人のおすすめより自分の目的を優先し、迷ったら長期・積立・分散を基本に完璧を求めすぎず小さく始めることが大切である。
まとめ|NISAは「何を買うか」より「目的に合う商品を選ぶ」ことが大切
NISAの商品選びの本質と、自分の目的に合わせた仕組み活用の重要性について総括します。
NISAを始めるとき、
「結局、何を買えばいいの?」
と迷うのは自然なことです。
しかし、最初から「一番おすすめの商品」を探す必要はありません。
まずは、
①投資目的を決める
↓
②投資期間を考える
↓
③自分が取れるリスクを考える
↓
④分散やコストを確認する
↓
⑤NISAの対象商品か確認する
という順番で考えてみましょう。
今回紹介した、NISAの商品選びで重要な6つのポイントをもう一度整理すると、
- 何のために投資するのかを決める
- 長期投資に向いているか確認する
- 投資先が分散されているか確認する
- 手数料・コストを確認する
- 自分が取れるリスクに合っているか考える
- NISAの投資枠に対応しているか確認する
です。
NISAは、あなたの資産形成を考えるうえで活用できる制度の一つです。
だからこそ、
「NISAだから買う」
ではなく、
「自分の目的に合った商品を、NISAを使って購入する」
という順番で考えてみてください。
NISAは制度そのものに頼るのではなく自身の目的に合った商品を正しい手順で選び、税制優遇を活用して資産形成を行うことが本質である。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント