「NISAを始めてみたいけれど、何から始めればいいの?」
あなたも、そんな疑問を持っていませんか?
NISAという言葉はよく聞くようになりましたが、いざ始めようとすると、
- NISAってそもそも何?
- 証券口座はどこで作ればいい?
- 何を買えばいい?
- 毎月いくら投資すればいい?
- つみたて投資枠と成長投資枠はどう違う?
など、わからないことが次々に出てきます。
でも、最初からすべてを理解する必要はありません。
「目的を決める→口座を準備する→商品を選ぶ→少額から始める」
という流れを理解すれば、NISAを始めるまでの道筋が見えてきます。
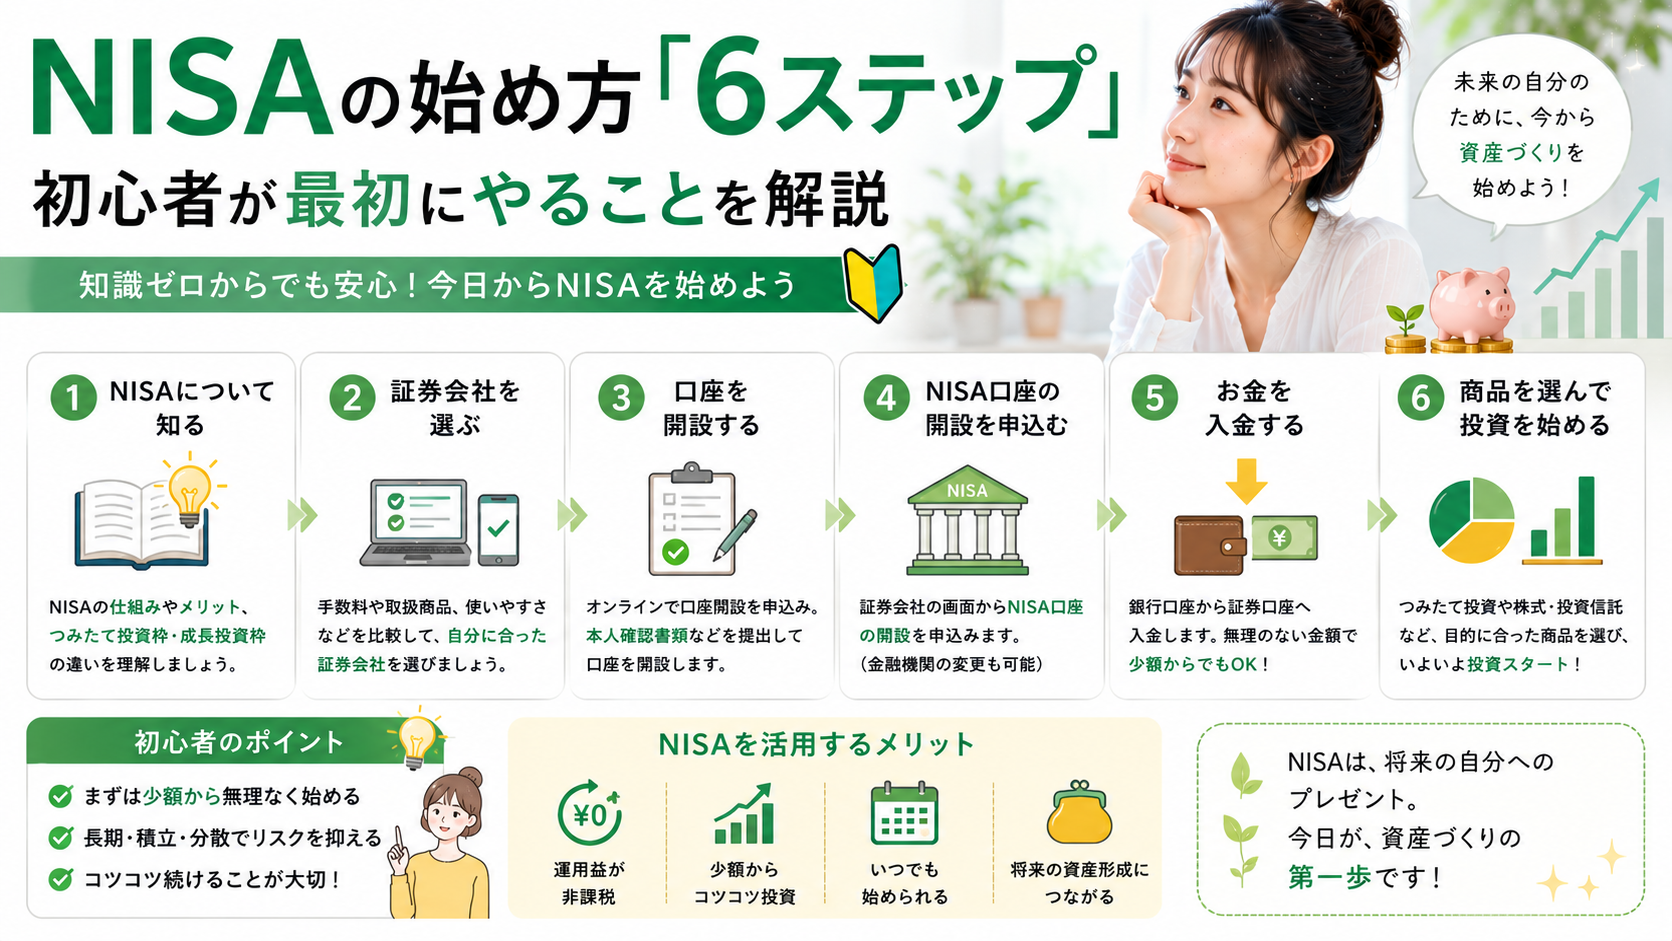
この記事では、NISA初心者のあなたに向けて、NISAの始め方を6つのステップに分けてわかりやすく解説します。
「将来のお金がちょっと不安」「そろそろ資産形成を始めたい」というあなたも、まずは全体像から確認していきましょう。
NISAとは?初心者が最初に知っておきたい「3つの基本」
NISAの非課税の仕組み、2つの投資枠の概要、および投資におけるリスクの基本を解説します。
NISAを始める前に、まずはNISAの基本を押さえておきましょう。
NISAは投資の利益が非課税になる制度
NISAは、個人の資産形成を後押しするための税制優遇制度です。
通常、株式や投資信託などへの投資で利益が出た場合、一定の税金がかかります。
NISAでは、一定の範囲内で投資から得られる利益が非課税になります。
つまり、
「NISAそのものがお金を増やしてくれる」のではなく、「投資で得た利益を非課税にできる制度」
と考えるとわかりやすいでしょう。
NISAには「つみたて投資枠」と「成長投資枠」がある
現在のNISAには、
- つみたて投資枠
- 成長投資枠
という2つの投資枠があります。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象です。
成長投資枠では、対象となる株式や投資信託など、より幅広い商品に投資できます。
また、2つの枠を併用することも可能です。
ただし、どちらを使えばいいかは、あなたの投資目的や知識、リスク許容度などによって変わります。
NISAを使っても投資のリスクはなくならない
ここは非常に重要です。
NISA=元本保証
ではありません。
NISA口座で購入した株式や投資信託の価格が下落すれば、損失が発生する可能性があります。
NISAのメリットはあくまで税制上の優遇です。
「NISAなら安心して何を買ってもいい」と考えるのではなく、投資商品のリスクを理解したうえで利用することが大切です。
NISAは投資の利益が非課税になる税制優遇制度であり、元本保証ではないため、商品のリスクを正しく理解した上で利用することが不可欠である。
NISAの始め方「6ステップ」
目的の決定から資金確認、証券会社の選定、口座開設、商品選定、積立設定に至るまでの全体的な6つのステップを解説します。
ここから、実際にNISAを始めるまでの流れを見ていきましょう。
STEP1|NISAを始める目的を決める
最初に考えてほしいのが、
「あなたは何のためにNISAを始めるのか?」
です。
例えば、
- 老後の生活資金を準備したい
- 将来のために資産形成したい
- 貯金だけでは将来が不安
- 余裕資金を長期的に運用したい
- 毎月少しずつ資産を増やしたい
などがあります。
目的によって、投資期間や投資金額、取れるリスクも変わってきます。
例えば、20年後・30年後の資産形成を考える場合と、数年後に使う予定のお金を運用する場合では、考え方が違ってきます。
まずは、
「私は何のためにNISAを使うのか?」
と、自分自身に問いかけてみましょう。
STEP2|投資に回せるお金を確認する
目的が決まったら、次は「いくら投資するか」です。
ここで大切なのは、生活に必要なお金まで投資に回さないことです。
例えば、
- 家賃
- 食費
- 光熱費
- クレジットカードなどの支払い
- 近いうちに使う予定のお金
などは、投資資金とは分けて考えましょう。
投資は価格が変動するため、必要になったタイミングで必ずしも購入時より高い価格で売れるとは限りません。
そのため、
「余裕資金で投資する」
という考え方が基本になります。
毎月いくらなら無理なく続けられる?
NISAを始めるとき、
「せっかくだからできるだけ多く投資しよう」
と考える必要はありません。
毎月1万円、2万円など、家計に無理のない金額から始める方法もあります。
重要なのは、金額の大きさよりも、自分の生活を圧迫せず続けられるかです。
STEP3|NISA口座を開設する証券会社を選ぶ
次に、NISAを利用するための金融機関を選びます。
証券会社や銀行などでNISA口座を開設できます。
特に比較しておきたいのが、
- 手数料
- 取り扱っている商品
- 投資信託の種類
- 積立設定のしやすさ
- Webサイトやアプリの使いやすさ
- サポート体制
などです。
「有名だから」だけで選ばない
証券会社を選ぶとき、
「みんなが使っているから」
という理由だけで決める必要はありません。
あなたが、
「長く使いやすいか」
という視点で比較してみましょう。
特にNISAは長期的な資産形成で利用するケースも多いため、商品の選択肢や手数料だけでなく、使いやすさも確認しておきたいポイントです。
STEP4|証券口座・NISA口座を開設する
証券会社を決めたら、口座開設の手続きを進めます。
オンラインで申し込める証券会社も多く、本人確認書類などを用意して手続きを行います。
一般的には、
口座開設を申し込む → 本人確認 → 審査・手続き → 口座開設
という流れになります。
NISAを利用するにはNISA口座の手続きも必要です。
具体的な必要書類や手順は金融機関によって異なるため、申し込み時に確認しましょう。
すでに証券口座を持っている場合
すでに証券会社の口座を持っているなら、その金融機関でNISA口座を申し込める場合があります。
「NISAを始めるために、新しく証券口座を何個も作らなければいけない」
というわけではありません。
STEP5|投資する商品を選ぶ
口座の準備ができたら、いよいよ投資商品を選びます。
ここが、NISA初心者にとって一番悩みやすいところかもしれません。
代表的な投資対象には、
- 投資信託
- ETF
- 国内株式
- 外国株式
などがあります。
ただし、すべての商品がNISAのすべての枠で購入できるわけではありません。
商品選びで確認したい「5つのポイント」
①何に投資する商品なのか
株式なのか、債券なのか、複数の資産を組み合わせているのかなどを確認します。
②どの程度の値動きがあるのか
大きな利益を期待できる商品ほど、大きな値下がりが発生する可能性もあります。
③手数料はいくらなのか
購入時の手数料や、保有中にかかるコストなどを確認しましょう。
④どのくらいの期間投資するのか
短期なのか、10年・20年といった長期なのかを考えます。
⑤自分が仕組みを理解できる商品なのか
「人気ランキング1位だから」という理由だけで購入するのではなく、あなた自身が内容を理解できる商品を選びましょう。
STEP6|購入・積立設定をする
商品を決めたら、実際に購入します。
積立投資をする場合は、
- 積立する商品
- 毎月の金額
- 積立日
- 引き落とし方法
などを設定します。
一度設定すれば自動的に積み立てられる仕組みを利用できる金融機関もあります。
ただし、設定したら完全に放置するという意味ではありません。
定期的に、
「今の投資方針を続けて問題ないか」
を確認しましょう。
NISAの開始は、目的の設定から余裕資金の確認、証券会社の選定、口座開設、商品選定と積立設定までのステップを確実に踏むことが重要である。
NISA初心者は「つみたて投資枠」と「成長投資枠」のどちらを使う?
つみたて投資枠と成長投資枠それぞれの特徴と、併用の考え方を解説します。
NISAを始めると、
「つみたて投資枠と成長投資枠、どっちを使えばいいの?」
と迷うかもしれません。
それぞれの特徴を理解しておきましょう。
つみたて投資枠とは?
つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託などを対象とした投資枠です。
毎月一定額を積み立てるような資産形成を考えている場合に利用しやすい仕組みです。
成長投資枠とは?
成長投資枠では、つみたて投資枠よりも幅広い対象商品に投資できます。
個別株などへの投資を考えている場合には、成長投資枠が選択肢になります。
2つの枠は併用できる
NISAでは、つみたて投資枠と成長投資枠を併用できます。
そのため、
「どちらか一つしか使えない」
と考える必要はありません。
ただし、無理に両方を使う必要もありません。
あなたの投資目的や知識、資金、リスク許容度などを考えて利用しましょう。
つみたて投資枠と成長投資枠は併用可能であり、自身の投資目的やリスク許容度に応じて適切な枠を選択することが大切である。
NISAで何を買う?初心者が確認したい「5つのポイント」
投資対象やリスク、手数料、投資期間、理解度に基づく商品の選び方を解説します。
NISAを始めるときに、
「結局、何を買えばいいの?」
と悩むことがあります。
しかし、万人にとって正解の商品があるわけではありません。
①投資対象を確認する
その商品が、
- 日本株
- 米国株
- 全世界株式
- 債券
- REIT
など、何に投資しているのか確認しましょう。
②リスクとリターンを確認する
価格変動の大きさは商品によって異なります。
「大きく増えそう」という部分だけを見るのではなく、どの程度の値下がりがあり得るのかも考えましょう。
③手数料を確認する
投資信託なら信託報酬など、商品を保有することで発生するコストがあります。
長期間保有する場合は、コストの違いも確認しておきましょう。
④投資期間を考える
あなたがいつまで投資する予定なのかを考えます。
長期の資産形成を目的とするなら、短期的な価格変動だけで判断しないことも重要です。
⑤自分が理解できる商品を選ぶ
最も大切なのは、
「自分のお金を何に投資しているのか理解すること」
です。
わからない商品を無理に購入する必要はありません。
投資商品を選ぶ際は、投資対象やリスク、手数料、投資期間を確認し、自分自身が仕組みを十分に理解できる商品を選ぶ必要がある。
NISAで積立するなら毎月いくら?「3つの考え方」
無理のない金額設定、将来必要なお金からの逆算、満額を目指さない考え方を解説します。
NISAを始めるとき、「毎月いくら積み立てればいいの?」という疑問も出てきます。
金額を決めるときは、次の3つを意識してみましょう。
①生活に無理のない金額から始める
毎月5万円、10万円と無理をしてしまうと、生活が苦くなってしまう可能性があります。
「毎月この金額なら無理なく続けられる」という金額を考えましょう。
②将来必要なお金から逆算する
「老後にいくら必要なのか?」
「何年後にどれくらい準備したいのか?」
などを考えると、投資金額を決めるヒントになります。
③最初から満額を目指す必要はない
NISAには非課税保有限度額がありますが、限度額をすべて使わなければならないわけではありません。
まずは自分の家計に合った金額から始めることが大切です。
積立金額は生活に無理のない範囲とし、最初から満額を目指すのではなく家計の状況に合わせて決めることが継続のコツである。
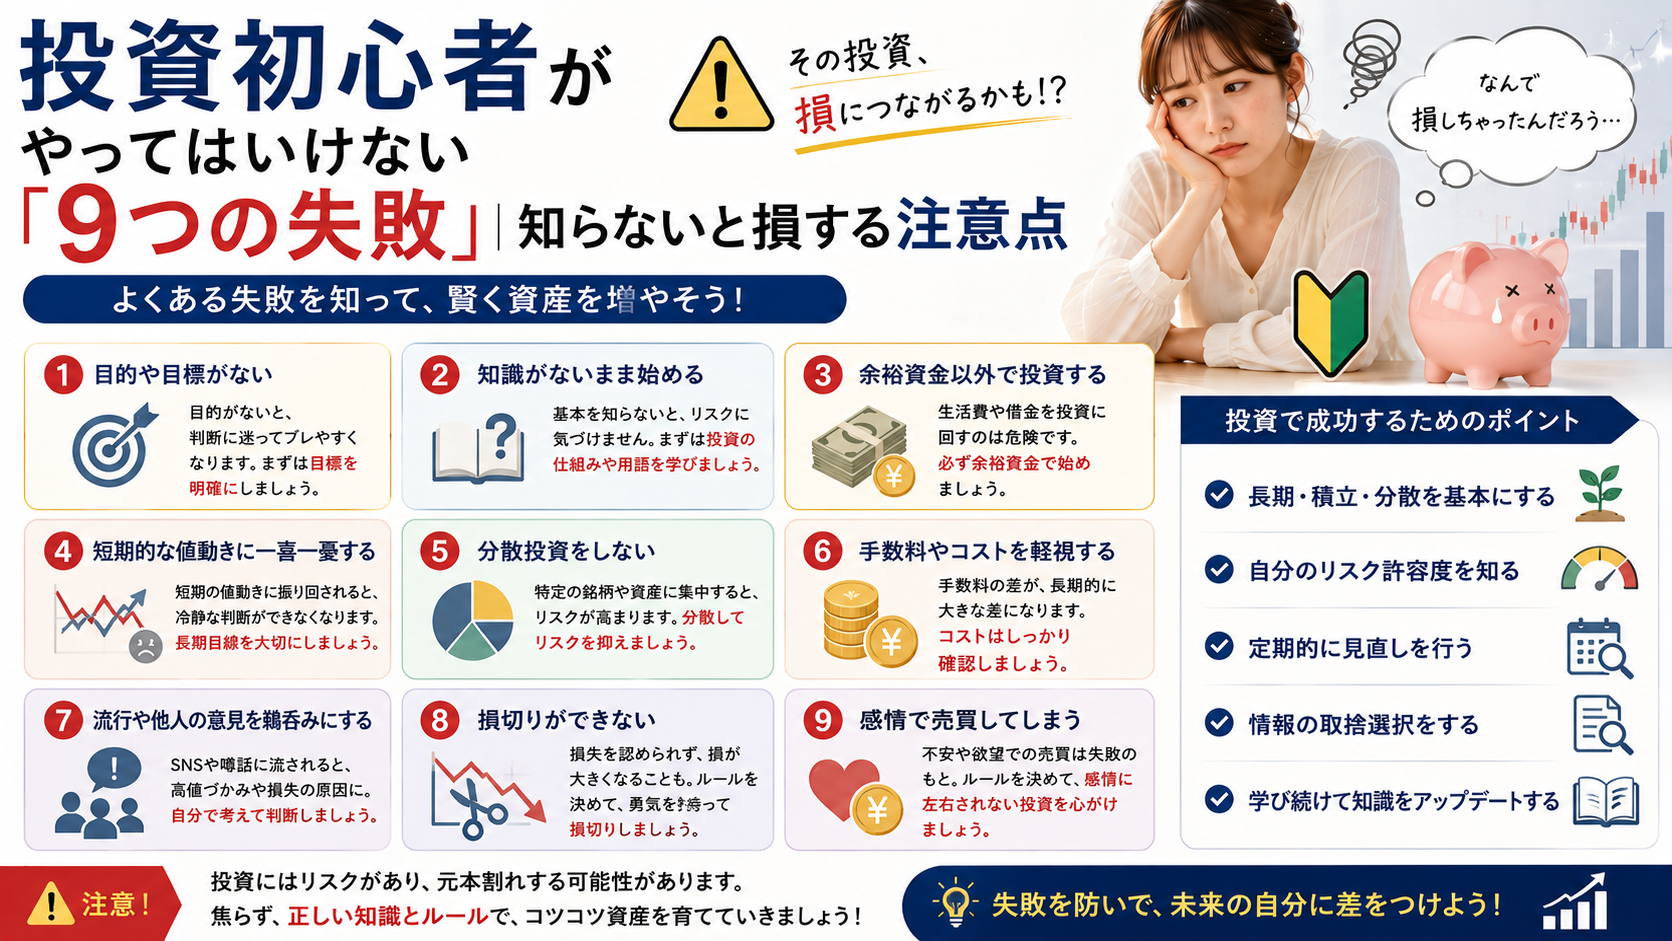
NISA初心者がやってはいけない「7つの失敗」
生活費の投資や短期的利益の追求、感情的な売却など、初心者が陥りがちな失敗と注意点を解説します。
NISAは便利な制度ですが、使い方を間違えると「思っていたのと違った」と感じることがあります。
①生活費まで投資する
投資に回したお金は、値下がりする可能性があります。
生活に必要なお金とは分けましょう。
②NISAなら必ず儲かると思う
NISAは非課税制度です。
投資商品の値下がりリスクがなくなるわけではありません。
③人気ランキングだけで商品を選ぶ
ランキングは参考情報の一つにすぎません。
あなたの目的に合っているかを確認しましょう。
④短期間で大きな利益を狙う
NISAを使っているからといって、短期間で大きく増えるわけではありません。
⑤手数料を確認しない
投資ではコストもリターンに影響します。
購入前に確認しましょう。
⑥値下がりして焦って売る
短期的な値動きだけを見て、感情的に判断しないことが大切です。
⑦SNSの情報だけで投資判断する
SNSには投資に関するさまざまな情報があります。
しかし、情報の正確性や前提条件を確認せずに、そのまま投資判断へ利用するのは避けましょう。
生活費の投資や短期的な利益の追求、感情的な売却などの失敗例を理解し、冷静かつ計画的に運用を行うことが重要である。
NISAを始めた後にやるべき「4つのこと」
積立状況や資産状況の確認、投資方針の振り返り、過度な値動きチェックの回避を解説します。
NISAは口座を開設して商品を買えば終わり、というものではありません。
始めた後も、定期的に自分の資産形成について確認しましょう。
①積立状況を確認する
設定した金額で予定どおり積立できているか確認します。
②資産状況を定期的に確認する
現在どのくらいの資産を保有しているのかを確認しましょう。
ただし、毎日の値動きを細かくチェックする必要はありません。
③投資方針を振り返る
「この投資方法を続けて大丈夫か?」
「生活状況が変わっていないか?」
などを定期的に確認します。
④必要以上に値動きをチェックしない
株価が毎日上がったり下がったりするのは珍しいことではありません。
長期的な資産形成を目的としているなら、短期的な値動きだけで一喜一憂しないことも重要です。
運用開始後も積立状況や投資方針を定期的に見直しつつ、短期的な株価の値動きに過度に一喜一憂しない姿勢が求められる。
NISAを始める前に確認したいチェックリスト「7項目」
NISA開始前に確認すべき7つの項目のチェックリストを提示します。
最後に、NISAを始める前のチェックリストを確認しましょう。
- NISAを利用する目的を決めた
- 生活費とは別に投資資金を確保した
- 毎月の投資金額を決めた
- 金融機関を比較した
- NISAの仕組みを理解した
- 投資商品の特徴を確認した
- 値下がりする可能性を理解した
7項目すべてに「はい」と答えられなくても大丈夫です。
わからない項目があれば、そこから一つずつ調べていきましょう。
開始前のチェックリストを活用して自身の準備状況を確認し、不明な点は一つずつ解消していくことが安心につながる。
よくある質問
NISAに関する初心者からのよくある疑問と回答をまとめます。
NISAは初心者でも始められる?
はい。
NISAは投資初心者でも利用できます。
ただし、NISAは投資そのもののリスクをなくす制度ではありません。
まずは制度の仕組みと投資商品の特徴を理解してから始めることをおすすめします。
NISAは何歳から始められる?
NISAは成人が利用できる制度です。
年齢要件などの最新情報は、NISAを利用する金融機関や公的な情報源で確認しましょう。
NISAはいくらから始められる?
投資できる最低金額は、金融機関や商品によって異なります。
少額から購入・積立できる商品もあるため、無理のない金額から始める方法があります。
NISA口座はどこで作る?
NISA口座は、証券会社や銀行などの金融機関で開設できます。
金融機関によって取扱商品やサービスなどが異なるため、比較してから選びましょう。
NISAは銀行と証券会社のどちらがいい?
どちらが適しているかは、あなたの投資スタイルによって変わります。
取扱商品や手数料、積立のしやすさ、サポート体制などを比較して選ぶとよいでしょう。
NISAでは何を買えばいい?
「初心者なら必ずこれ」という商品はありません。
あなたの投資目的、投資期間、リスク許容度などを考えて選ぶことが大切です。
NISAは積立と一括投資のどちらがいい?
どちらにも特徴があります。
積立投資は購入時期を分散できます。
一括投資はまとまった資金を一度に投資する方法ですが、購入直後に価格が下落する可能性もあります。
どちらを選ぶかは、資金状況や投資方針などを考えて決めましょう。
NISAで損をすることはある?
あります。
NISAは税制優遇制度であり、元本保証ではありません。
投資した商品が値下がりすれば、損失が発生する可能性があります。
次に読みたい記事
NISAの基本習得後に学ぶべき証券口座や商品選びの関連記事を紹介します。
NISAの基本がわかったら、次は「証券口座」について理解しておきましょう。
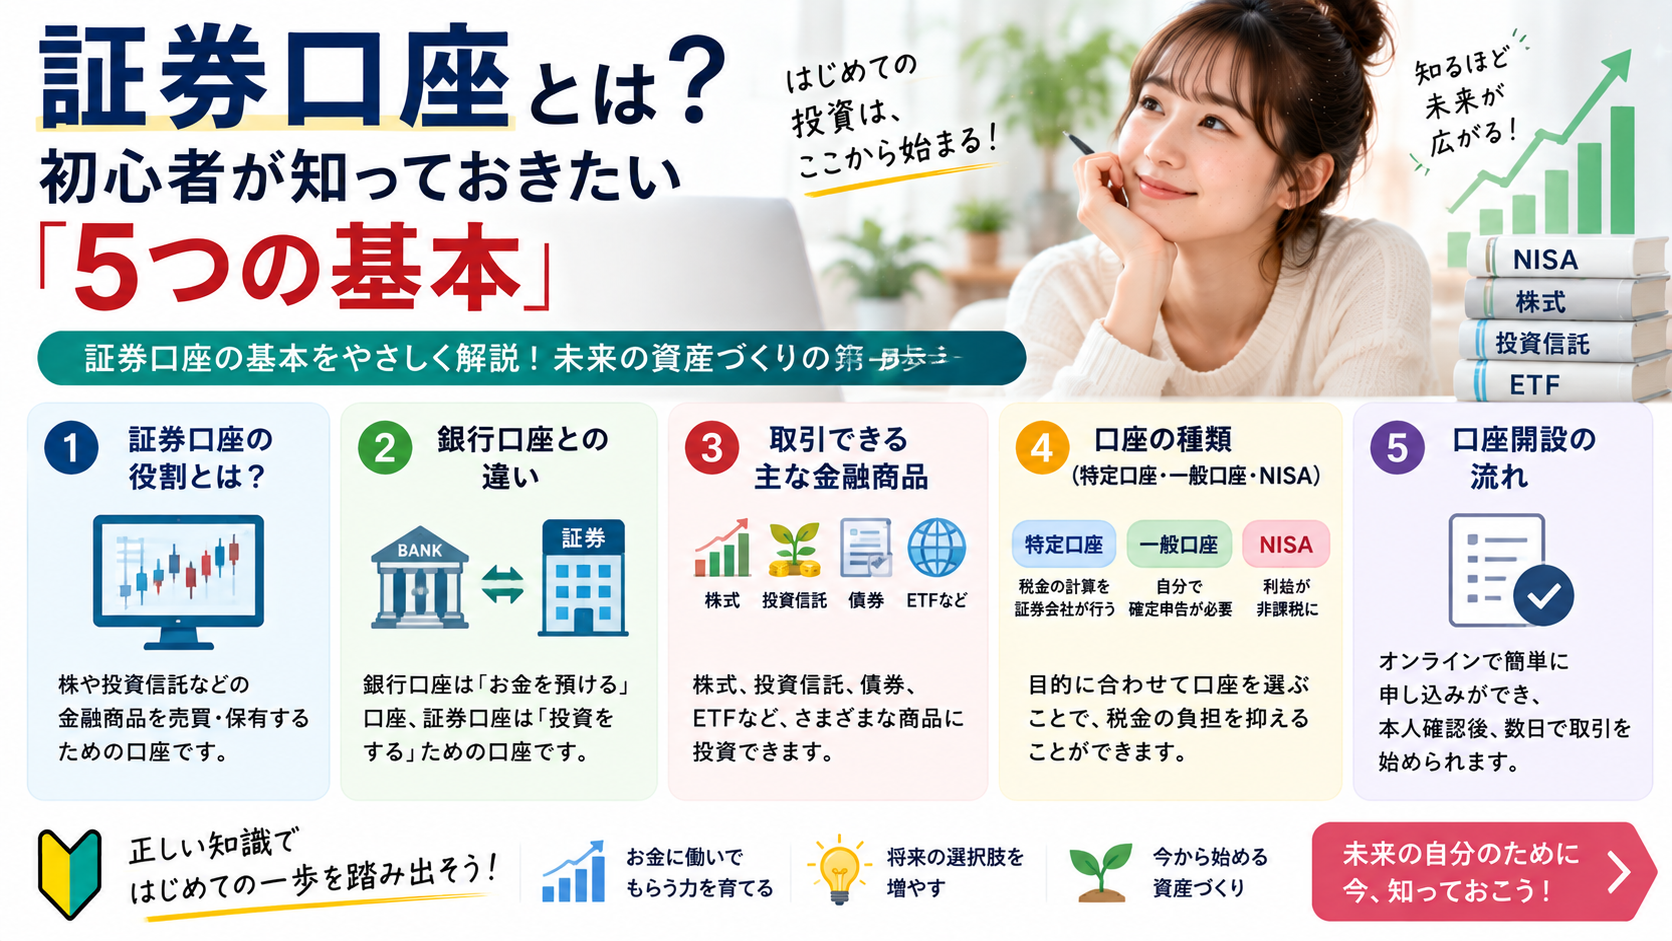
- 証券口座とは?初心者が知っておきたい「5つの基本」
- 証券口座の選び方「7つのポイント」|初心者におすすめの比較方法
- ネット証券とは?初心者向け「6つのメリット・デメリット」
- NISA口座と証券口座の違いとは?「5つのポイント」で簡単解説
- NISAで何を買う?初心者が知っておきたい「6つの選び方」
- NISA初心者がやってはいけない「7つの失敗」|注意点を解説
こうして、
NISAを知る → 証券口座を知る → 商品を選ぶ → 実際に始める
という順番で学んでいけば、投資初心者でも一つずつ理解を深められます。
NISAの基本を理解した後は、証券口座や具体的な商品選びに関する知識を段階的に深めていくことが推奨される。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント