「NISAを始めたいけれど、証券口座とは何が違うの?」
投資を始めようとすると、「証券口座」「NISA口座」という2つの言葉が出てきます。
初めて見ると、
- NISA口座と証券口座は別物?
- NISAをするなら両方作るの?
- 証券口座だけではNISAを使えない?
- NISA口座では何が買える?
と混乱しやすいところです。
結論からいうと、
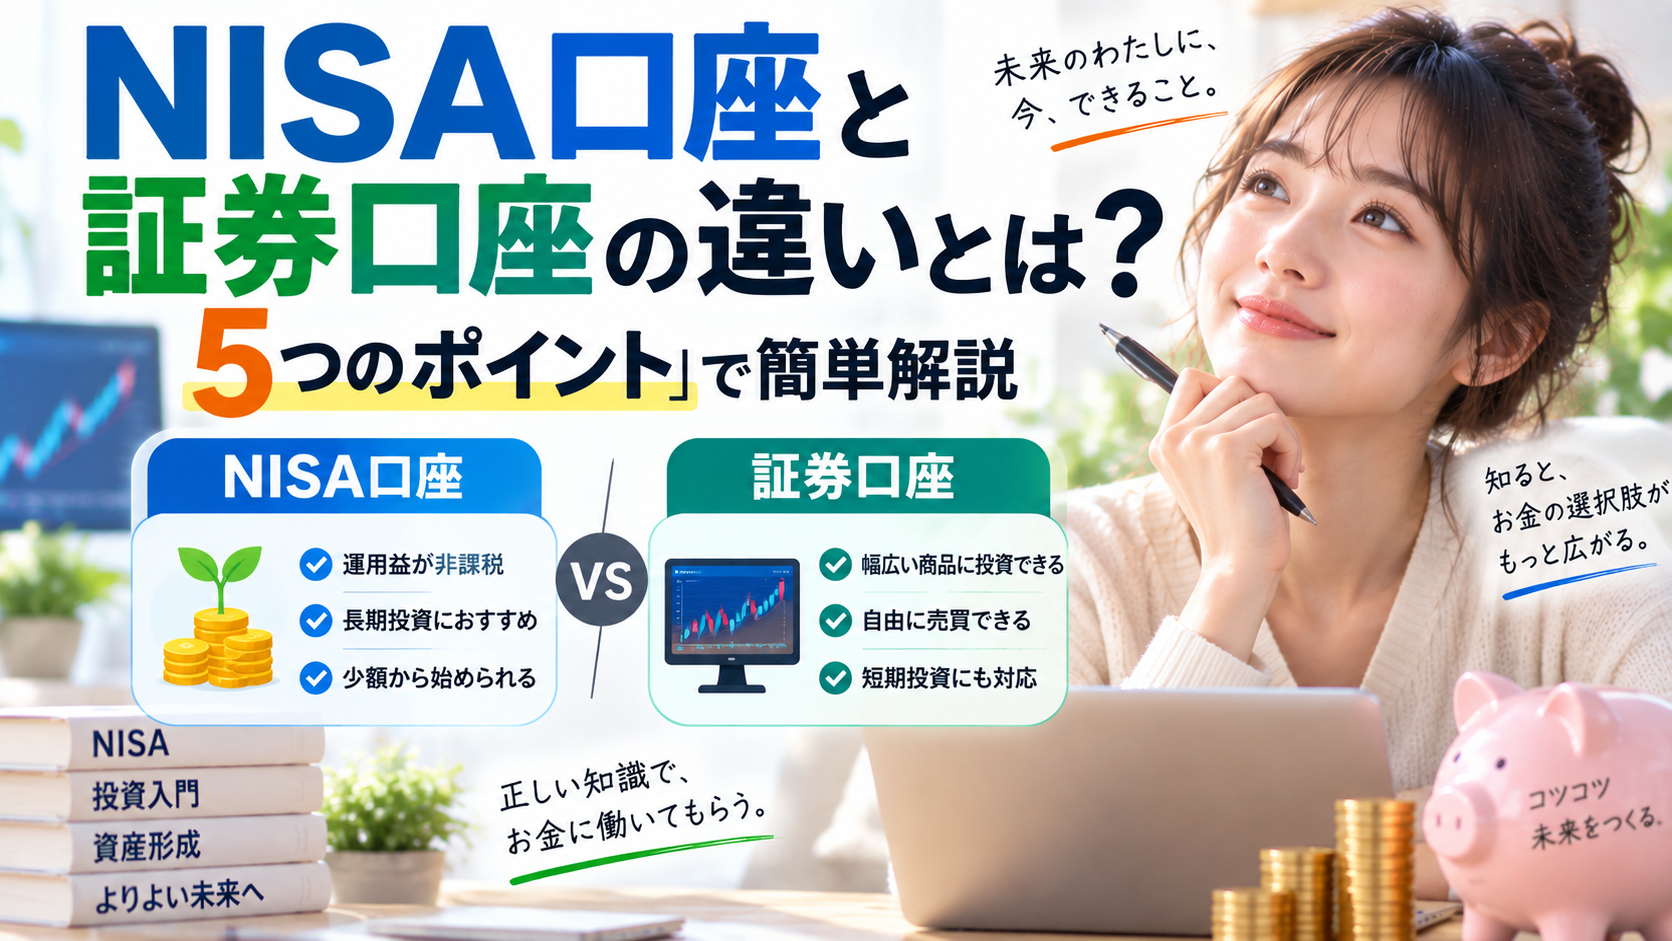
証券口座=投資をするための土台
NISA=投資の利益を非課税にするための制度
と考えると、違いがわかりやすくなります。
この記事では、NISA口座と証券口座の違いを、初心者向けに5つのポイントで解説します。
NISA口座と証券口座の違いをまず理解しよう
証券口座とNISA口座それぞれの基本的な役割や、両者が別々のものや二重の口座ではなくどのような関係性にあるのかについて説明します。
まずは、それぞれの役割を簡単に整理しておきましょう。
証券口座とは?投資をするための基本口座
証券口座とは、株式や投資信託などの金融商品を取引するために証券会社に開設する口座です。
たとえば株式投資を始める場合、
- 証券会社を選ぶ
- 証券口座を開設する
- 口座に入金する
- 株式などを購入する
という流れになります。
つまり、証券口座は「投資をするための基本的な口座」と考えるとわかりやすいでしょう。
ネット証券を利用する場合は、スマートフォンやパソコンから口座開設や取引を行えるケースが一般的です。
NISA口座とは?利益を非課税にできる制度
NISAは、個人の資産形成を支援するための税制上の優遇制度です。
NISAの対象となる口座で一定の金融商品を購入すると、通常なら課税される投資による利益などが非課税になります。
たとえば、投資で10万円の利益が出た場合を考えてみましょう。
通常の課税口座では利益に税金がかかりますが、NISAの対象となる取引では、その利益が非課税になる仕組みです。
ただし、NISAだから損失が出ないわけではありません。
投資した金融商品の価格が下落すれば、元本割れする可能性があります。
NISA口座は「別の証券会社の口座」ではない
ここが、初心者にとって一番わかりにくいポイントです。
NISA口座という名前から、
「証券口座とは別に、もう一つ証券会社の口座を作るのかな?」
と思うかもしれません。
しかし、イメージとしては、
証券口座という土台の中で、NISAの制度を利用して投資する
と考えると理解しやすくなります。
たとえば、
- 証券口座
- NISAで投資する
- NISA以外の課税口座で投資する
という使い分けができます。
証券口座とNISA口座の関係を図で理解しよう
イメージすると、次のようになります。
証券会社
   │
   └── 証券口座
          │
          ├── NISAを利用した投資
          │      ├── つみたて投資枠
          │      └── 成長投資枠
          │
          └── NISA以外の投資
                 └── 課税口座
つまり、
証券口座=投資をするための土台
その中で、
NISA=税制上の優遇を受けながら投資する仕組み
と考えると整理しやすくなります。
証券口座は投資を行うための基本の土台であり、NISAはその中で税制上の優遇を受けるための制度であるため、別々の異なる証券会社をもう一つ作るわけではない。
NISA口座と証券口座の違い「5つのポイント」
目的、税金の扱い、対象商品、投資枠の上限、金融機関の変更ルールという5つの具体的な視点から、証券口座とNISAの違いについて詳しく説明します。
ここからは、具体的な違いを5つに分けて見ていきます。
ポイント1|目的が違う
最も大きな違いは、それぞれの目的です。
証券口座
株式や投資信託などを売買するための口座です。
NISA
投資によって得られる利益を非課税にするための制度です。
つまり、
証券口座=「投資する場所」
NISA=「税制上の優遇を受ける仕組み」
と考えるとわかりやすいでしょう。
ポイント2|税金の扱いが違う
NISAの大きな特徴が、税金の扱いです。
通常、株式や投資信託などの投資で得られた利益には税金がかかります。
一方、NISAでは、制度の対象となる投資について、一定の範囲で利益が非課税になります。
そのため、
「できるだけ税負担を抑えながら長期的に資産形成したい」
と考える人にとって、NISAは重要な制度の一つです。
ただし、NISAには非課税投資枠などのルールがあります。
ポイント3|投資できる商品に違いがある
証券口座では、証券会社が取り扱っているさまざまな金融商品を購入できます。
一方、NISAでは、NISAの対象として認められた商品が対象になります。
たとえばNISAでは、
- つみたて投資枠の対象商品
- 成長投資枠の対象商品
など、それぞれ対象となる商品にルールがあります。
特に「NISAなら何でも買える」と考えないことが重要です。
金融庁は、つみたて投資枠の対象商品を公開しており、2026年9月時点でも対象商品一覧が更新されています。
ポイント4|投資できる金額にNISA特有の上限がある
NISAには、非課税で投資できる金額について制度上の上限があります。
現在のNISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間合計:最大360万円
- 非課税保有限度額:総額1,800万円
という枠が設定されています。
また、成長投資枠で利用できる非課税保有限度額には1,200万円の上限があります。
そのため、
「証券口座に入れたお金はすべてNISAになる」
わけではありません。
NISAの制度上の枠を超えて投資する場合は、通常の課税口座での取引などを検討することになります。
ポイント5|NISA口座には金融機関の変更ルールがある
NISAを利用するときには、金融機関選びも重要です。
NISAでは、つみたて投資枠と成長投資枠を別々の金融機関で利用することはできません。
1つの金融機関で利用する仕組みです。
一方で、一定のルールのもとで、年単位で金融機関を変更することはできます。
そのため、NISAを始める前に、
- 手数料
- NISAの対象商品
- 投資信託のラインナップ
- 積立サービス
- アプリの使いやすさ
- サポート体制
などを確認しておくことが大切です。
目的や税金の扱い、対象商品、投資枠の上限、金融機関の変更ルールなど、証券口座とNISA制度の間には明確な違いがあることを理解しておく必要がある。
NISA口座と証券口座は両方必要?
NISAを利用する際の証券口座の必要性や、NISAとそれ以外の投資の使い分け方について説明します。
ここも初心者が迷いやすいところです。
結論としては、NISAを利用して証券会社で投資する場合、まず証券口座を開設し、その金融機関でNISAを利用するための手続きを行うという流れになります。
「NISA口座」と「証券口座」を完全に別々の金融機関で用意する、と考える必要はありません。
NISAで投資するなら証券口座が必要
たとえばネット証券でNISAを利用するなら、
- ネット証券を選ぶ
- 証券口座を開設
- NISAの利用手続き
- NISAで投資
という流れになります。
金融機関によって具体的な申し込み手順は異なるため、実際に申し込む際は各社の案内を確認しましょう。
NISA以外の投資は通常の証券口座で行う
証券口座では、NISAの対象となる取引だけでなく、NISA以外の投資も行えます。
たとえば、
証券口座
│
├─ NISAで購入
│   └─ 非課税の対象
│
└─ NISA以外で購入
    └─ 原則として課税対象
というイメージです。
そのため、証券口座を開設したからといって、すべての投資が自動的にNISAになるわけではありません。
NISA口座だけを単独で開設するわけではない
「NISA口座だけ作れば投資できる」と考えるのも避けましょう。
NISAはあくまで税制上の優遇制度です。
実際に株式や投資信託を購入するには、金融機関を通じて取引する必要があります。
そのため初心者は、
まず証券口座を作る → NISAを利用する
という流れで理解しておくとよいでしょう。
NISAを利用するためにはまず証券口座を開設する必要があり、1つの証券口座内でNISA投資と通常の課税口座での投資を使い分けることができる。
NISA口座で投資すると何が非課税になる?
NISAを利用した際に非課税の対象となる売却益や配当金・分配金の仕組みと、投資に伴うリスクや注意点について説明します。
では、NISAを利用すると具体的に何が変わるのでしょうか。
株式や投資信託の売却益
たとえば、NISAの対象商品を100万円で購入し、120万円で売却したとします。
この場合、20万円の利益が出ています。
通常の課税口座なら、この利益に対して税金がかかります。
一方、NISAの対象となる取引であれば、一定の条件のもとでこの利益が非課税になります。
配当金・分配金
NISAでは、対象となる株式の配当金や投資信託の分配金などについても、非課税の対象となるものがあります。
ただし、配当金の受け取り方などによって非課税の扱いが異なる場合があるため、株式の配当をNISAで受け取る場合は証券会社などで受取方法を確認しておきましょう。
NISAでも損失が出る可能性はある
ここは非常に重要です。
NISAは「利益を保証する制度」ではありません。
たとえば、
100万円で購入 → 80万円に下落
となれば、20万円の含み損です。
NISAを利用しているからといって、元本が保証されるわけではありません。
また、NISA口座で生じた損失は、通常の課税口座で生じた利益などとの損益通算ができないという特徴があります。
そのため、「NISAだから安全」ではなく、「税制上のメリットがある一方、投資そのもののリスクはある」と理解しておきましょう。
NISAを活用することで売却益や配当金を非課税にできるメリットがある一方で、投資対象が値下がりするリスクや損益通算ができない点には注意が必要である。
初心者がNISA口座を開設する5つのステップ
金融機関の選定から口座開設、入金、商品購入に至るまで、初心者が実際にNISAを始めるための5つの具体的な手順について説明します。
ここまで理解したら、実際にNISAを始める流れを確認してみましょう。
STEP1|NISAを利用する金融機関を選ぶ
まず、NISAを利用する金融機関を選びます。
ネット証券だけでなく、銀行などでもNISAを取り扱っている場合があります。
比較するときは、
- 手数料
- NISA対象商品
- 投資信託の種類
- 積立サービス
- アプリ
- サポート
などを確認しましょう。
STEP2|証券口座を申し込む
ネット証券を利用するなら、公式サイトから証券口座の開設を申し込みます。
本人確認書類などが必要になるため、金融機関の案内に従って手続きを進めましょう。
STEP3|NISA口座の開設を申し込む
証券口座の開設手続きとあわせて、NISAの利用を申し込める金融機関もあります。
NISAは一人1口座が基本なので、どの金融機関を利用するかを決めてから申し込むことが重要です。
STEP4|口座開設後に入金する
口座の準備ができたら、投資に使うお金を入金します。
ただし、最初から大きな金額を入れる必要はありません。
投資に回すお金は、
生活費や近いうちに使う予定のお金とは分ける
ことを意識しましょう。
STEP5|NISAの対象商品を購入する
最後に、自分の投資目的やリスク許容度に合った商品を選びます。
「人気だから」
「ランキング上位だから」
という理由だけで選ぶのではなく、
- 何に投資する商品なのか
- どの程度の値動きがあるのか
- どのくらいのコストがかかるのか
などを確認してから購入することが大切です。
金融機関の選定から証券・NISA口座の同時申し込み、入金、そしてリスク許容度を確認した上での商品購入へとステップを踏んで進めることが大切である。
NISA口座と証券口座に関するよくある質問
NISA口座と証券口座に関して初心者が抱きやすい疑問や、金融機関の選び方に関するよくある質問への回答について説明します。
NISA口座と証券口座は同じもの?
厳密には同じものではありません。
証券口座は投資をするための口座、NISAは投資による利益を非課税にする制度と考えるとわかりやすいでしょう。
NISA口座を作れば投資できる?
NISAは税制上の優遇制度なので、NISAを利用して投資するには、銀行や証券会社などの金融機関を通じて口座を開設・利用する必要があります。
証券会社で利用する場合は、証券口座とNISAの手続きを進めることになります。
NISA口座は複数の証券会社で作れる?
NISAは原則として一人1口座です。
つみたて投資枠と成長投資枠を別々の金融機関で利用することもできません。
ただし、一定の手続きを行えば、年単位で金融機関を変更できます。
NISA口座と通常の証券口座を使い分けられる?
はい。
同じ証券会社の証券口座で、NISAを利用した投資と、NISA以外の課税口座での投資を行うことができます。
ただし、それぞれ税金の扱いが異なるため、購入時にどの口座・制度を利用するのか確認しましょう。
銀行とネット証券のどちらでNISAを始めればいい?
どちらが正解というわけではありません。
重要なのは、
「自分が投資したい商品を取り扱っているか」
「使いやすいサービスか」
「手数料やサポートはどうか」
などを比較することです。
特に投資信託を中心に資産形成したいなら、NISAで利用できる商品のラインナップを確認しておきましょう。
NISA口座と証券口座は別物であり、NISAは原則1人1口座までというルールがあるため、自分の目的に合う金融機関や利用方法を正しく選ぶことが求められる。
NISA口座と証券口座の違いを理解してから投資を始めよう
両者の違いをわかりやすく比較した表を用いて、証券口座とNISAの役割や仕組みの全体像を再確認します。
ここまで読んで、
「NISA口座と証券口座って、別々のものだと思っていた」
という人もいるかもしれません。
もう一度、シンプルに整理してみましょう。
| 項目 | 証券口座 | NISA |
|---|---|---|
| 役割 | 投資をするための口座 | 税制上の優遇制度 |
| 取引できる対象商品 | 株式や投資信託など、証券会社が扱う商品 | NISAの対象となる商品 |
| 利益への課税 | 原則課税対象 | 一定の範囲で利益は非課税 |
| 投資額 | 口座の範囲内で自由 | 非課税投資枠の上限あり |
| 金融機関 | 複数の証券会社に口座を持つことも可能 | 原則1人1口座 |
一番大切なのは、
証券口座とNISAを「どちらか一方」と考えないこと。
です。
証券口座という投資の土台があり、その中でNISAという税制優遇を利用して投資する、と考えると理解しやすくなります。
証券口座とNISAはどちらかを選ぶものではなく、証券口座という基盤の上にNISA制度が成り立つという構造を理解することが重要である。
まとめ|NISAは「税制優遇」、証券口座は「投資の土台」
これまでの5つのポイントの振り返りと、仕組みを理解して計画的に投資を始めるための心構えについてまとめます。
NISA口座と証券口座の違いを理解するために、5つのポイントを紹介しました。
覚えておきたい5つのポイント
- 目的が違う
- 税金の扱いが違う
- 投資できる商品に違いがある
- NISAには投資枠の上限がある
- NISAには金融機関の変更ルールがある
あなたがこれからNISAを始めるなら、いきなり商品を購入する必要はありません。
まずは、
投資の基本を知る
↓
NISAの仕組みを知る
↓
証券口座を比較する
↓
自分に合った金融機関を選ぶ
↓
無理のない範囲で投資を始める
という順番で進めていきましょう。
NISAは便利な制度ですが、投資そのもののリスクがなくなるわけではありません。
だからこそ、「NISAだから買う」のではなく、「仕組みを理解したうえでNISAを活用する」ことが大切です。
5つのポイントを踏まえて正しい仕組みを理解し、リスクを認識した上で、自分に合った金融機関を選んで着実に資産形成の第一歩を踏み出すことが大切である。
次に読みたい記事
NISAと証券口座の違いがわかったら、次は実際に口座を選ぶ段階です。
- 証券口座とは?初心者が知っておきたい「5つの基本」
- 証券口座の選び方「7つのポイント」|初心者におすすめの比較方法
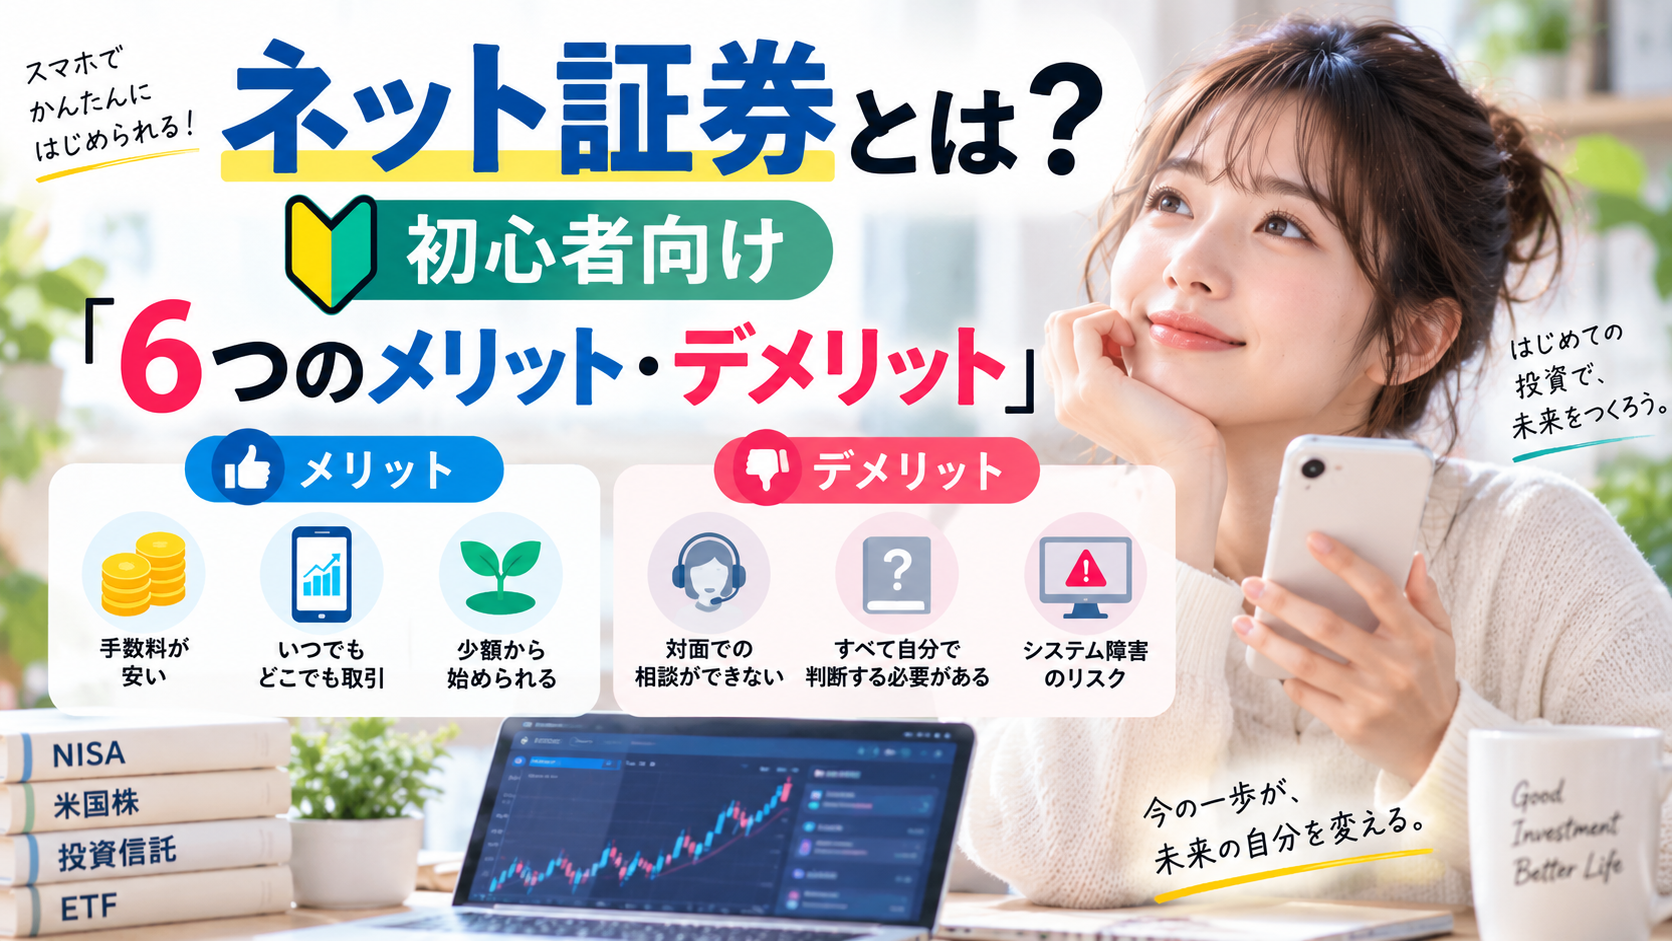
- ネット証券とは?初心者向け「6つのメリット・デメリット」
- NISAの始め方「6ステップ」|初心者が最初にやることを解説
- 投資初心者がやってはいけない「9つの失敗」
基礎知識を身につけた後は、具体的な口座の選び方やネット証券のメリット、実践的な始め方についての関連記事を読み進めることで理解をさらに深めることができる。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント