「積立投資って、普通の投資と何が違うの?」
「毎月いくらくらいから始めればいい?」
「NISAで積立投資を始めたほうがいい?」
投資を始めようとすると、こんな疑問が出てきますよね。
特に、これまで投資をしたことがないあなたにとっては、まとまったお金を一度に投資することに不安を感じるかもしれません。
そんなときに知っておきたいのが積立投資です。
積立投資は、決まったタイミングで一定額などを継続的に投資していく方法です。
少額から始めやすく、自動積立を利用すれば手間も抑えられるため、これから資産形成を始めたい人にも検討しやすい方法です。
ただし、「積立投資なら必ず儲かる」というわけではありません。
投資である以上、価格が下落して元本割れする可能性もあります。
この記事では、積立投資の仕組みから、初心者でも始めやすい6つの理由、ドルコスト平均法、具体的な始め方、NISAとの関係、注意点までわかりやすく解説します。
積立投資とは?初心者にもわかる基本
積立投資の定義や一括投資との違い、基本的な運用の流れについて分かりやすく解説します。
積立投資とは、一定の間隔で金融商品を購入し、長期的な資産形成を目指す投資方法です。
例えば、
- 毎月3万円ずつ投資する
とあらかじめ決めて、毎月同じように投資していきます。
一度にまとまった金額を投資するのではなく、時間を分けて投資するのが大きな特徴です。
積立投資とは何?
積立投資では、あらかじめ、
- 投資する金額
- 投資する商品
- 投資する頻度
などを決めます。
例えば、
毎月1万円を投資信託に積み立てる
という方法です。
証券会社の自動積立サービスを利用すれば、毎月自分で注文する必要がない場合もあります。
一括投資との違い
一括投資と積立投資の大きな違いは、投資するタイミングです。
例えば100万円を投資する場合、
- 一括投資:100万円を一度に投資する
- 積立投資:毎月10万円を10回に分けて投資する
という違いがあります。
一括投資は、投資した直後に価格が上昇すれば大きな利益につながる可能性があります。
一方、投資直後に価格が大きく下落すると、まとまった損失が発生する可能性もあります。
積立投資では投資タイミングを分散できますが、短期間で大きく価格が上昇した場合には、一括投資より利益が小さくなる場合もあります。
つまり、どちらが必ず優れているというわけではありません。
積立投資の基本的な仕組み
積立投資は、
決める → 自動で購入する → 長期間続ける → 定期的に見直す
という流れで考えるとわかりやすいでしょう。
例えば、
- 毎月2万円
- ↓
- 投資信託を購入
- ↓
- 10年間継続
- ↓
- 資産状況を定期的に確認
という方法です。
毎月いくらから始められる?
最低投資額は金融機関や商品によって異なります。
ネット証券などでは、少額から投資できるサービスもあります。
重要なのは、
「できるだけ多く投資する」ことではなく、「生活を圧迫せずに続けられる金額にする」こと
です。
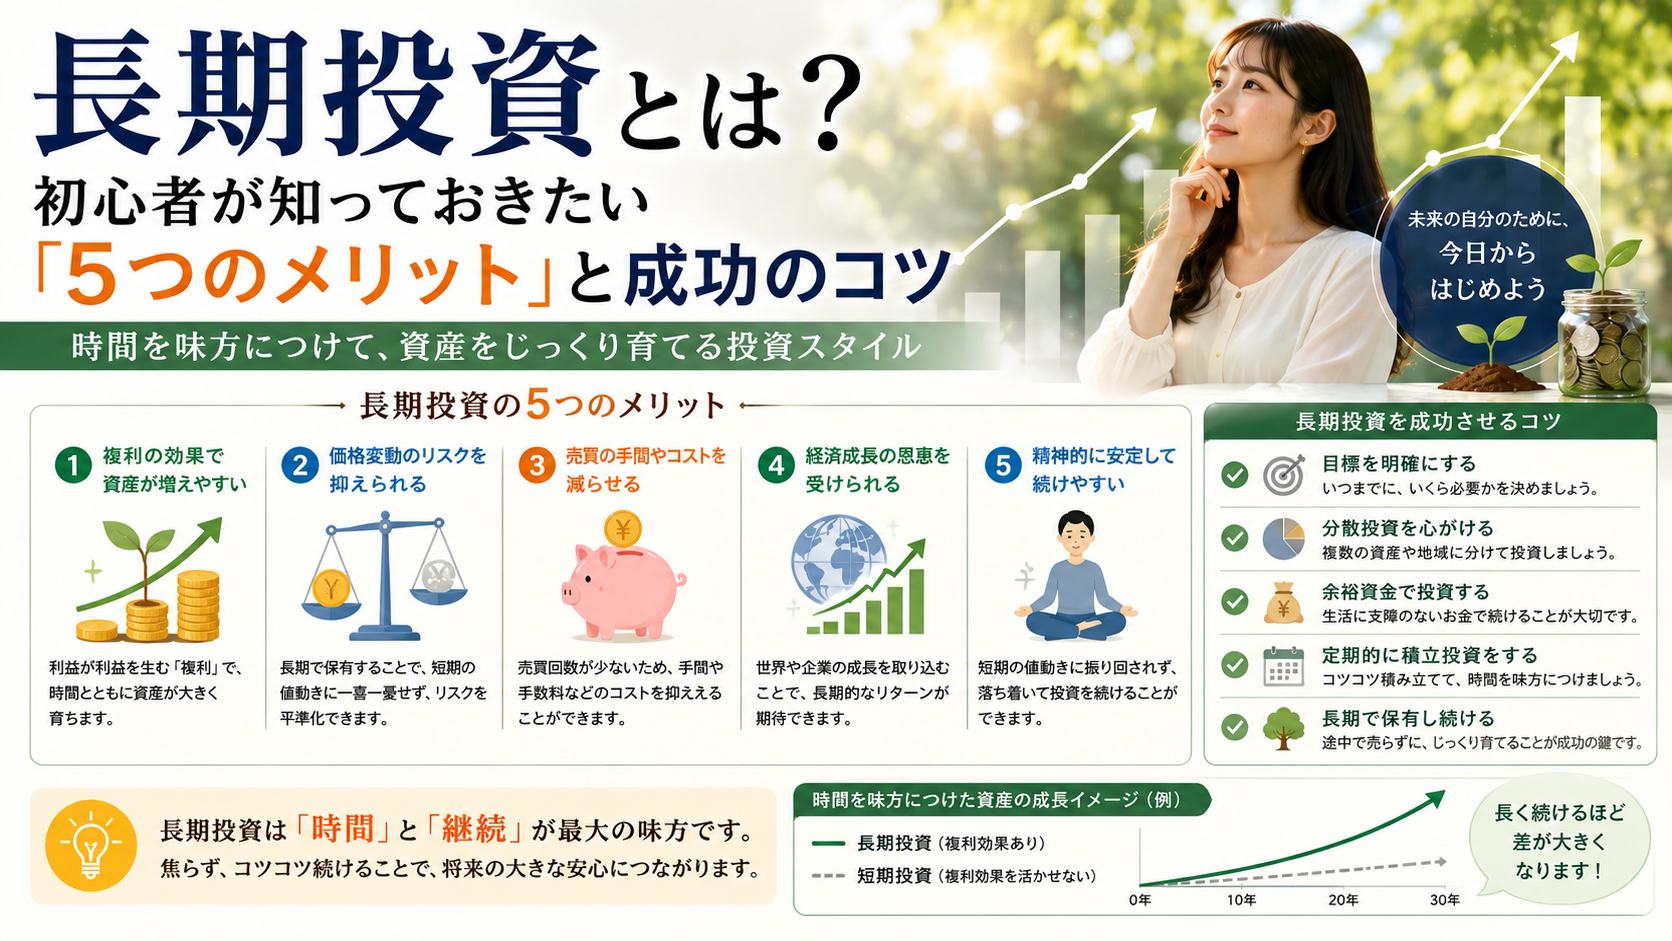
積立投資と長期投資の違い
この2つは似ていますが、意味が違います。
- 積立投資=定期的に投資する方法
- 長期投資=長期間保有して資産形成を目指す考え方
です。
そのため、
「毎月積み立てながら、長期間運用する」
という組み合わせが可能です。
→ 長期投資とは?初心者が知っておきたい「5つのメリット」と成功のコツ
積立投資は一定額を定期的に購入して時間を分散する投資方法であり、一括投資とはタイミングやリスクの性質が異なる点を理解しておくことが重要である。
積立投資が初心者でも始めやすい「6つの理由」
なぜ積立投資が投資初心者に向いているのか、その魅力やメリットとなる6つの理由を詳しく解説します。
積立投資が初心者から注目される理由を6つ紹介します。
理由①|少額から始めやすい
積立投資の大きなメリットは、まとまった資金がなくても始めやすいことです。
例えば毎月1万円なら、年間の投資額は12万円です。
「100万円を用意してから投資しよう」と考える必要はありません。
- 月1万円からでも始められる:少額から始めて、「投資とはどういうものなのか」を実際に経験しながら学んでいくこともできます。
- 無理のない金額で続ける:毎月5万円を投資して生活が苦しくなるなら、金額を下げることも検討しましょう。投資は生活を豊かにするための手段であって、生活を苦しくするものではありません。
- 投資額より「継続」が大切:積立投資では、毎月の金額だけでなく、無理なく長期間続けられるかを考えることが重要です。
理由②|投資のタイミングに悩みにくい
投資初心者にとって難しいのが、
「いつ買えばいいの?」
という問題です。
株価は上がったり下がったりするため、最適な購入タイミングを事前に正確に判断することは簡単ではありません。
- 「いつ買う?」を毎回考えなくていい:積立投資では、毎月○日に○万円のようにルールを決めておけば、毎回購入タイミングを判断する必要がありません。
- 高値づかみを避ける考え方:価格が高いときには少ない数量を買い、価格が安いときには同じ金額でより多くの数量を購入することになります。これによって、購入タイミングが一つに集中することを避けられます。
- 相場を予測する難しさ:「今が底だ」「来月は上がる」と正確に予測するのは簡単ではありません。積立投資は、こうしたタイミング判断の負担を減らす方法の一つです。
理由③|購入タイミングを分散できる
積立投資では、複数のタイミングに分けて商品を購入します。
これが積立投資を理解するうえで重要なポイントです。
- 高いときは少なく、安いときは多く買う:例えば毎月1万円を投資するとします。商品の価格が1,000円なら10口、500円なら20口、2,000円なら5口というように、同じ1万円でも購入できる数量が変わります。
- ドルコスト平均法とは?:このような定額積立の代表的な考え方がドルコスト平均法です。価格が高いときには購入量が少なくなり、価格が安いときには購入量が多くなります。
- ドルコスト平均法でも損失は出る:ここは非常に重要です。ドルコスト平均法は、投資タイミングを分散する考え方であり、元本割れを防ぐ方法ではありません。投資する商品そのものの価格が下落すれば、積立投資でも損失が出る可能性があります。
理由④|長期投資と相性がいい
積立投資は、長期的な資産形成と組み合わせやすい方法です。
- 時間を味方につける:長期間にわたって投資を続けることで、投資元本を積み上げる、運用による収益を得る、収益を再投資するといったことを継続していけます。ただし、長期間運用すれば必ず利益が出るわけではありません。
- 複利効果を活用しやすい:投資によって得られた利益を再投資すれば、その利益がさらに運用されることになります。これが複利の考え方です。例えば、100万円を年5%で複利運用できたと仮定すると、10年後約163万円、20年後約265万円、30年後約432万円となります(毎年5%の収益が得られると仮定したシミュレーション)。
- 長期・積立・分散の考え方:資産形成では、長期、積立、分散という3つの考え方がよく使われます。積立投資は、そのうち「積立」と「長期」を組み合わせやすい方法です。
理由⑤|自動化すれば手間が少ない
積立投資では、証券会社などの自動積立サービスを利用できる場合があります。
- 毎月自動で購入できる:あらかじめ設定しておけば、決められた日に自動的に買い付けできます。「今月は投資するのを忘れていた!」となるのを防ぎやすくなります。
- 給料日に合わせて積み立てる方法:例えば給料日の後に積立設定をしておけば、収入 → 投資 → 残ったお金で生活という仕組みを作ることもできます。ただし、生活費や緊急時に必要なお金まで投資しないよう注意しましょう。
- 投資を習慣化しやすい:自動化することで、「今月はどうしよう?」と毎回悩む必要がなくなります。投資を生活の一部にしやすいのが積立投資のメリットです。
理由⑥|価格変動に慣れやすい
投資を始めると、必ずといっていいほど価格の上昇・下落を経験します。
- 投資では値上がり・値下がりがある:例えば10万円を投資して、10万円 → 11万円になることもあれば、10万円 → 9万円になることもあります。投資では、利益だけでなく損失も経験する可能性があります。
- 下落時にも積み立てる考え方:積立投資では、価格が下落しているときも一定額を購入します。価格が下がれば、同じ金額で購入できる数量は増えます。ただし、「下落=必ず買い時」という意味ではありません。
- 短期的な値動きに振り回されにくくする:積立投資を長期的に続けることで、毎日の価格変動ではなく、「自分は何のために投資しているのか」という長期的な目的を意識しやすくなります。
積立投資は少額から自動でタイミングを分散して継続できるため、初心者でも価格変動に慣れながら長期的な資産形成に取り組みやすい特長がある。
積立投資で知っておきたい「ドルコスト平均法」とは?
積立投資の根幹をなす「ドルコスト平均法」の仕組みや、メリット・注意点について詳しく解説します。
積立投資を調べていると、「ドルコスト平均法」という言葉を目にすることがあります。
ドルコスト平均法の仕組み
ドルコスト平均法は、一定額を定期的に投資することで、価格が変動する商品を異なる価格で購入していく方法です。
例えば毎月1万円を投資すると、
- 価格が高い月 → 少ない数量を購入
- 価格が安い月 → 多い数量を購入
となります。
価格が高いとき・安いときの購入量
仮に毎月1万円を投資すると、以下のようになります。
| 商品価格 | 購入できる数量 |
|---|---|
| 1,000円 | 10口 |
| 500円 | 20口 |
| 2,000円 | 5口 |
このように、価格が安いときには多く購入し、高いときには少なく購入することになります。
一括投資との違い
一括投資では、一度の購入価格の影響が大きくなります。
積立投資では、複数の価格で購入するため、購入タイミングを分散できます。
ただし、相場が長期間上昇する場合などには、一括投資のほうが結果的に有利になるケースもあります。
ドルコスト平均法のメリット
主なメリットは、
- 購入タイミングを分散できる
- 一度に大きな金額を投資しなくていい
- 投資タイミングを毎回判断しなくていい
といった点です。
ドルコスト平均法の注意点
ドルコスト平均法にも万能ではないという注意点があります。
例えば、投資対象が長期間にわたって下落し続ければ、積立を続けても損失が拡大する可能性があります。
また、相場が継続的に上昇する場合には、最初に一括投資したほうが有利になる場合もあります。
ドルコスト平均法は価格変動に応じて購入量を自動調整する便利な手法だが、相場の長期下落による損失リスクを防ぐ万能の盾ではない。
積立投資はいくら始める?「3つの金額」でシミュレーション
毎月の積立額によって投資元本がどのように変化するか具体的な金額でシミュレーションし、無理のない選び方を解説します。
ここでは、毎月の積立額によって投資元本がどう変わるのかを見てみましょう。
月1万円なら年間いくら?
月1万円なら、
1万円 × 12か月 = 年間12万円
です。
20年間続けると、
240万円
になります。
月3万円なら年間いくら?
月3万円なら、
3万円 × 12か月 = 年間36万円
です。
20年間では、
720万円
になります。
月5万円なら年間いくら?
月5万円なら、
5万円 × 12か月 = 年間60万円
です。
20年間では、
1,200万円
になります。
10年・20年で投資元本はいくらになる?
| 毎月の積立額 | 10年間 | 20年間 |
|---|---|---|
| 1万円 | 120万円 | 240万円 |
| 3万円 | 360万円 | 720万円 |
| 5万円 | 600万円 | 1,200万円 |
※手数料・税金・運用収益を考慮していない単純計算です。
運用利回りを加えた場合の考え方
実際の投資では、運用による利益や損失が発生します。
例えば、毎月3万円を20年間積み立てると元本は720万円ですが、運用によって資産額が720万円を上回る可能性もあれば、下回る可能性もあります。
積立額 = 将来の資産額
ではありません。
無理なく続けられる金額を選ぶ
積立投資で大切なのは、無理をしないことです。
毎月の収入から、
- 生活費
- 住宅費
- 保険料
- 教育費
- 貯金
- 将来必要なお金
などを考えたうえで、余裕資金から投資額を決めましょう。
積立額のシミュレーション結果はあくまで元本の単純計算であり、家計を圧迫しない余裕資金の範囲内で無理なく継続することが最優先である。
積立投資でおすすめされやすい「3つの投資先」
積立投資で一般的に選ばれることの多い「投資信託」「ETF」「株式」の3つの特徴や違いについて解説します。
積立投資では、どの商品を選ぶかも重要です。
① 投資信託
投資信託は、複数の株式や債券などに投資する商品があります。
- 投資信託が積立に向いている理由:少額から購入できる商品があり、複数の資産や企業に分散できる商品もあります。特にインデックスファンドは、特定の指数への連動を目指す商品として知られています。ただし、投資信託にも価格変動リスクや手数料などがあります。
→ 投資信託とは?初心者が知るべき「6つのメリット・デメリット」を解説
② ETF
ETFは、取引所に上場している投資信託です。
株式のように市場で売買できることが特徴です。
- 投資信託との違い:投資信託とETFには、売買方法、価格の決まり方、手数料、分配金などの違いがあります。
→ ETFとは?初心者でもわかる「7つの特徴」と投資信託との違い
③ 株式
個別企業の株式を定期的に購入する方法もあります。
ただし、個別株は企業ごとの業績やニュースなどの影響を受けるため、投資信託などと比較して集中リスクが高くなる場合があります。
→ 株式投資とは?初心者が知っておきたい「5つの仕組み」を徹底解説
積立投資の対象としては少額から分散投資ができる投資信託やETFが選ばれやすく、特徴を理解したうえで商品を選ぶ必要がある。
積立投資ならNISAを活用するのもおすすめ
非課税メリットを受けながら積立投資を行える「NISA制度(つみたて投資枠)」の仕組みと注意点について解説します。
積立投資について調べるなら、NISAも知っておきましょう。
NISAとは?
NISAは、投資によって得られた一定の利益が非課税になる税制上の制度です。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
があります。
つみたて投資枠の仕組み
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象になっています。
そのため、積立投資を始めたい人にとって、知っておきたい制度の一つです。
NISAで積立投資をするメリット
通常、投資で得た利益には税金がかかります。
NISAでは、一定の条件のもとで投資から得られる利益が非課税になります。
そのため、長期的な資産形成に活用する方法があります。
NISAでも元本割れする
ここは必ず覚えておきましょう。
NISAを使っても投資のリスクがなくなるわけではありません。
投資した商品が値下がりすれば、元本割れする可能性があります。
→ NISAとは?初心者向け「7つのポイント」
NISAのつみたて投資枠を活用すれば利益が非課税になり長期の資産形成に有利だが、制度を利用しても元本割れリスク自体は消えない。
積立投資を始める「5ステップ」
実際に積立投資をスタートするための具体的な手順を5つのステップに分けて解説します。
ここまで読んで、
「実際に積立投資を始めたい」
と思ったあなたは、次の5ステップで考えてみましょう。
STEP1|投資する目的を決める
まず、
「何のために投資するのか?」
を考えます。
例えば、
- 老後資金
- 将来の生活資金
- 資産形成
- 住宅購入資金
- 子どもの教育資金
などです。
目的によって、必要な金額や運用期間も変わります。
STEP2|毎月の投資額を決める
次に、無理なく投資できる金額を決めます。
「周りが月5万円投資しているから、自分も5万円」
と考える必要はありません。
あなたの家計に合った金額を設定しましょう。
STEP3|証券口座を開設する
積立投資をするには、証券会社などで口座を開設する必要があります。
証券会社を選ぶときには、
- 手数料
- 取り扱い商品
- 積立サービス
- ポイントサービス
- アプリの使いやすさ
などを確認しましょう。
STEP4|積み立てる商品を選ぶ
商品を選ぶときには、
- 投資対象
- リスク
- 手数料
- 分散性
- 過去の値動き
などを確認します。
「人気だから」という理由だけで決めないことが大切です。
STEP5|積立設定をして継続する
最後に、
金額・商品・購入頻度
などを設定します。
設定後は、定期的に資産状況を確認しながら長期的な運用を考えます。
積立投資を始める際は目的の明確化や口座開設、自分に合った金額・商品の選定といったステップを順序よく踏むことが大切である。
積立投資で失敗しないための「5つの注意点」
積立投資で陥りがちな失敗を防ぐために、知っておくべき5つの注意点とリスク管理について解説します。
積立投資は初心者にも始めやすい方法ですが、注意点もあります。
①「積立なら絶対に儲かる」と考えない
積立投資でも元本割れする可能性があります。
「積立だから安全」という考え方は避けましょう。
② 生活費まで投資しない
投資は余裕資金で行うことが基本です。
家賃や食費、急な出費に必要なお金まで投資してしまうと、相場が下落したときに困る可能性があります。
③ 値下がりしたときに焦って売らない
積立投資をしていると、価格が下落する局面もあります。
短期的な下落だけで慌てず、
「なぜこの商品を選んだのか?」
を改めて確認しましょう。
ただし、投資先の前提が大きく変わった場合は、投資方針そのものを見直すことも必要です。
④ 手数料の高い商品を選ばない
投資信託などでは、保有している間に手数料がかかる商品があります。
長期間保有する場合、コストの違いが運用成果に影響する可能性があります。
商品を選ぶ際には、購入時だけでなく保有中にかかる費用も確認しましょう。
⑤ 積立額を無理に増やしすぎない
「もっと早く資産を増やしたい」と思って、積立額を急に増やすのはおすすめできません。
生活費や貯金とのバランスを考え、
「何年も続けられる金額」
を基準に考えましょう。
積立投資は万能ではなく元本割れリスクがあるため、生活費を削らず余裕資金で行い、短期的な下落に慌てずコストにも注意する必要がある。
積立投資の「メリット・デメリット」を比較
積立投資のメリットとデメリットを対比させ、全体像を分かりやすく整理します。
最後に、積立投資のメリットとデメリットを整理しましょう。
| メリット | デメリット |
|---|---|
| 少額から始めやすい | 元本保証ではない |
| 購入タイミングを分散できる | 短期間では大きな利益を狙いにくい |
| 自動化しやすい | 商品選びが重要 |
| 長期投資と相性がいい | 相場下落時に不安になる |
| 投資を習慣化しやすい | 一括投資より利益が小さくなる場合もある |
積立投資は便利な方法ですが、メリットだけを見るのではなく、デメリットも理解しておきましょう。
積立投資には少額から始めやすいなどの大きなメリットがある一方で、元本保証がない点や短期間では利益が出にくいデメリットも存在する。
積立投資が向いている人・向いていない人
どのような人が積立投資に向いているのか、具体的なタイプや始める前の心構えを解説します。
積立投資が向いている「5つのタイプ」
- 投資初心者:投資タイミングを毎回判断する必要がないため、初めて投資をする人にも取り組みやすい方法です。
- 長期的に資産形成したい:将来に向けてコツコツ資産を作りたいなら、積立投資を検討する選択肢があります。
- 毎月コツコツ続けたい:少額を継続的に投資するスタイルに向いています。
- 投資タイミングを考えるのが苦手:「今買うべきか?」と毎回悩みたくない人にも向いています。
- 忙しくて投資に時間をかけたくない:自動積立を利用すれば、投資にかける時間を抑えやすくなります。
積立投資を始める前に考えたい「3つのこと」
- 近いうちに使うお金ではないか:数年以内に使う予定のお金を、値動きのある投資商品に回すことは慎重に考えましょう。
- 毎月無理なく続けられるか:積立額が大きすぎると、生活が苦くなる可能性があります。「この金額なら長く続けられる」と思える金額から考えましょう。
- 値下がりしても慌てない資金か:投資では、資産価値が一時的に大きく下落する可能性があります。下落しても生活に影響しない余裕資金を使うことが大切です。
積立投資は忙しい初心者やコツコツ続けたい人に向いているが、近いうちに使う予定のない余裕資金で行うことが前提となる。
積立投資で暴落したらどうする?
相場が暴落した際に積立投資でどのような現象が起きるか、冷静に対処するための考え方を解説します。
積立投資を続けていると、相場の暴落に遭遇する可能性もあります。
積立中の下落は必ずしも悪いことではない
価格が下落すると、同じ金額でもより多くの数量を購入できます。
例えば、毎月1万円を積み立てている場合、
- 1口1,000円なら10口
- 1口500円なら20口
購入できます。
ただし、これは「下落すれば必ず得」という意味ではありません。
下落すると購入できる口数が増える
積立投資では、価格が下落したときにも機械的に購入することになります。
その後に価格が回復すれば、安い価格で購入した分がプラスに働く可能性があります。
しかし、価格がさらに下落する可能性もあります。
暴落時に積立をやめるリスク
価格が下落したことで怖くなり、積立を停止してしまうと、その後の回復局面で投資できない可能性があります。
ただし、無理に続ければいいということではありません。
投資先そのものに問題がある場合や、家計が苦しくなった場合は、積立額や投資方針を見直す必要があります。
投資先そのものを確認する
暴落したときは、
「価格が下がった」という事実だけではなく、「なぜ下がったのか」
を確認しましょう。
長期的な投資目的を見直す
最初に決めた投資目的が変わっていないなら、短期的な値動きだけで判断しないことも大切です。
暴落時の下落は口数を多く買える機会になることもあるが、恐怖で安易に積立をやめず、投資先の理由や目的を冷静に確認することが重要である。
よくある質問
積立投資はいくらから始められる?
最低投資額は金融機関や商品によって異なります。
少額から始められるサービスもあるため、まずは無理のない金額を検討しましょう。
積立投資は初心者でもできる?
はい。
積立投資は、投資金額や購入頻度を設定して自動化できるため、初心者にも取り組みやすい方法の一つです。
ただし、投資である以上、価格下落による損失リスクがあります。
積立投資と一括投資はどちらがいい?
どちらにもメリット・デメリットがあります。
積立投資は購入タイミングを分散しやすい一方、一括投資は市場が上昇した場合に早くから資金を運用できるメリットがあります。
あなたの資金状況や投資目的によって考えましょう。
積立投資なら本当に儲かる?
必ず儲かるわけではありません。
投資対象の価格が下落すれば損失が発生する可能性があります。
毎月いくら積み立てればいい?
正解はありません。
家計に無理がなく、長期間続けられる金額を考えましょう。
積立投資にNISAは使える?
NISAのつみたて投資枠を利用して、対象となる投資信託などを積み立てることができます。
ただし、NISAを利用しても投資の元本割れリスクはなくなりません。
積立投資では何を買えばいい?
投資信託、ETF、株式などがあります。
初心者の場合は、商品の仕組み、投資対象、手数料、リスクなどを理解したうえで選びましょう。
積立投資は何年続ければいい?
「○年続ければ必ず利益が出る」という基準はありません。
長期的な資産形成を目的とするなら、10年、20年などの長い期間を想定することがあります。
株価が暴落したら積立をやめるべき?
価格が下落したという理由だけで、すぐにやめる必要があるとは限りません。
ただし、投資先や家計の状況に大きな変化があった場合は、投資方針を見直しましょう。
積立投資と長期投資は何が違う?
積立投資は「定期的に投資する方法」。
長期投資は「長期間保有して資産形成を目指す考え方」です。
そのため、積立投資を長期投資として行うこともできます。
次に読みたい記事
積立投資の理解をさらに深めるため、次に読むべきおすすめの関連記事を紹介します。
積立投資について理解したら、次は投資の基本をさらに深掘りしてみましょう。
- 長期投資とは?初心者が知っておきたい「5つのメリット」と成功のコツ:長期投資のメリットや複利、成功のコツを詳しく解説しています。
- NISAとは?初心者向け「7つのポイント」:NISAの仕組みや、つみたて投資枠・成長投資枠について解説しています。
- 投資信託とは?初心者が知るべき「6つのメリット・デメリット」:積立投資の商品選びで候補になりやすい投資信託について解説しています。
- ETFとは?初心者でもわかる「7つの特徴」と投資信託との違い:ETFの仕組みや投資信託との違いを知りたいあなたにおすすめです。
- 株式投資の始め方「6ステップ」:株式投資を実際に始めるまでの流れを解説しています。
積立投資の基礎を学んだ後は、長期投資やNISA、具体的な商品知識に関する関連記事を読むことで理解をさらに深めることができる。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント