「そろそろ投資を始めたほうがいいのかな?」
あなたも、そんなことを考えたことはありませんか?
30代になって、毎月きちんと働いて貯金もしている。
でも、ふと通帳を見て、
「このまま銀行に貯金しているだけで、将来大丈夫なのかな?」
と不安になる。
ニュースやSNSを見れば「NISA」「投資信託」「S&P500」「株式投資」などの言葉が目に入ってくる。
「NISAくらいは始めたほうがいいのかな」と思って調べてみても、知らない言葉ばかりで余計に難しく感じる。
そんな状態なら、いきなり投資を始める必要はありません。
まずは「投資とは何なのか」を知ることから始めれば大丈夫です。
この記事では、投資経験がないあなたに向けて、投資を始める前に知っておきたい7つの基本をできるだけやさしく解説します。
この記事を読み終えるころには、
- 投資とは何なのか
- なぜ投資で利益が出るのか
- 株式・投資信託・ETFは何が違うのか
- 投資にはどんなリスクがあるのか
- 初心者は何から始めればいいのか
- NISAはどんな制度なのか
- 投資で失敗しないために何を避ければいいのか
が一通りわかるようになります。
「投資のことはほとんど知らない」という状態でも大丈夫です。
まずは、あなたのお金について考えるところから始めてみましょう。
投資とは?
投資の定義や貯金との違い、金融庁の考え方を交えた資産形成の基本的な位置づけを解説します。
投資とは、将来的な利益や資産の成長を期待して、お金を株式や投資信託などの金融商品に振り向けることです。
もっと簡単に言えば、
今のお金を、将来のために働かせる方法の一つ
と考えるとわかりやすいでしょう。
例えば、あなたが銀行に100万円を預けているとします。
銀行預金は基本的に元本割れを避けながらお金を保管する方法ですが、投資では、そのお金の一部を株式や投資信託などに振り向け、将来的な成長や収益を期待します。
もちろん、投資したものの価格が上がるとは限りません。
100万円投資したものが90万円になることもあります。
つまり、
投資=必ずお金が増える方法
ではありません。
ここは最初にしっかり覚えておきましょう。
金融庁も、株式や投資信託などは預貯金より高いリターンを期待できる一方、元本割れのおそれがあると説明しています。
では、そんなリスクのある投資を、なぜわざわざするのでしょうか?
その理由を理解するために、まず7つの基本を見ていきましょう。
投資とは将来の成長を期待して金融商品にお金を振り向ける行為であり、貯金とは異なり元本割れの可能性がある一方で資産を増やす選択肢の一つとなる。
投資初心者が知っておきたい「7つの基本」
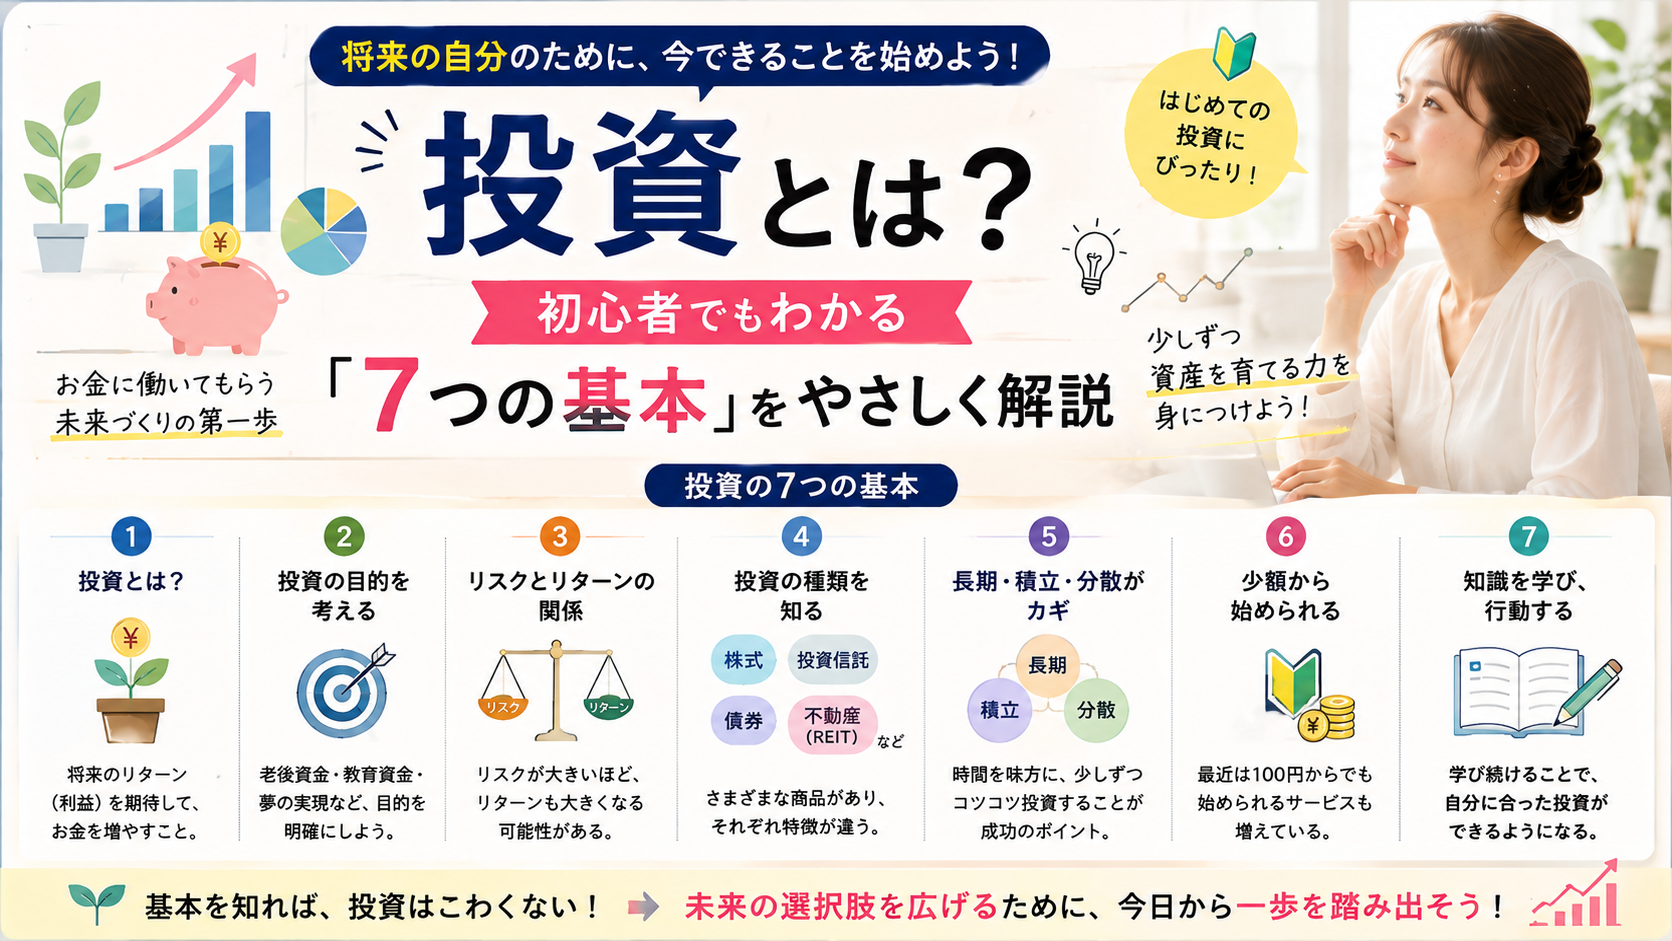
投資を始める前に必ず押さえておくべき7つの基本原則について詳しく解説します。
基本① 投資は「お金を働かせる」方法の一つ
あなたは普段、会社で働いて給料を受け取っていますよね。
つまり、
あなたが働く → 会社から給料を受け取る
という仕組みです。
投資では、それとは別に、
お金を金融商品に投じる → 資産の成長や収益を期待する
という形になります。
もちろん、投資では価格が下がることもあります。
だから「お金を働かせれば必ず増える」という意味ではありません。
将来のために、お金の一部を資産形成に回す選択肢が投資
と考えるとよいでしょう。
基本② 投資には「リスク」と「リターン」がある
投資について調べていると、「リスク」という言葉がよく出てきます。
ここでいうリスクとは、簡単に言えば結果が不確実で、価格が変動する可能性があることです。
例えば、
100万円を投資したら110万円になるかもしれない。
一方で、90万円になるかもしれない。
これが投資です。
「できるだけ利益を増やしたい」と考える一方で、「できるだけ損したくない」とも思いますよね。
この2つのバランスを考えることが、投資では重要になります。
基本③ 投資には「株・投資信託・ETF」などの種類がある
「投資」と聞くと、あなたは「株を買うこと」をイメージするかもしれません。
でも、投資にはいろいろな種類があります。
代表的なのが、
- 株式
- 投資信託
- ETF
- 債券
- REIT
などです。
それぞれ仕組みやリスクが違います。
だから、最初から「どれを買えばいい?」と考えるより、
「それぞれどんなものなの?」
と基本を知ることから始めるのがおすすめです。
基本④ 投資で利益が出る仕組みは大きく2つ
投資で利益が出る仕組みは、大きく分けると2つあります。
一つは、買ったものが値上がりすること。
もう一つは、配当金や分配金などを受け取ることです。
このあと詳しく解説しますが、ここでは、
「投資では、値上がりや配当などによって利益を得られる可能性がある」
と覚えておけば大丈夫です。
基本⑤「長期・積立・分散」を知っておく
投資を調べていると、
長期・積立・分散
という言葉を目にすることがあります。
これは、資産形成を考えるうえで知っておきたい基本的な考え方です。
金融庁も、資産形成の基本として「長期・積立・分散投資」を紹介しています。
例えば、
一度に大きな金額を投資するのではなく、定期的に少しずつ投資する。
一つの商品だけではなく、複数の資産に分ける。
短期間の値動きだけでなく、長期的な視点で考える。
こうした考え方があります。
ただし、長期・積立・分散をすれば損をしなくなるわけではありません。
基本⑥ 投資には「元本割れ」の可能性がある
ここは絶対に忘れないでください。
投資では、あなたが投資した金額を下回る可能性があります。
例えば10万円を投資して、価格が下落すれば8万円になることもあります。
「NISAなら損をしない」
ということでもありません。
NISAは税制上の優遇制度であって、投資そのもののリスクをなくす制度ではないからです。
基本⑦ 生活に必要なお金まで投資しない
投資を始めるとき、
「早く資産を増やしたい!」
と思って、貯金を全部投資したくなるかもしれません。
でも、ちょっと待ってください。
あなたが今後数年以内に使う予定のお金まで投資する必要はありません。
まずは、
生活に必要なお金
を確保する。
そのうえで、
将来に向けて使う予定のない余裕資金
について投資を考える。
この順番を意識しましょう。
金融庁も、資産形成の基本としてまず収入・支出を把握し、家計管理をすることを挙げています。
投資にはリスクや元本割れの可能性があるため、生活に必要のない余裕資金を使い、長期・積立・分散を基本として行うことが極めて重要である。
投資にはどんな種類がある?
株式や投資信託、ETFなど、投資初心者が知っておくべき代表的な金融商品の特徴を学びます。
ここまで読んで、
「じゃあ、実際には何に投資するの?」
と思ったかもしれません。
まずは代表的な5種類を見てみましょう。
株式投資
株式投資は、企業が発行する株式を購入する方法です。
あなたが買った株式の価格が上昇すれば、売却によって利益を得られる可能性があります。
また、企業によっては配当金を受け取れる場合もあります。
ただし、株価が下がれば損失が発生します。
→ 株式投資について詳しく知りたいなら「株式投資とは?」へ
投資信託
投資信託は、あなたを含む複数の投資家から集めたお金をまとめて運用する金融商品です。
商品によって、国内外の株式や債券など、さまざまな資産に投資します。
「自分で一つひとつ株を選ぶのは難しそう」と感じるなら、投資信託という選択肢があることを知っておくとよいでしょう。
→ 「投資信託とは?」で詳しく解説
ETF
ETFは、証券取引所に上場している投資信託です。
株式のように市場で売買できるという特徴があります。
「投資信託とETFは何が違うの?」
と思ったら、次の記事で詳しく確認してみてください。
→ 「ETFとは?」で詳しく解説
債券
債券は、国や企業などが発行するものです。
あなたが債券を購入すると、発行体にお金を貸すような形になり、利息を受け取る仕組みがあります。
ただし、発行体の信用力などによるリスクもあります。
REIT
REITは、不動産を投資対象とする金融商品です。
「不動産投資には興味があるけれど、マンションを直接買うのは難しい」
という場合に知っておきたい選択肢の一つです。
投資商品には株式や投資信託、ETFなど様々な種類があり、それぞれ仕組みやリスク特性が異なるため特徴を理解して選ぶことが大切である。
投資で利益が出る「2つの仕組み」
投資によって利益が発生する「値上がり益」と「配当・分配金」の基本構造を解説します。
では、あなたが投資をした場合、どうやって利益が出るのでしょうか?
代表的なのが次の2つです。
① 値上がりによる利益
例えば、あなたが1万円で株を購入したとします。
その株が1万2,000円になったタイミングで売却すれば、購入価格との差額2,000円が利益になります。
これを一般に値上がり益と呼びます。
ただし、逆もあります。
1万円で買った株が8,000円になれば、売却した場合には2,000円の損失です。
つまり、
値上がりする可能性がある=値下がりする可能性もある
ということです。
② 配当金・分配金などによる利益
株式を保有していると、企業によっては配当金を受け取れる場合があります。
また、投資信託では商品によって分配金が支払われる場合があります。
ただし、配当金や分配金は必ずもらえるわけではありません。
「配当金が高いから絶対にお得」と考えるのではなく、商品の仕組みを理解することが大切です。
投資の利益は売却時の値上がり益と、保有中の配当金・分配金の2つに分けられるが、どちらも確実に出るとは限らない。
投資のメリット「4つ」
資産形成における投資のメリットを整理し、期待できる効果を確認します。
ここまでリスクについて説明してきましたが、投資にはどんなメリットがあるのでしょうか?
① 資産が増える可能性がある
あなたが将来のために貯めているお金を、投資に回すことで、資産が成長する可能性があります。
もちろん、利益が保証されているわけではありません。
それでも、長期的な資産形成を考えるうえで、投資は一つの選択肢になります。
② 物価上昇への備えを考えられる
例えば、今まで100円で買えたものが120円になったら、同じ100円では買えません。
物価が上昇すると、現金の購買力は相対的に低下します。
そのため、預貯金だけでなく、さまざまな資産を持つことについて考える意味があります。
③ 少額から始められる商品がある
「投資には何百万円も必要」と思っていませんか?
実際には、金融商品によっては少額から購入できるものもあります。
だから、最初から大きなお金を用意する必要があるとは限りません。
④ 将来の資産形成につながる
あなたが30代なら、老後までまだ時間があります。
もちろん人生には、結婚、住宅、子育て、転職など、さまざまなライフイベントがあります。
だからこそ、
「いつ、何のために、いくら必要なのか」
を考えながら資産形成をしていくことが重要です。
投資を活用することで預貯金を上回る資産増加の期待や物価上昇への備え、少額からの将来に向けた資産形成が可能になるというメリットがある。
投資のリスク「5つ」|初心者が知っておきたい注意点
初心者が把握しておくべき価格変動や元本割れなどの各種リスクについて解説します。
投資を始めるなら、メリットだけでなくリスクも理解しておきましょう。
① 価格変動リスク
株式や投資信託の価格は変動します。
昨日まで順調だった資産が、今日大きく値下がりすることもあります。
② 元本割れリスク
投資した金額を下回る可能性があります。
「長期投資だから絶対に損をしない」ということではありません。
③ 為替変動リスク
海外の株式や投資信託などに投資する場合、円と外国通貨の為替レートによって、円換算した資産価値が変わることがあります。
④ 信用リスク
債券などでは、発行体の財務状況によって、利息や元本の支払いに影響が出る可能性があります。
⑤ 情報不足によるリスク
あなたがよく理解していない商品に、
「SNSでおすすめされていたから」
「友人が儲かったと言っていたから」
という理由だけで投資するのは避けたいところです。
投資する前に、
- 何に投資しているのか
- どんなリスクがあるのか
- 手数料はいくらなのか
- 自分の目的に合っているのか
を確認しましょう。
投資には価格変動や元本割れ、為替、信用、情報不足といった様々なリスクが伴うため、事前に仕組みを理解し許容範囲内で取り組むことが不可欠である。
投資初心者は何から始める?
投資を始めるための具体的な6つのステップを順序立てて解説します。
ここまで読んで、
「投資については少しわかった。でも、結局何から始めればいいの?」
と思っていませんか?
いきなり証券口座を開設して商品を買う必要はありません。
次の6ステップで考えてみましょう。
STEP1:投資する目的を決める
まず、あなた自身に問いかけてみてください。
「何のために投資するの?」
老後資金でしょうか?
将来の生活費でしょうか?
教育費でしょうか?
それとも、ただ「貯金だけでは不安だから」でしょうか?
目的によって、必要なお金や期間は変わります。
STEP2:家計を確認する
次に、毎月いくら入ってきて、いくら出ていくのかを確認します。
「毎月3万円投資したい」と思っても、生活が苦くなってしまえば長続きしません。
まずは家計を把握しましょう。
STEP3:投資について勉強する
株式、投資信託、ETFなど、それぞれの特徴を理解します。
あなたが「何に投資しているのかわからない」という状態で始めないことが大切です。
STEP4:NISAについて知る
ここでNISAについて学びます。
NISAは投資そのものではなく、投資による一定の利益を非課税にできる制度です。
STEP5:証券口座などを比較する
NISAを利用するには、銀行や証券会社などでNISA口座を開設する必要があります。NISA口座は1人1口座で、金融機関は年単位で変更できます。
だからこそ、「なんとなく有名だから」という理由だけで決めるのではなく、手数料や取扱商品、使いやすさなどを比較してみましょう。
STEP6:無理のない金額から始める
最後に、あなたの家計に合った金額を考えます。
「毎月5万円投資しなければ意味がない」
ということではありません。
大切なのは、無理なく続けられる金額かどうかです。
投資を始める際は目的の明確化や家計の確認、基本の学習、制度や口座の選定を経て無理のない金額から継続することが大切である。
投資初心者におすすめの3つの基本戦略
長期・積立・分散という資産形成の王道的な戦略について学びます。
あなたが投資を始めるなら、ぜひ知っておきたいのが、
長期・積立・分散
という3つの考え方です。
長期投資
短期間の値動きだけを見て売買するのではなく、長い期間で資産形成を考える方法です。
長期投資では複利効果が期待できる場合がありますが、将来の利益が保証されるわけではありません。金融庁も長期投資を資産形成の基本的な考え方の一つとして紹介しています。
積立投資
毎月など、決まったタイミングで一定額を投資していく方法です。
「今買うべき?それとも来月まで待つべき?」
と毎回悩む必要がなく、ルールを決めて継続しやすいのが特徴です。
金融庁も、積立投資について「決まった金額を続けて投資する」方法として説明しています。
分散投資
一つの資産だけに集中するのではなく、複数の資産や地域などに分けて投資する考え方です。
例えば、一つの会社だけに資産を集中させるのではなく、複数の企業や資産に分けることで、一つの投資先の値下がりによる影響を抑えることを目指します。
ただし、分散すれば損失がなくなるわけではありません。
初心者は「長期・積立・分散」の3つの基本戦略を組み合わせることで、価格変動のリスクを抑えながら資産形成を目指すことができる。
投資を始めるなら新NISAを知っておこう
税制優遇を受けられる新NISA制度の仕組みや枠組みについて解説します。
あなたが投資について調べ始めたなら、「NISA」という言葉を何度も目にするはずです。
NISAは、少額投資非課税制度のこと。
対象となる投資から得られる一定の利益が非課税になる制度です。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
年間投資枠は、
- つみたて投資枠:120万円
- 成長投資枠:240万円
で、合わせて年間360万円です。
非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円まで。
非課税保有期間は無期限です。
ただし、ここで勘違いしてほしくないことがあります。
NISAを使えば必ず儲かるわけではありません。
NISAはあくまで税制上の制度です。
投資した金融商品の価格が下落すれば、損失が出る可能性はあります。
だから、
投資を知る → NISAを知る → 商品を知る → 証券口座を比較する → 自分に合った方法を考える
という順番で進めていきましょう。
新NISAは運用益を非課税にできる優れた税制優遇制度であるが、制度自体の利用と投資のリスクは切り離して理解する必要がある。
投資初心者がやってはいけない「5つの失敗」
初心者が陥りがちな代表的な失敗パターンと避けるべき行動を学びます。
あなたがこれから投資を始めるなら、次の5つは特に注意してください。
① 生活費まで投資する
「もっと早く資産を増やしたい」
と思って、生活費まで投資に回してはいけません。
投資に回したお金が値下がりしても、生活に困らない状態を作ることが大切です。
② いきなり大きなお金を投資する
最初から大金を投資する必要はありません。
まずは仕組みを理解し、自分がどの程度の値動きなら耐えられるのかを知りましょう。
③ SNSの「絶対儲かる」を信じる
もし、
- 「絶対に儲かる」
- 「損することはない」
- 「今すぐ買わないと間に合わない」
と言われたら、一度立ち止まってください。
投資に絶対はありません。
④ 値下がりして慌てて売る
投資を始めると、資産の価格が下がる場面があります。
そのたびに不安になって売ってしまうと、長期的な資産形成が難しくなることがあります。
だからこそ、投資する前に「どの程度の値下がりなら耐えられるか」を考えておくことが大切です。
⑤ よくわからない商品を買う
- 「みんなが買っているから」
- 「SNSでおすすめされていたから」
- 「有名な人が紹介していたから」
だけで商品を選ばないようにしましょう。
あなた自身が、
「これは何に投資する商品なのか」
を説明できるくらい理解してから検討することをおすすめします。
生活費の投資やSNSの甘い言葉、感情的な売買、よくわからない商品への投資は避け、基本に忠実な資産形成を心がけることが失敗を防ぐ鍵となる。
よくある質問
投資はいくらから始められる?
金融商品によって異なりますが、少額から購入できるものもあります。
「投資=何百万円も必要」と考える必要はありません。
ただし、最低投資額だけで決めるのではなく、手数料やリスクなども確認しましょう。
投資は初心者でもできる?
できます。
ただし、いきなり商品を購入するのではなく、まずは投資の基本やリスクを理解しましょう。
あなたが「何に投資しているのか」を説明できる状態を目指すと安心です。
投資は危険ではない?
投資には元本割れの可能性があります。
その意味では、リスクのないものではありません。
一方で、長期・積立・分散などの考え方を取り入れることで、価格変動と付き合いながら資産形成を目指すことはできます。
投資と貯金はどちらがいい?
どちらか一方を選ぶ必要はありません。
近いうちに使うお金や生活を守るためのお金は貯金。
長期的な資産形成を考えるお金については投資。
というように、役割を分けて考える方法があります。
まずはあなたの家計を確認してみましょう。
初心者は何に投資すればいい?
「初心者ならこれ」という一つの正解があるわけではありません。
あなたの収入、貯金、投資目的、投資期間、リスクへの考え方によって変わります。
まずは株式、投資信託、ETFなどの違いを知るところから始めてみてください。
NISAから始めた方がいい?
NISAは投資商品ではなく、税制上の制度です。
そのため、
「NISAを始める=特定の商品を買う」
という意味ではありません。
まず投資の基本を理解し、そのうえでNISAをどう活用するかを考えましょう。
次に読みたい記事
基礎知識を学んだ後にさらに理解を深めるための関連記事一覧を紹介します。
ここまで読んで、投資の基本は少しわかってきたでしょうか?
次は、あなたが気になったところから一つずつ詳しく学んでみてください。
- 株式投資とは?
「株を買う」って具体的にどういうこと?株価が動く仕組みや、利益が出る仕組みを初心者向けに解説します。
→ 株式投資とは?初心者が知っておきたい「5つの仕組み」 - 投資信託とは?
「投資信託って結局何を買っているの?」そんな疑問を解消しながら、仕組みやメリット・デメリットを解説します。
→ 投資信託とは?初心者が知るべき「6つのメリット・デメリット」 - ETFとは?
投資信託との違いがよくわからないなら、こちらから。
→ ETFとは?初心者でもわかる「7つの特徴」と投資信託との違い - 株式投資の始め方
「勉強はした。でも、実際に始めるとしたら何をすればいい?」という疑問に答えます。
→ 株式投資の始め方「6ステップ」|初心者が最初にやることを完全ガイド - NISAとは?
NISAについてもっと詳しく知りたいなら、こちらへ。
→ NISAとは?初心者向け「7つのポイント」を完全ガイド
基礎知識を身につけた後は、個別商品や制度に関する関連記事を通じてさらに知識を深め、実践に備えることがおすすめである。
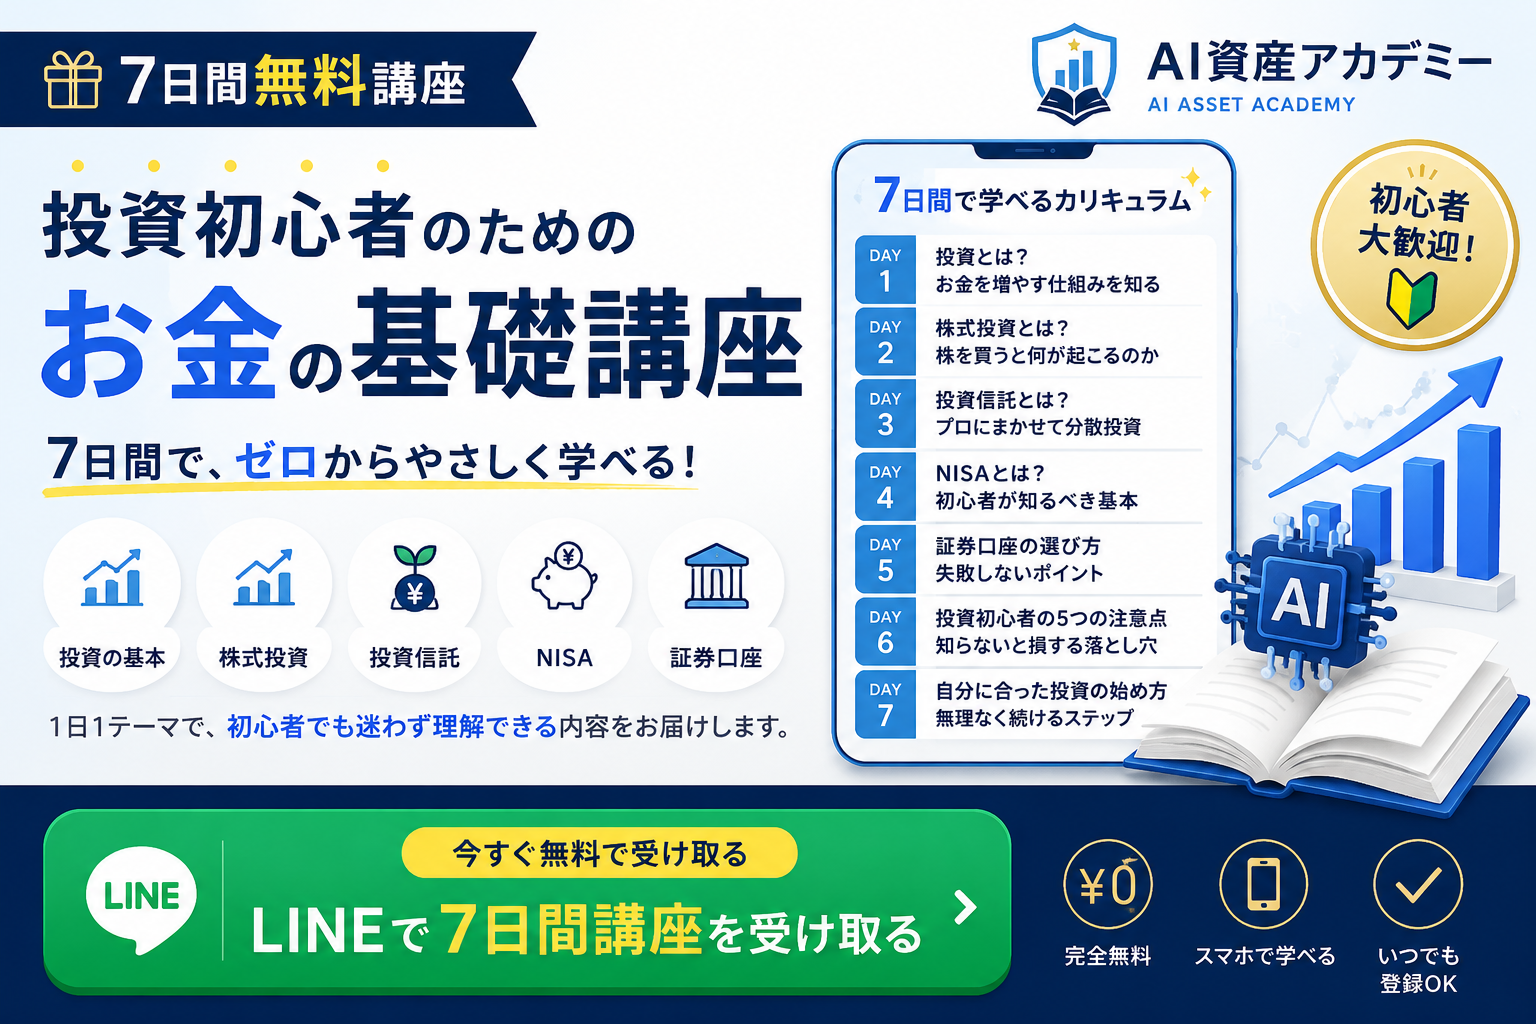
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント