「投資信託って、結局どういうもの?」
NISAについて調べていると、「投資信託」という言葉をよく目にしますよね。
でも、あなたが投資を始めたばかりなら、
- 株式投資とは何が違うの?
- 投資信託を買うと、何に投資するの?
- 本当に初心者でもできる?
- いくらから始められる?
- NISAで投資信託を買える?
- 投資信託なら損をしない?
- どの商品を選ばればいい?
と、疑問が次々に出てくるかもしれません。
特に「NISAを始めたい」と思っているなら、投資信託について知っておくことは大切です。
ただし、いきなり人気の商品を探す必要はありません。
まずは、投資信託とは何なのか、どんなメリットとデメリットがあるのかを理解しましょう。
この記事では、投資初心者のあなたに向けて、投資信託の仕組みから選び方、NISAとの関係、始め方までをやさしく解説します。
投資信託とは?初心者にもわかる「5つの基本」
投資信託の仕組み、投資対象、基準価額、運用の主体、そして利益が出る仕組みについて解説します。
投資信託とは、投資家から集めたお金を一つにまとめ、運用の専門家が株式や債券などに投資する金融商品です。
あなたが一人で、
「この会社の株を買おう」
「次はこの会社を買おう」
と一つずつ投資先を選ぶのではありません。
投資信託では、商品ごとに決められた運用方針に基づいて、複数の株式や債券などに投資します。
イメージすると、
あなたのお金
↓
投資信託を購入
↓
たくさんの投資家のお金をまとめる
↓
運用会社などが運用
↓
株式・債券などに投資
↓
運用成果があなたの資産に反映される
という仕組みです。
投資信託はみんなのお金をまとめて運用する商品
例えば、あなたが1万円を投資信託に投資したとします。
あなた一人のお金だけで何十社、何百社もの株式を購入するのは難しいですよね。
そこで、たくさんの投資家から集めた資金をまとめて運用します。
商品によっては、国内外の多数の企業などに投資することもあります。
そのため、投資信託には少額から分散投資をしやすいという特徴があります。
ただし、すべての投資信託が幅広く分散されているわけではありません。
「投資信託だから必ず分散されている」と考えず、実際に何に投資している商品なのかを確認しましょう。
投資信託を買うと何に投資するの?
投資信託によって投資対象は異なります。
例えば、
- 国内株式
- 海外株式
- 国内債券
- 海外債券
- REIT
- 複数の資産を組み合わせたもの
などがあります。
例えば「全世界株式」に投資するタイプの商品なら、世界各国の株式に幅広く投資する仕組みになっています。
一方で、特定の国や地域、業種などに絞って投資する商品もあります。
だから、
「投資信託を買えば、いろいろな株に投資できる」
と一括りにするのではなく、
「この投資信託は何に投資しているの?」
と確認することが大切です。
投資信託の価格「基準価額」とは?
投資信託について調べると、基準価額という言葉が出てきます。
これは、投資信託の値段を表す重要な数字です。
株式では「株価」を見ますが、投資信託では「基準価額」を見ます。
投資信託が保有している株式や債券などの価格が変化すると、その影響を受けて基準価額も変動します。
そのため、購入したときより基準価額が上がれば利益が出る可能性があり、下がれば損失が出る可能性があります。
投資信託は誰が運用している?
「投資信託って、誰が運用するの?」
と思いますよね。
投資信託では、運用会社が運用方針に基づいて投資対象を選び、運用を行います。
また、販売会社や信託銀行など、それぞれの役割を担う金融機関が関わっています。
つまり、
あなたが自分で一つひとつ株を売買するのではなく、投資信託という仕組みを通じて運用を行う
というのが大きな特徴です。
投資信託で利益が出る仕組み
投資信託で利益を得る方法は、大きく分けると、
基準価額の値上がりによる利益
と、
分配金
があります。
例えば、1万円で購入した投資信託の基準価額が上昇し、1万2,000円になったとします。
その状態で売却すれば、購入時との差額から手数料などを考慮したうえで利益が出る可能性があります。
一方、基準価額が8,000円になれば、損失が出る可能性があります。
つまり、
投資信託も元本保証ではありません。
ここは、投資を始める前に必ず覚えておきましょう。
投資信託は投資家から資金を集めて専門家が運用する仕組みであり、基準価額の変動や分配金によって利益や損失が生じるため元本保証ではない点を必ず理解しておく必要がある。
—
投資信託の仕組みを「4ステップ」で理解しよう
投資信託を購入してから資産に反映されるまでの4つの具体的なステップについて解説します。
投資信託の仕組みがまだ少し難しく感じるなら、4ステップで考えてみましょう。
STEP1|あなたがお金を出して投資信託を購入する
まず、あなたが証券会社などを通じて投資信託を購入します。
例えば毎月1万円ずつ積み立てる方法もあります。
STEP2|集めたお金をまとめて運用する
あなた一人だけではなく、多くの投資家から集めた資金をまとめます。
STEP3|株式や債券などに投資する
投資信託の商品ごとに決められた運用方針に基づいて、株式や債券などに投資します。
どこに投資するかは商品によって違います。
STEP4|運用成果があなたの資産に反映される
投資先の価格が上昇すれば、投資信託の基準価額が上昇する可能性があります。
反対に価格が下落すれば、基準価額も下落する可能性があります。
つまり、
投資信託を買えば自動的にお金が増える
というわけではありません。
投資先の価格変動によって、あなたの資産も増えたり減ったりします。
投資信託は資金の購入から運用、資産反映までのステップを経て価格が変動するため、自動的にお金が増えるわけではなく投資先の動向に左右される。
—
投資信託の「6つのメリット」
少額投資や分散投資、専門家による運用など、投資信託が持つ6つの代表的なメリットについて解説します。
では、なぜ投資初心者が投資信託を検討するのでしょうか?
代表的なメリットを6つ見てみましょう。
少額から始めやすい
投資信託には、少額から購入できる商品があります。
そのため、
「投資を始めたいけど、いきなり何十万円も使うのは怖い」
と感じているあなたでも、少額から投資を検討できます。
ただし、最低購入金額は金融機関や商品などによって異なります。
1つの商品で分散投資しやすい
例えば、ある投資信託が複数の企業の株式に投資していれば、その投資信託を一つ購入することで複数の企業に投資できます。
一社だけに投資する場合と比べると、投資先を分散しやすいのが特徴です。
ただし、特定の業種や国だけに投資する投資信託もあるため、商品の中身は確認してください。
投資の専門家に運用を任せられる
投資信託では、運用方針に基づいて専門家が投資対象を選び、運用を行います。
あなたが企業の決算資料を一社ずつ確認して、売買する必要はありません。
「自分で株を選ぶのは難しい」
と感じているなら、この点は大きなメリットに感じるかもしれません。
自分で一つひとつ株を選ばなくてもいい
株式投資では、
「どの会社に投資する?」
と自分で企業を選ぶ必要があります。
投資信託なら、商品によっては複数の企業や資産にまとめて投資できます。
そのため、個別企業を一社ずつ分析する負担を減らせます。
積立投資と相性がいい
投資信託には、毎月一定額を購入するような積立投資と相性のよい商品が多くあります。
例えば、
毎月1万円
と金額を決めて積み立てる方法です。
「今買うべきか?」
と毎回悩む必要を減らし、長期的な資産形成を考えやすくなります。
ただし、積立投資でも元本割れの可能性はあります。
NISAを活用できる商品がある
NISAでは、一定の条件を満たす投資信託などへの投資について、利益が非課税になる制度を利用できます。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
があります。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象です。成長投資枠でも一定の投資信託が対象になります。 (fsa.go.jp)
「NISAを使って投資信託を積み立てたい」と考えているなら、まずNISAの仕組みと対象商品を確認してみましょう。
投資信託は少額からの分散投資や専門家への運用委任、積立投資やNISA制度の活用といった初心者にとって取り組みやすい多くのメリットを備えている。
—
投資信託の「6つのデメリット・注意点」
メリットだけを見て、
「投資信託なら初心者でも安心!」
と考えるのは危険です。
投資信託にも注意したいポイントがあります。
元本保証ではない
最も大切なのがこれです。
投資信託は預金ではありません。
あなたが1万円を投資したとしても、1万円が保証されているわけではありません。
基準価額が下落すれば、評価額が8,000円や7,000円になる可能性もあります。
信託報酬などのコストがかかる
投資信託には、商品や販売会社などによってさまざまな費用があります。
代表的なのが信託報酬です。
信託報酬は、投資信託を保有している間にかかる運用管理費用です。
長期で保有する場合は、こうしたコストが運用成果に影響するため、購入前に確認しておきましょう。
商品によって運用成績が大きく違う
「投資信託」という一つのカテゴリーであっても、投資対象や運用方針は商品によって異なります。
国内株式に投資するもの。
海外株式に投資するもの。
債券に投資するもの。
複数の資産に投資するもの。
同じ投資信託でも、値動きやリスクは大きく違います。
自分で投資先を細かく選べない
これはメリットの裏返しでもあります。
あなたが、
「この会社は買いたいけど, この会社はいらない」
と考えても、投資信託では商品に組み込まれている企業を一社ずつ自由に選べるわけではありません。
企業を自分で選びたいなら、個別株の方が向いている場合があります。
短期間では価格が大きく変動することがある
投資信託だから値動きが小さいとは限りません。
株式を中心に投資する商品などでは、相場環境によって基準価額が大きく変動することがあります。
「毎月積み立てれば絶対に損をしない」ということでもありません。
分配金が出れば必ず儲かるわけではない
「分配金が毎月出る投資信託なら、お金が増えているのでは?」
と思うかもしれません。
しかし、分配金が支払われたからといって、必ずしも資産全体が増えているとは限りません。
分配金の仕組みと基準価額の関係を理解したうえで判断することが大切です。
投資信託は元本保証ではなく信託報酬などのコストがかかり、商品による成績の違いや短期的な価格変動リスクがあるため注意が必要である。
—
投資信託にはどんな種類がある?初心者向け「4つの分類」
株式型、債券型、バランス型、そしてインデックス・アクティブ型といった投資信託の主要な分類について解説します。
投資信託にはさまざまな種類があります。
まずは大きく分類してみましょう。
株式型|株式を中心に投資する
国内株式や海外株式などを中心に投資するタイプです。
株式市場の値動きの影響を受けやすい一方、長期的な成長を期待する商品もあります。
債券型|債券を中心に投資する
国債や社債などの債券を中心に投資するタイプです。
株式型とは異なる値動きをする場合がありますが、債券型だから元本保証という意味ではありません。
バランス型|複数の資産にまとめて投資する
株式、債券、REITなど複数の資産を組み合わせるタイプです。
一つの商品で複数の資産に分散しやすいという特徴があります。
インデックス型・アクティブ型|運用方法の違い
投資信託は、運用方法によっても分類できます。
代表的なのが、
インデックス型
と
アクティブ型
です。
インデックスファンドとアクティブファンドの違い
投資信託について勉強していると、この2つは頻繁に登場します。
インデックスファンドとは?
インデックスファンドは、日経平均株価やTOPIX、S&P500などの特定の指数への連動を目指すタイプの投資信託です。
例えば、S&P500への連動を目指す商品なら、米国の代表的な企業の株価動向などを反映した指数に連動することを目指します。
ただし、指数と完全に同じ値動きになるとは限りません。
アクティブファンドとは?
アクティブファンドは、特定の指数を上回る運用成果などを目指して運用するタイプです。
運用方針に基づいて、投資対象を選びます。
手数料や運用方針はどう違う?
一般的に、運用方法が違えばコストや投資対象も変わります。
ただし、
「インデックスだから必ず良い」
「アクティブだから必ず悪い」
ということではありません。
あなたの投資目的や考え方に合っているかを確認することが大切です。
初心者はどちらを選べばいい?
「初心者なら絶対にインデックス」という決まりはありません。
まずは、
- 何に投資するのか
- どんな運用を目指すのか
- 手数料はいくらか
- 自分の投資目的に合っているか
を確認しましょう。
投資信託には株式型や債券型、バランス型のほかインデックス型やアクティブ型などの運用方法があり、自身の目的に合った特徴を見極めることが大切である。
—
投資信託と株式投資は何が違う?
「株式投資とは?」の記事を読んだあなたなら、ここが気になるかもしれません。
大きな違いは、自分で個別企業を選ぶか、投資信託を通じて複数の資産などに投資するかです。
自分で企業を選ぶ「株式投資」
株式投資では、
「この会社に投資したい」
と、あなた自身が企業を選びます。
その分、企業について調べる必要があります。
複数の資産に投資できる「投資信託」
投資信託では、商品によって複数の企業や資産に投資できます。
一つの商品を購入するだけで分散投資しやすいのが特徴です。
分散投資のしやすさはどう違う?
例えば個別株を1社だけ購入するより、複数の企業に投資する投資信託の方が、少ない手間で分散しやすい場合があります。
ただし、投資信託の中身によって分散の程度は異なります。
必要な知識や手間はどう違う?
個別株では企業を調べる必要があります。
投資信託では商品自体の投資対象や運用方針、手数料などを調べる必要があります。
つまり、
投資信託=何も勉強しなくていい
というわけではありません。
初心者はどちらが向いている?
これはあなたの目的によって変わります。
「企業を自分で選びたい」
なら株式投資。
「複数の資産にまとめて投資したい」
なら投資信託。
というように、それぞれの特徴を理解して選びましょう。
→ 株式投資とは?初心者が知っておきたい「5つの仕組み」を徹底解説
株式投資が自分で企業を選んで投資するのに対し、投資信託は複数の資産にまとめて投資できるため、目的や手間を考慮して選ぶ必要がある。
—
投資信託はいくらから始められる?
「投資信託って、何万円くらい必要なの?」
と思っているかもしれません。
投資信託には、少額から購入できる商品があります。
そのため、最初から大きな金額を用意する必要があるとは限りません。
投資信託は少額から購入できる商品がある
購入単位や最低購入金額は、金融機関や商品によって異なります。
あなたが「少額から始めたい」と考えているなら、利用する金融機関の最低購入金額を確認してみましょう。
積立投資なら毎月少しずつ始められる
投資信託では、毎月一定額を積み立てる方法があります。
例えば、
毎月5,000円
毎月1万円
など、自分の家計に合わせて金額を設定できます。
ただし、金額が少なくても投資である以上、元本割れの可能性はあります。
「少額だから意味がない」は本当?
必ずしもそうではありません。
資産形成では、無理なく継続することも大切です。
「いきなり月5万円投資する」のではなく、あなたの家計に合わせて無理のない金額から始めるという考え方もあります。
投資信託は少額や積立投資を活用することで自分の家計に合わせて無理なく始められるため、大きな初期費用がなくても取り組むことができる。
—
投資信託を選ぶときに確認したい「5つのポイント」
「投資信託を始めてみよう」
と思ったら、次は商品選びです。
でも、人気ランキングだけで決めないようにしましょう。
何に投資する商品なのか
まず確認したいのが投資対象です。
日本株なのか、米国株なのか、全世界株なのか。
債券なのか、REITなのか。
ここがわからないまま購入するのは避けたいところです。
信託報酬はいくらか
投資信託を保有している間にかかる代表的なコストが信託報酬です。
長期で保有する場合にはコストの差が積み重なることもあるため、確認しておきましょう。
純資産総額はどのくらいか
純資産総額は、その投資信託がどの程度の資産規模になっているかを見るための一つの指標です。
ただし、
純資産総額が大きい=必ず優れた商品
というわけではありません。
他の情報と合わせて確認しましょう。
過去の運用実績をどう見るか
過去のリターンを確認することもできます。
ただし、
過去に利益が出ている=これからも利益が出る
とは限りません。
過去の数字だけで判断しないようにしましょう。
自分の投資目的に合っているか
最も大切なのはここです。
あなたが、
「老後の資産形成をしたい」
「10年以上の長期で考えたい」
「値動きが大きい商品は不安」
など、どんな目的を持っているのかを考えます。
人気の商品を選ぶのではなく、
「自分の目的に合っているか?」
を基準に考えましょう。
投資信託を選ぶ際は投資対象や信託報酬だけでなく、自身の投資目的に合致しているかを基準に判断することが何よりも重要である。
—
投資信託の手数料「3つ」を理解しよう
投資信託を選ぶなら、コストも確認しておきましょう。
購入時手数料とは?
投資信託を購入するときにかかる手数料です。
商品によって異なり、購入時手数料がかからないものもあります。
信託報酬とは?
投資信託を保有・運用している間にかかる費用です。
長期で積み立てる場合は、確認しておきたい重要なポイントです。
信託財産留保額とは?
投資信託を解約するときなどにかかる場合がある費用です。
こちらも商品によって異なります。
手数料が低ければ必ず優れた商品なの?
そうとは限りません。
コストは重要ですが、
- 投資対象
- 運用方針
- リスク
- 純資産総額
- 自分の目的
なども合わせて考える必要があります。
投資信託には購入時手数料や信託報酬、信託財産留保額などのコストがあり、低さだけでなく総合的な条件を考慮して選ぶ必要がある。
—
NISAで投資信託を始めるなら?
あなたがNISAについて調べているなら、投資信託との関係も知っておきましょう。
つみたて投資枠で購入できる投資信託
NISAのつみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象です。 (fsa.go.jp)
そのため、
「NISAで投資信託を積み立てたい」
という場合、つみたて投資枠について確認することになります。
ただし、すべての投資信託が対象ではありません。
成長投資枠でも投資信託を購入できる
成長投資枠でも、一定の条件を満たす投資信託などが対象になります。 (fsa.go.jp)
そのため、NISAで投資信託を購入するときは、
「この商品はどの投資枠の対象なのか?」
を確認しましょう。
NISAなら一定の利益が非課税になる
NISAでは、対象となる投資から得られる一定の利益が非課税になります。
現在のNISAでは、年間投資枠が、
- つみたて投資枠:120万円
- 成長投資枠:240万円
となっています。
2つを合わせて年間360万円まで投資できます。
また、非課税保有限度額は1,800万円です。 (fsa.go.jp)
NISAでも投資信託の元本割れリスクはある
ここは必ず覚えておきましょう。
NISA=元本保証
ではありません。
NISAは税制上の制度なので、投資信託の価格が下落する可能性そのものをなくしてくれるわけではありません。
NISAを活用すれば非課税メリットを受けられる一方で、制度自体が元本割れのリスクをなくすわけではないため対象枠の確認が不可欠である。
—
投資信託を始める「5ステップ」
ここまで読んで、
「実際に投資信託を始めるならどうすればいい?」
と思ったあなたへ。
STEP1|投資する目的を決める
まず、
「何のためにお金を増やしたいのか?」
を考えてみましょう。
老後資金なのか、将来の生活資金なのか。
目的を決めると、投資期間やリスクの考え方も整理しやすくなります。
STEP2|毎月いくら投資できるか確認する
次に家計を確認します。
家賃、食費、光熱費、通信費、保険などを差し引いて、無理なく続けられる金額を考えましょう。
STEP3|投資信託の種類を知る
「人気だから」ではなく、
何に投資する商品なのか
を確認します。
株式なのか、債券なのか、複数の資産なのか。
ここを理解してから選びましょう。
STEP4|証券口座を開設する
投資信託を購入するために、証券会社などで口座を準備します。
証券会社によって、取扱商品や手数料、サービスなどが異なります。
→ 証券口座比較|初心者が失敗しない選び方
STEP5|商品を選んで購入・積立する
最後に、あなたの目的に合った商品を選びます。
購入した後も、定期的に資産状況や投資方針を確認しましょう。
目的の設定や家計の確認、証券口座の開設といった5つのステップに沿って進めることで、計画的に投資信託を始めることができる。
—
投資信託初心者がやってはいけない「5つの失敗」
人気ランキングだけで選ぶ
ランキング上位だからといって、あなたに合っているとは限りません。
まず投資対象や手数料を確認しましょう。
過去のリターンだけを見て選ぶ
過去に大きく上昇した商品でも、今後同じように上昇するとは限りません。
「過去の実績」と「将来の結果」は別物です。
手数料を確認しない
長期間保有するなら、コストの違いが積み重なる可能性があります。
購入前に確認しましょう。
分配金の高さだけで判断する
「毎月分配金がもらえる」
というだけで、良い商品とは限りません。
分配金の仕組みや基準価額との関係も確認しましょう。
生活費まで投資に回す
投資したお金が値下がりしても、生活に困らないようにしておくことが大切です。
まずは家計を確認して、余裕のある範囲で投資を考えましょう。
人気ランキングや過去の実績、分配金だけに頼って選んだり生活費まで投資に回したりする失敗を避けることが初心者には重要である。
—
投資信託初心者は「長期・積立・分散」を知っておこう
あなたが資産形成について調べていると、
長期・積立・分散
という言葉を目にすることがあるでしょう。
これは資産形成を考えるうえで知っておきたい基本的な考え方です。
長期投資|短期の値動きだけで判断しない
短期間の値動きだけを見るのではなく、長い期間で資産形成を考える方法です。
ただし、長期で保有すれば必ず利益が出るわけではありません。
積立投資|定期的に少しずつ投資する
毎月など決まったタイミングで一定額を投資する方法です。
一度に大きな金額を投資するのではなく、時間を分散する考え方です。
分散投資|投資先を分けてリスクを抑える
一つの資産や企業だけに集中せず、複数の資産などに分けて投資する方法です。
金融庁も資産形成の基本的な考え方として「長期・積立・分散投資」を紹介しています。 (fsa.go.jp)
3つを組み合わせるとどうなる?
長期・積立・分散を組み合わせることで、短期的な価格変動と付き合いながら資産形成を目指す考え方ができます。
ただし、
長期・積立・分散=絶対に損をしない
という意味ではありません。
投資には元本割れの可能性があります。
長期・積立・分散の組み合わせは資産形成の基本方針であるものの、それによって元本割れのリスクが完全に消えるわけではない点に注意が必要である。
—
よくある質問
投資信託とは簡単にいうと何?
投資家から集めたお金をまとめて、株式や債券などに投資する金融商品です。
商品ごとに投資対象や運用方針が異なります。
投資信託は初心者でもできる?
できます。
少額から購入できる商品があり、複数の資産に分散しやすい商品もあります。
ただし、投資信託にもリスクがあります。
まずは仕組みを理解してから始めましょう。
投資信託はいくらから始められる?
商品や金融機関によって異なりますが、少額から購入できる商品があります。
積立投資なら、毎月一定額を投資する方法もあります。
投資信託は元本保証されている?
いいえ。
投資信託は元本保証ではありません。
基準価額が下落すれば、投資した金額を下回る可能性があります。
投資信託と株式投資はどちらがおすすめ?
どちらが優れているということではありません。
自分で企業を選びたいなら株式投資。
複数の資産にまとめて投資したいなら投資信託。
というように、それぞれの特徴を理解して選びましょう。
投資信託はNISAで買える?
はい。
NISAでは、つみたて投資枠・成長投資枠それぞれで一定の投資信託が対象となっています。 (fsa.go.jp)
投資信託は毎月いくら積み立てればいい?
「毎月○万円が正解」という金額はありません。
あなたの収入や支出、貯金、投資目的などを考えて、無理なく続けられる金額を設定しましょう。
投資信託は長期保有したほうがいい?
長期投資は資産形成の考え方の一つですが、長期保有すれば必ず利益が出るわけではありません。
投資対象やリスクを理解したうえで、あなたの目的に合わせて判断しましょう。
分配金が高い投資信託を選ばればいい?
必ずしもそうではありません。
分配金の高さだけではなく、基準価額や運用方針、コストなども確認しましょう。
投資信託で損をすることはある?
あります。
投資信託は元本保証ではないため、投資対象の価格が下落すれば損失が発生する可能性があります。
—
次に読みたい記事
ここまで読んで、投資信託の基本は理解できましたか?
次は、気になるテーマから一つずつ学んでみてください。
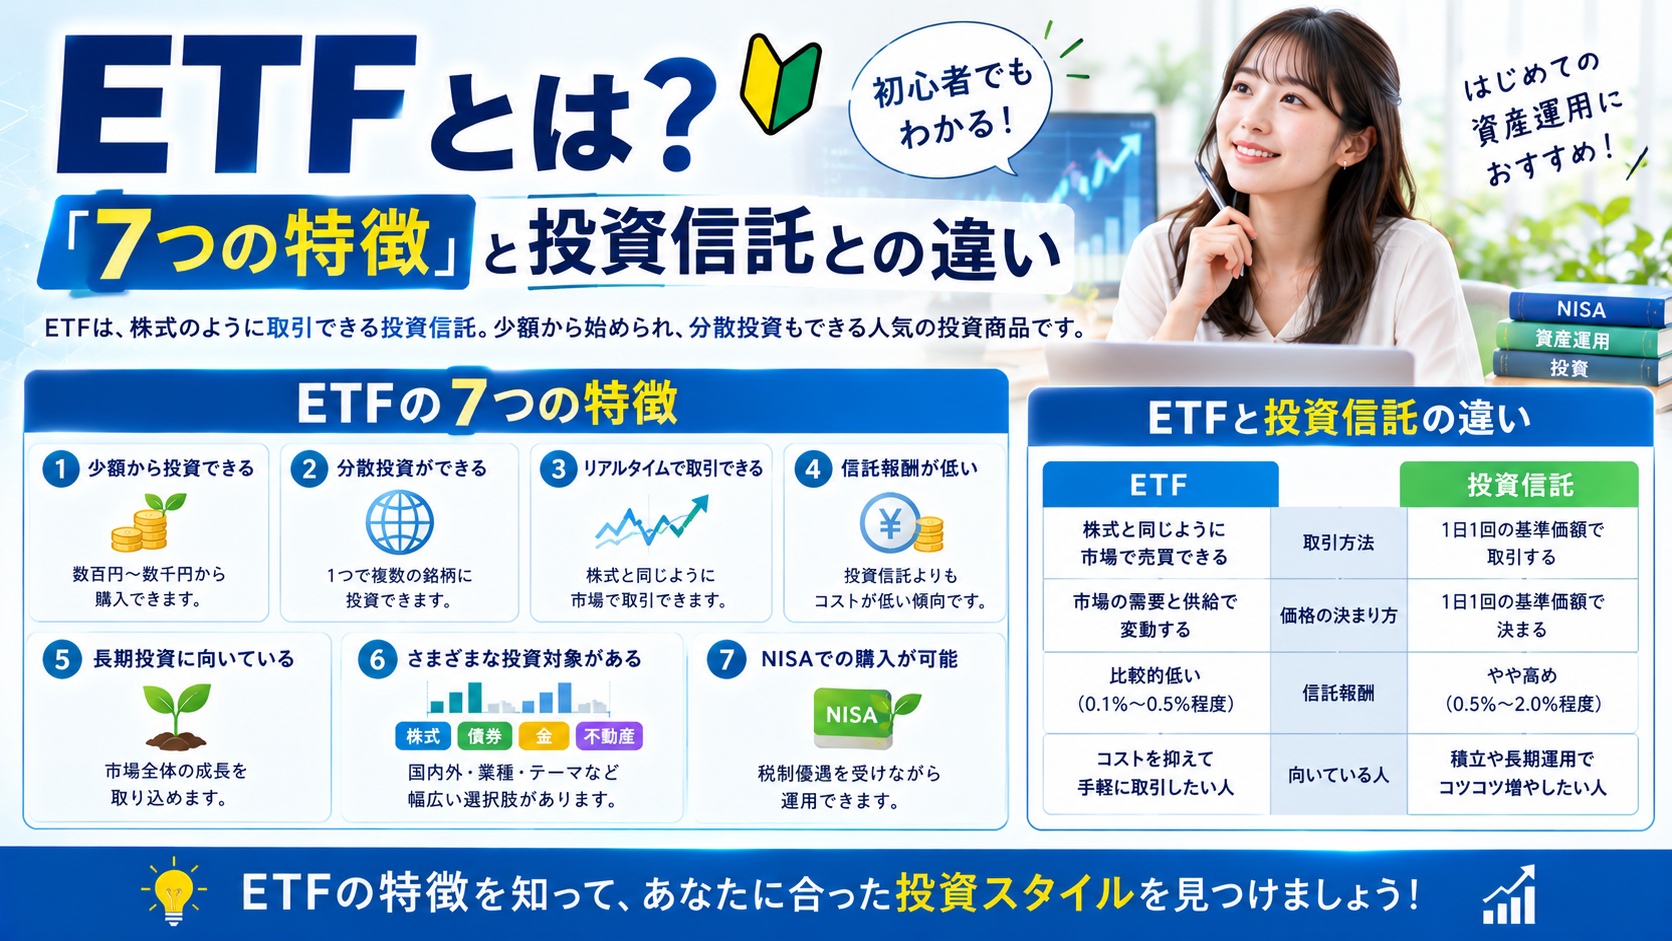
- ETFとは?初心者でもわかる「7つの特徴」
- 株式投資の始め方「6ステップ」
- NISAとは?初心者向け「7つのポイント」
- 証券口座比較
- 20代・30代から始める資産形成
比較表
| 比較項目 | 投資信託 | 株式投資 |
|---|---|---|
| 投資対象 | 複数の株式や債券などにまとめて投資 | 特定の個別企業を選んで投資 |
| 運用方法 | 運用の専門家が方針に従い運用 | 自分で企業を選び売買を判断 |
| 分散投資 | 1つの商品で手軽に分散しやすい | 複数の株を買わないと分散しにくい |
| リスク | 基準価額の変動や元本割れの可能性あり | 株価の下落や上場廃止などのリスクあり |
| メリット | 少額から始められ手間がかかりにくい | 企業の成長による大きなリターンを狙える |
投資信託と株式投資は投資対象や運用手法、分散のしやすさなどに違いがあるため、自分のスタイルや目的に合わせて選択する必要がある。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント