「投資って、どうやってお金が増えるの?」
これから投資を始めようと思っているなら、一度は気になる疑問ではないでしょうか。
株を買えば配当金がもらえるのか、株価が上がれば利益になるのか、それとも投資信託には別の仕組みがあるのか。
投資について調べ始めると、
- 値上がり益って何?
- 配当金と分配金はどう違う?
- 投資信託はどうやって利益が出る?
- 投資で毎月お金を稼ぐことはできる?
- 投資なら放っておいてもお金が増える?
- 利益が出たら税金はかかる?
など、さまざまな疑問が出てきます。
実は、投資で利益が出る仕組みはそれほど複雑ではありません。
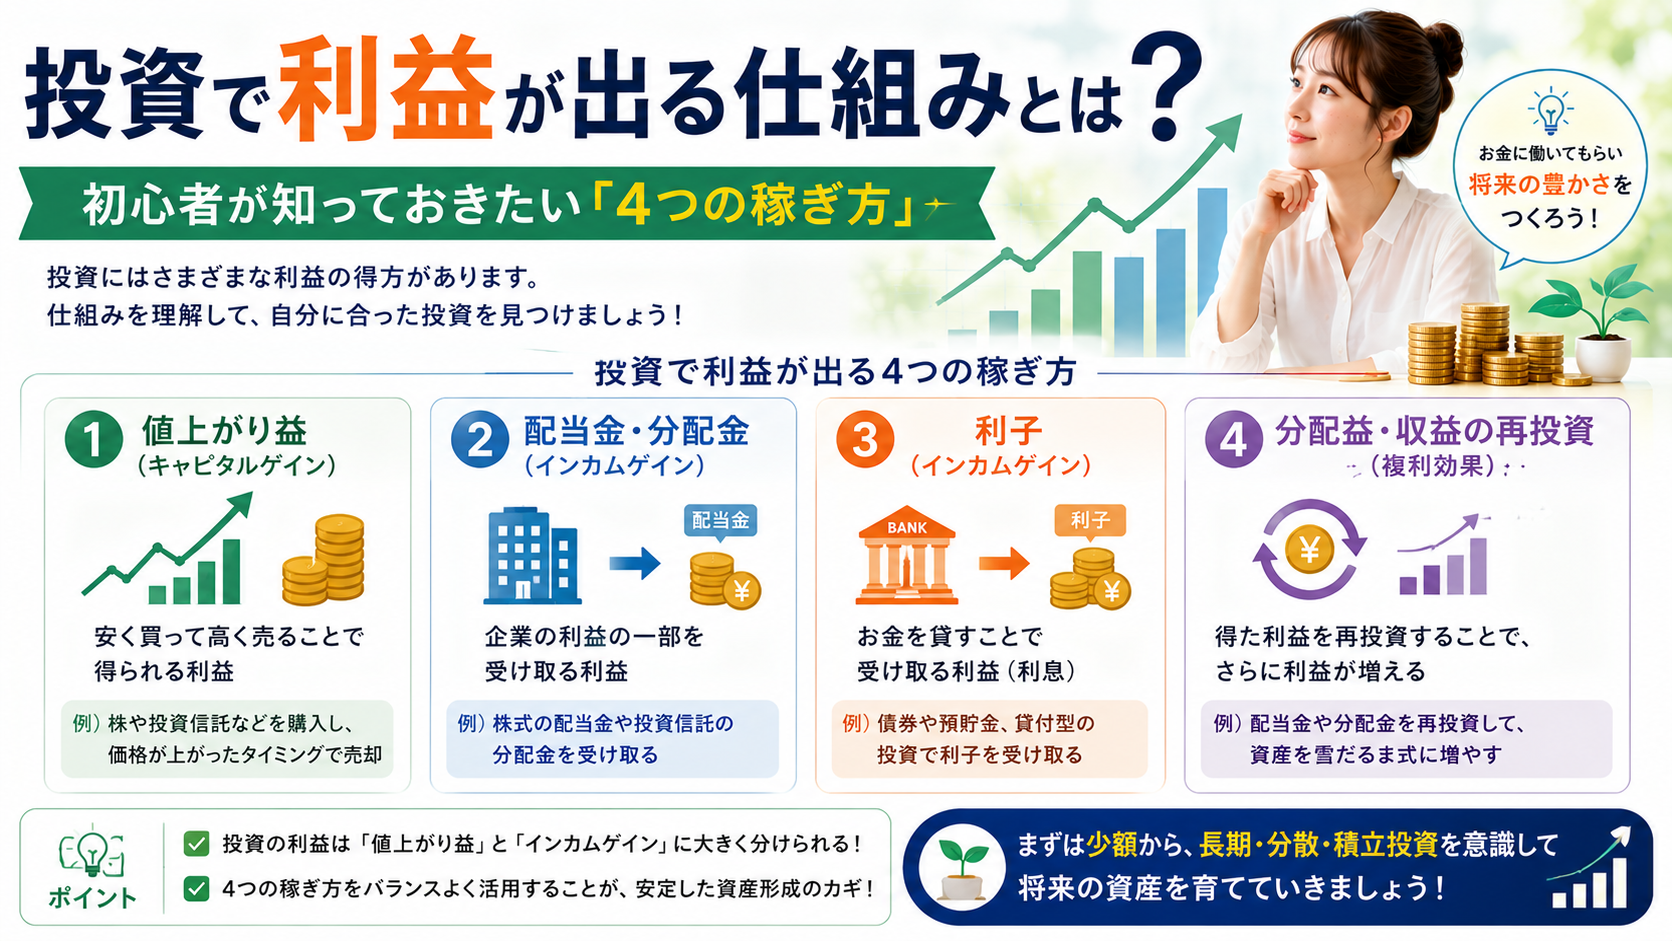
代表的なのは、「値上がり益」「配当金」「分配金」「利息・利子」の4つです。
この記事では、投資初心者のあなたに向けて、投資で利益が生まれる仕組みをできるだけやさしく解説します。
ただし、最初に覚えておきたいのは、投資には利益だけでなく損失が発生する可能性もあるということです。
「どうやって儲かるのか」だけではなく、「どうして損をするのか」まで理解しておきましょう。
投資で利益が出る「4つの仕組み」
投資で利益が出る代表的な4つの方法(値上がり益・配当金・分配金・利息)の全体像と、投資には損失のリスクも伴うことについて解説します。
まずは、投資で利益が出る代表的な4つの方法を確認しましょう。
値上がり益|安く買って高く売る
キャピタルゲインと呼ばれる値上がり益の基本的な計算方法や、株価が変動する要因、値上がり益を狙う際の注意点について解説します。
投資で利益を得る方法として、最もイメージしやすいのが値上がり益です。
例えば、10万円で株式を購入したとします。
その後、株価が上昇して12万円になったところで売却すれば、
12万円 − 10万円 = 2万円
となり、2万円の利益が発生します。
このように、購入した価格よりも高い価格で売却することで得られる利益を、一般にキャピタルゲインと呼びます。
キャピタルゲインとは?
キャピタルゲインとは、株式や投資信託などの資産を購入した価格と、売却した価格との差によって得られる利益です。
例えば、
- 10万円で購入
- 15万円で売却
なら、差額の5万円が値上がり益です。
ただし、実際の利益を考えるときは、手数料や税金なども考慮する必要があります。
株価が上がると利益が出る仕組み
なぜ株価が上がるのでしょうか?
企業の業績が良くなったり、将来の成長が期待されたりすると、その企業の株式を買いたい人が増える場合があります。
買いたい人が増えて株価が上昇すれば、株を保有している人は値上がり益を得られる可能性があります。
ただし、株価は企業業績だけで決まるわけではありません。
景気、金利、為替、海外市場、投資家心理など、さまざまな要因によって変動します。
10万円→12万円なら利益はいくら?
単純に考えると、
12万円 − 10万円 = 2万円
なので、利益は2万円です。
利益率を計算すると、
2万円 ÷ 10万円 × 100 = 20%
となります。
ただし、実際の手取り額は売買手数料や税金などによって変わる可能性があります。
値上がり益を狙うときの注意点
「安く買って高く売ればいい」と考えると簡単に見えます。
しかし、
どの株が上がるのかを確実に予測することはできません。
10万円で買った株が12万円になる可能性がある一方で、8万円になる可能性もあります。
つまり、
値上がり益を狙う=値下がりによる損失も受け入れる
ということです。
値上がり益(キャピタルゲイン)は安く買って高く売ることで得られる利益だが、価格が下がるリスクも同時に受け入れる必要がある。
配当金|株を持っているともらえる利益
企業が株主に還元する配当金の仕組みや配当利回りの見方、そして配当金を受け取ってもトータルで損失になるケースがあることについて解説します。
株式投資では、株価の値上がり以外にも利益を得られる場合があります。
それが配当金です。
配当金とは?
配当金とは、企業が得た利益などを株主に還元するものです。
企業によって配当方針は異なり、配当金を出さない企業もあります。
例えば、1株あたり年間50円の配当を出す企業の株を100株保有していれば、単純計算では、
50円 × 100株 = 5,000円
の配当金となります。
ただし、実際の受取額は税金などによって変わります。
企業はなぜ株主に配当金を支払う?
企業が得た利益の使い道には、
- 事業への再投資
- 研究開発
- 借入金の返済
- 内部留保
- 株主への配当
などがあります。
そのため、利益が出ている企業でも、必ず配当金を出すとは限りません。
成長のために利益を事業へ再投資する企業もあります。
配当利回りとは?
配当利回りは、株価に対して年間配当金がどの程度の割合になるかを見る指標です。
例えば、
- 株価:2,000円
- 年間配当:100円
なら、
100円 ÷ 2,000円 × 100 = 5%
となります。
ただし、配当利回りが高ければ必ず良い投資先とは限りません。
株価が下落したことで、配当利回りが高く見えている場合もあります。
高配当株なら必ず儲かる?
いいえ。
高い配当金を受け取れても、株価が大きく下落すれば、トータルでは損失になる可能性があります。
例えば、
10万円で購入
↓
5,000円の配当金を受け取る
↓
株価が8万円になる
というケースなら、配当金を受け取っていても株価の下落による影響が大きくなります。
そのため、配当金だけではなく、株価を含めたトータルの損益を見ることが大切です。
配当金は企業の利益還元による魅力的な収益だが、株価の下落による損失が上回るとトータルでマイナスになるため全体の損益確認が不可欠である。
分配金|投資信託やETFから受け取るお金
投資信託やETFにおける分配金の仕組み、配当金との違い、そして分配金の高さだけで商品を選ぶ際の注意点について解説します。
投資信託やETFについて調べていると、「分配金」という言葉が出てきます。
分配金とは?
分配金とは、投資信託やETFなどの運用成果などをもとに、投資家に分配されるお金です。
ただし、商品によって分配方針や仕組みは異なります。
「分配金がある=必ず利益が出ている」とは限りません。
配当金と分配金の違い
簡単に整理すると、
- 配当金 → 企業が株主に支払うもの
- 分配金 → 投資信託やETFなどから投資家に分配されるもの
という違いがあります。
名前は似ていますが、仕組みは同じではありません。
投資信託の分配金はどこから出る?
投資信託では、運用によって得られた収益などを分配する場合があります。
ただし、分配金の支払いによって投資信託の純資産が減少し、基準価額が下がる場合があります。
そのため、
「毎月分配金がもらえるから、毎月儲かっている」とは限りません。
分配金が高い商品を選べばいい?
これも注意が必要です。
投資信託やETFを選ぶときは、
- 投資対象
- 基準価額
- 分配方針
- コスト
- 運用実績
- 自分の投資目的
などを総合的に確認しましょう。
分配金の高さだけで商品を選ぶのはおすすめできません。
分配金は投資信託等から支払われるお金だが、必ずしも利益とは限らず基準価額の下落を伴うこともあるため総合的な商品分析が必要である。
利息・利子|お金を貸して得られる利益
投資では、株式だけでなく債券などに投資することで、利息・利子を受け取る場合があります。
債券の利息とは?
債券とは、国や企業などがお金を借りるために発行するものです。
あなたが債券を購入すると、発行体にお金を貸しているような形になります。
その対価として、決められた利率に基づく利息を受け取る仕組みがあります。
預金の利息と投資の利息の違い
銀行預金でも利息を受け取れます。
ただし、預金と債券などの投資商品では、仕組みやリスクが異なります。
債券にも、
- 発行体の信用リスク
- 金利変動リスク
- 価格変動リスク
- 為替リスク
などがあります。
「利息がもらえるから安全」と単純に考えないようにしましょう。
債券投資ではどうやって利益が出る?
債券では、
利息を受け取る
ことに加えて、途中で売却する場合には、
購入価格より高く売却することで利益を得る
可能性もあります。
ただし、反対に価格が下落して損失が発生する可能性もあります。
金利が変わると債券価格はどうなる?
債券価格は金利の影響を受けます。
一般的には、市場金利が上昇すると既存の債券価格が下落しやすく、金利が低下すると既存の債券価格が上昇しやすいという関係があります。
債券投資をする場合は、利息だけでなく価格変動についても理解しておきましょう。
債券投資の利息は安定した収益源になるが、金利変動や発行体のリスクによる価格変動の影響を受けるため安全とは限らない。
—
「値上がり益」と「インカムゲイン」の違い
売却益であるキャピタルゲインと資産保有によるインカムゲインのそれぞれの特徴と、両方を組み合わせる投資方法について解説します。
ここまで紹介した利益を、大きく2種類に分けて考えると理解しやすくなります。
キャピタルゲインとは?
資産を売却することで得られる値上がり益です。
例えば、
10万円で購入
↓
12万円で売却
↓
2万円の利益
というケースです。
株式や投資信託、ETFなど、さまざまな投資商品で発生する可能性があります。
インカムゲインとは?
資産を保有することで得られる収益です。
代表的なものとして、
- 株式の配当金
- 債券の利息
- 投資信託・ETFなどの分配金
があります。
2つを組み合わせる投資方法もある
例えば株式投資なら、
株価の値上がりによる利益
と
配当金
の両方を得られる可能性があります。
ただし、どちらも保証されているわけではありません。
売却益を狙うキャピタルゲインと保有で得るインカムゲインの2種類があり、両方を狙える投資もあるが保証はない。
—
投資商品によって「利益の出方」は違う
株式、投資信託、ETF、債券など各投資商品における具体的な利益の仕組みとそれぞれの特徴について解説します。
投資商品によって、利益が発生する仕組みは少しずつ違います。
株式投資|値上がり益+配当金
株式投資では、
株価の値上がり
と
配当金
が代表的な利益です。
例えば、10万円で購入した株が12万円になれば2万円の値上がり益。
さらに、その期間に配当金を3,000円受け取っていれば、税金や手数料などを考慮しない単純計算では、合計2万3,000円の収益になります。
→ 株式投資とは?初心者が知っておきたい「5つの仕組み」
投資信託|値上がり益+分配金
投資信託では、基準価額が上昇することで利益が発生する可能性があります。
また、商品によっては分配金が支払われます。
ただし、分配金だけを見て利益を判断するのは避けましょう。
→ 投資信託とは?初心者が知るべき「6つのメリット・デメリット」
ETF|値上がり益+分配金
ETFも、購入した価格より市場価格が上昇した場合に売却することで利益を得られる可能性があります。
また、商品によっては分配金を受け取れます。
ETFは株式のように市場で売買できる点も特徴です。
→ ETFとは?初心者でもわかる「7つの特徴」と投資信託との違い
債券|利息+価格変動による利益
債券では、定期的に利息を受け取る方法があります。
さらに、途中で売却する場合には、購入価格と売却価格の差によって利益または損失が発生する可能性があります。
株や投資信託、ETF、債券など選ぶ商品によって収益構造が異なるためそれぞれの特徴を把握して選ぶ必要がある。
—
投資で「利益が出る」とはどういうこと?
手数料や税金を差し引いた実際の手取り利益の考え方や、含み益・確定利益・含み損の違いについて解説します。
「10万円が12万円になったら2万円の利益」
というのは簡単ですが、実際の投資ではもう少し注意が必要です。
10万円投資して12万円になった場合
例えば株を10万円で購入して、12万円で売却したとします。
単純計算では、
12万円 − 10万円 = 2万円
です。
しかし、実際には売買手数料や税金などがかかる場合があります。
そのため、
購入価格と売却価格の差=最終的な手取り利益
とは限りません。
利益20%の計算方法
10万円が12万円になった場合、
2万円 ÷ 10万円 × 100 = 20%
なので、投資元本に対して20%の値上がりです。
投資の世界では、このような「リターン」という考え方が重要になります。
手数料や税金を差し引いて考える
例えば2万円の利益が出ても、手数料や税金が発生すれば、最終的に手元に残る金額は2万円より少なくなる場合があります。
投資では、
利益 − コスト − 税金
という視点も持っておきましょう。
「含み益」と「確定利益」の違い
投資を始めると、「含み益」という言葉を目にするようになります。
含み益とは?
含み益とは、保有している資産の価格が購入価格を上回っている状態です。
例えば、
10万円で購入
↓
現在の評価額12万円
なら、2万円の含み益があります。
ただし、まだ売却していなければ、その2万円は確定した利益ではありません。
売却して初めて利益が確定する
12万円で売却すれば、購入価格との差額が売却益として確定します。
ただし、税金や手数料などは考慮する必要があります。
含み損とは?
反対に、購入価格より現在の価格が下がっている状態が含み損です。
10万円で購入した資産が8万円なら、
2万円の含み損
となります。
この状態でも、売却しなければ損失が確定しているわけではありません。
ただし、将来必ず価格が戻るという保証もありません。
画面上の含み益や単純な売買差額と、手数料や税金を引いた実際の手取り額や確定利益は異なるため正確な理解が必要である。
—
投資で利益が出る一方「5つの損失」もある
値下がりや為替変動、手数料、税金、インフレによる価値の目減りといった、投資における5つの主要な損失要因とリスクについて解説します。
投資を始めるなら、利益だけではなく損失についても理解しておきましょう。
① 値下がりによる損失
最も基本的なリスクです。
購入した株や投資信託などの価格が下がれば、評価額も下がります。
② 為替変動による損失
海外株式や海外ETFなどでは、為替の変動が損益に影響することがあります。
投資先の価格が上昇していても、為替の変動によって日本円で見た利益が小さくなる可能性もあります。
③ 手数料によるコスト
投資商品によって、
- 売買手数料
- 信託報酬
- 為替手数料
- その他の費用
などが発生する場合があります。
④ 税金による負担
投資によって利益が出た場合、通常の課税口座では税金が発生する場合があります。
一方、NISAでは一定の条件のもとで対象となる利益が非課税になります。
⑤ インフレによる実質的な価値の目減り
投資をしていなくても、お金には「物価が上昇することで実質的な購買力が低下する」というリスクがあります。
例えば100万円を現金で持っていても、物価が上昇すれば、将来100万円で買えるものが今より少なくなる可能性があります。
資産形成では、
「元本が減らないこと」だけではなく、「お金の価値を維持できるか」
という視点も大切です。
投資には値下がりや為替変動だけでなくコストや税金、インフレによる価値目減りといった多様な損失・リスク要因が存在する。
—
なぜ株価は上がったり下がったりする?
企業の業績変化や景気・金利、需給バランス、ニュース、将来への期待感など、株価が変動する主な要因について解説します。
「どうして株価は毎日変わるの?」
と思いますよね。
株価は、さまざまな要因によって変動します。
企業の業績が変化する
売上や利益が増えれば、企業の成長を期待する投資家が増える可能性があります。
反対に業績が悪化すれば、株価が下落する場合があります。
景気や金利が変化する
景気や金利の変化も株価に影響します。
特に金利は、企業の資金調達や投資家のお金の流れなどに関係するため、株式市場に影響を与える重要な要素の一つです。
投資家の需要と供給が変化する
「この株を買いたい」という人が増えれば、価格が上昇する可能性があります。
反対に「売りたい」という人が増えれば、価格が下落する可能性があります。
国内外のニュースが影響する
企業ニュースだけでなく、
- 政策
- 景気
- 金利
- 為替
- 国際情勢
なども市場に影響を与えることがあります。
将来への期待が株価に反映される
株価は「今の利益」だけで決まるわけではありません。
投資家が、
「この会社はこれから成長しそう」
と期待すれば、その期待が株価に反映される場合があります。
そのため、現在の業績が良い会社でも株価が下落することがあります。
株価は企業の業績や経済環境、需給バランス、そして将来への期待感など複合的な要因によって常に変動している。
—
投資で利益を出すための「3つの基本的な考え方」
長期投資・分散投資・積立投資という、リスクと付き合いながら資産形成を進めるための3つの基本原則について解説します。
投資で利益を保証する方法はありません。
そのうえで、資産を考えるときに知っておきたい基本的な考え方があります。
① 長期|時間を味方につける
短期的な価格変動ではなく、長期的な資産形成を考える方法です。
長期投資では、短期間の値上がり・値下がりだけに振り回されにくくすることを目指します。
ただし、
長く持てば必ず儲かるわけではありません。
② 分散|一つの資産に集中しない
株式、債券、国内、海外など、投資対象を分散する考え方です。
一つの企業や資産だけに集中すると、その価格変動の影響を大きく受けます。
③ 積立|定期的に投資する
毎月など、決まったタイミングで一定額を投資する方法です。
一度にすべてのお金を投資するのではなく、時間を分散する考え方です。
「長期・積立・分散」なら必ず儲かる?
いいえ。
長期・積立・分散は、利益を保証する方法ではありません。
あくまで投資のリスクと付き合いながら資産形成を考えるための基本的な考え方です。
長期・積立・分散はリスクを管理するための基本方針であり、それ自体が利益や元本を保証する魔法の方法ではない。
—
投資初心者が「利益だけ」を見てはいけない5つの理由
① リスクとリターンは表裏一体
一般的に、高いリターンを期待する投資ほど、大きな価格変動などのリスクを伴う場合があります。
「高い利益だけ欲しい」という考え方は危険です。
② 高いリターンには高いリスクがある場合がある
「短期間で10倍になるかもしれない」
という商品があれば、それだけ大きな価格変動を伴う可能性があります。
利益だけではなく、最大でどのくらい損失が出る可能性があるのかも考えましょう。
③ 過去の利益が将来も続くとは限らない
過去に大きく値上がりした株や投資信託でも、これから同じように上昇するとは限りません。
過去の実績は、将来の利益を保証するものではありません。
④ 手数料を差し引いて考える必要がある
投資商品のコストが高ければ、利益が出ても手元に残る金額が小さくなる可能性があります。
⑤ 税金まで含めて考える必要がある
通常の課税口座では、投資によって得られた利益に税金がかかる場合があります。
そのため、「税引前の利益」と「実際に受け取れる金額」を分けて考える必要があります。
ハイリターンにはハイリスクが伴い、過去の実績や税金・手数料の視点を欠いた利益偏重の姿勢は大きな失敗を招く原因となる。
—
NISAを使うと利益はどうなる?
NISA制度の基本的な仕組みと利益に対する税制優遇、そしてNISAを利用しても元本割れリスクがなくなるわけではないことについて解説します。
NISAを利用して投資を始めようと考えているなら、利益と税金の関係も知っておきましょう。
NISAとは?初心者向けに簡単に解説
NISAは、個人の資産形成を支援する税制上の制度です。
NISA口座では、一定の条件のもとで対象となる投資の利益が非課税になります。
NISAでは一定の利益が非課税になる
通常の課税口座では、株式や投資信託などの利益に税金がかかる場合があります。
NISAでは一定の条件を満たせば、その利益が非課税になります。
現在のNISAには、
- つみたて投資枠
- 成長投資枠
があります。
株式投資なら成長投資枠を確認
個別株への投資を考えている場合は、NISAの成長投資枠の対象商品を確認しましょう。
すべての金融商品が対象になるわけではありません。
投資信託・ETFも対象になる商品がある
NISAでは、一定の条件を満たす投資信託やETFなども対象になります。
どの商品がどの投資枠の対象なのかは、購入前に確認しましょう。
NISAでも損失リスクはなくならない
NISAを利用しても、株価や基準価額が下落するリスクはあります。
つまり、
NISA=利益が保証される制度
ではありません。
税金の面でメリットがある制度だと理解しておきましょう。
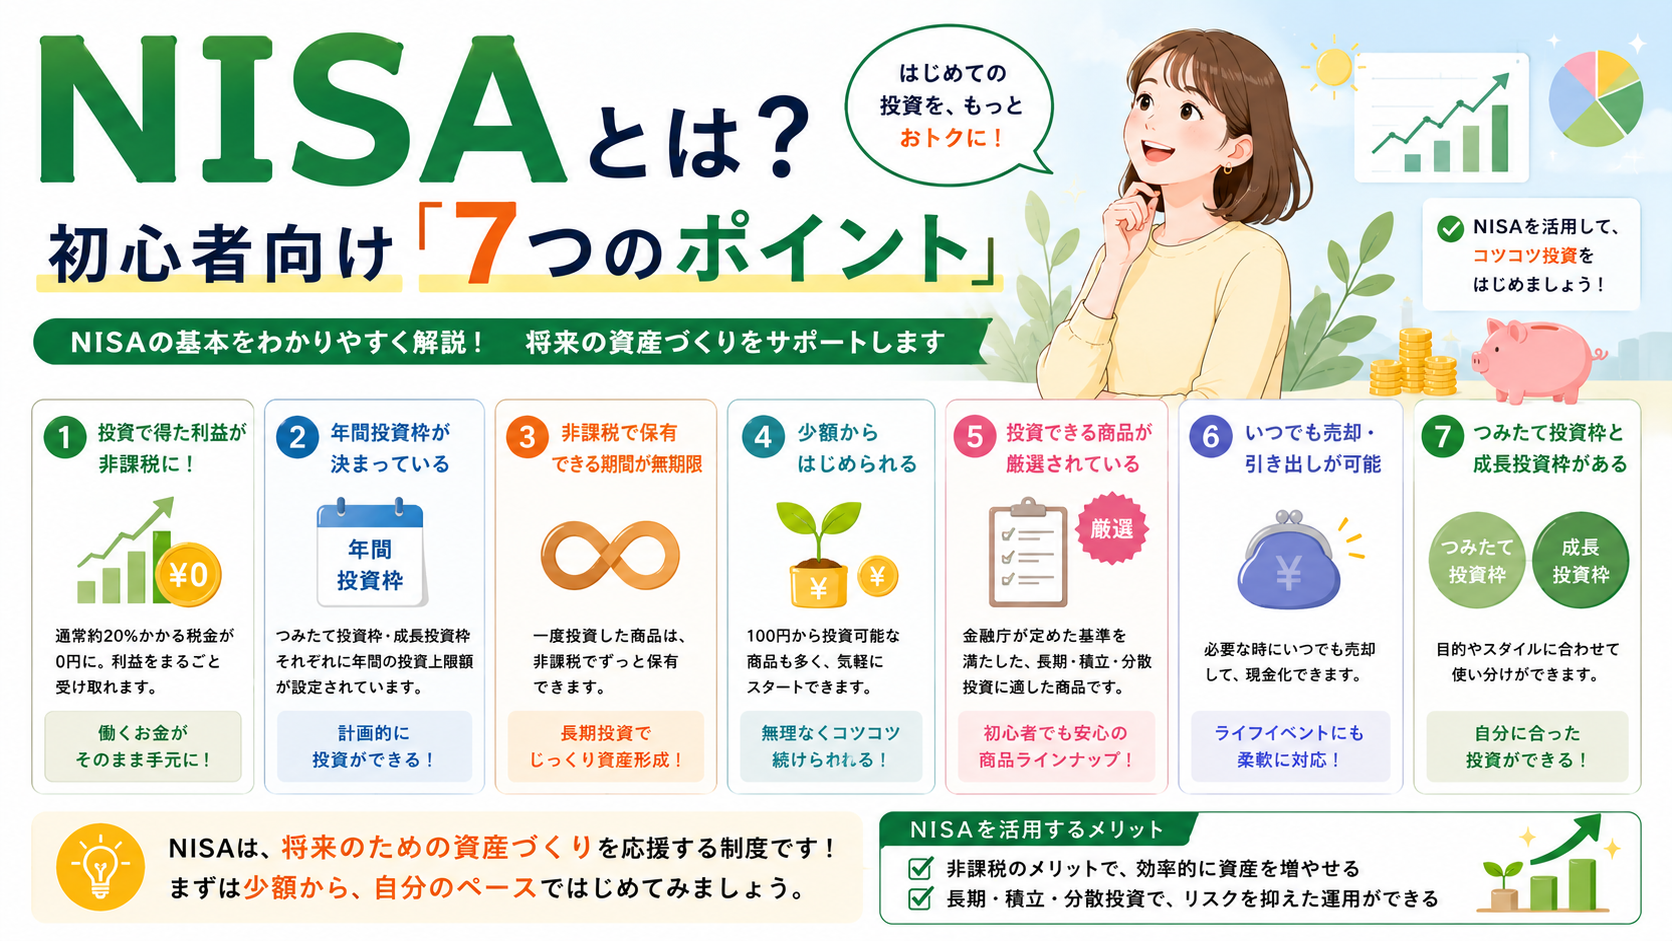
→ NISAとは?初心者向け「7つのポイント」を完全ガイド
NISAは利益にかかる税金を非課税にする優遇制度である一方で、価格下落による元本割れのリスク自体をなくすものではない。
—
投資初心者が利益を出す前にやるべき「5つの準備」
投資を始める前に実践すべき、目的の設定、家計の確認、投資額の決定、商品の理解、少額からのスタートという5つの準備ステップについて解説します。
「早く投資を始めたい」と思うかもしれません。
でも、最初に準備しておくことで、焦った投資を避けやすくなります。
STEP1|投資する目的を決める
老後資金なのか、将来の生活資金なのか。
まず目的を決めます。
STEP2|家計を確認する
毎月の収入と支出を確認して、
「投資に回せるお金はいくらなのか?」
を考えます。
STEP3|投資に使う金額を決める
生活費や近い将来に使うお金とは分けて考えましょう。
STEP4|投資商品の特徴を理解する
株式、投資信託、ETF、債券など、それぞれ利益が出る仕組みやリスクが違います。
STEP5|少額から始める
最初から大きな金額を投資する必要はありません。
まずは少額で仕組みを理解し、値動きを経験する方法もあります。
実際の投資を始める前に、目的設定や家計の把握、余剰資金の確認と少額からのスタートというステップを踏むことが重要である。
—
投資初心者がやってはいけない「5つの失敗」
「絶対に儲かる」という情報の過信や短期での一攫千金狙い、借金投資など、初心者が避けるべき5つの重大な失敗パターンについて解説します。
① 「絶対に儲かる」という情報を信じる
投資に絶対はありません。
「確実に儲かる」「元本保証で高利回り」などの言葉には注意しましょう。
② 短期間で大きな利益を狙う
「1か月で資産を2倍にしたい」
など、短期間で大きな利益を狙うほど、無理なリスクを取りやすくなります。
③ 借金して投資する
投資には損失が発生する可能性があります。
借金をして投資すると、損失が生活に大きな影響を与える可能性があります。
④ 一つの商品に全額投資する
一つの株や資産にすべてのお金を集中させると、その価格変動の影響を大きく受けます。
⑤ 利益が出たときだけ投資を続ける
投資では、利益が出る時期もあれば損失が出る時期もあります。
短期的な結果だけで投資方法をコロコロ変えるのではなく、自分の目的や投資方針を考えて判断しましょう。
絶対儲かるといった甘い言葉の信用や短期での一攫千金狙い、借金投資、集中投資といった重大な失敗パターンを避けるべきである。
—
よくある質問
投資はどうやって利益が出るの?
代表的なのは、
値上がり益・配当金・分配金・利息
の4つです。
株式、投資信託、ETF、債券など、投資商品によって利益の出方が異なります。
投資で一番簡単に儲かる方法は?
「一番簡単に儲かる方法」はありません。
投資には必ずリスクがあり、高い利益を狙えば大きな損失が発生する可能性もあります。
株を買うとどうやってお金が増える?
主に、
株価の値上がり
と
配当金
によって利益を得る可能性があります。
ただし、株価が下落すれば損失が発生する可能性があります。
配当金と値上がり益はどちらがいい?
どちらが良いとは一概にいえません。
配当金を重視するのか、企業の成長による値上がりを期待するのかなど、投資目的によって変わります。
投資信託はどうやって利益が出る?
投資信託では、基準価額が購入価格より上昇した場合に売却することで利益を得られる可能性があります。
また、商品によっては分配金を受け取れる場合があります。
ETFはどうやって利益が出る?
ETFでは、購入した価格より市場価格が上昇したときに売却することで利益を得られる可能性があります。
また、商品によっては分配金を受け取れます。
投資で毎月1万円稼ぐことはできる?
可能性はありますが、毎月1万円の利益を保証する方法はありません。
投資では価格変動があるため、利益が出る月もあれば損失が出る月もあります。
「毎月必ず利益を出す」という前提で投資を考えるのは避けましょう。
投資はいくらから始めればいい?
決まった金額はありません。
あなたの家計や投資目的に合わせて、無理なく続けられる金額から考えることが大切です。
投資で利益が出たら税金はかかる?
通常の課税口座では、投資による利益に税金がかかる場合があります。
一方、NISAでは一定の条件のもとで対象となる利益が非課税になります。
NISAなら投資の利益はすべて非課税?
NISA口座で行うすべての取引が無条件に非課税になるわけではありません。
対象商品や制度上の条件があります。
投資は元本保証されている?
いいえ。
株式、投資信託、ETFなどの投資商品には、元本割れの可能性があります。
—
次に読んだら良い記事
投資の基本を学び終えたあとに読むべき、具体的な商品解説や口座開設ステップ、NISA制度などの推奨される次の学習テーマについて解説します。
投資で利益が出る仕組みを理解したら、次は具体的な投資商品について学んでみましょう。
- 投資とは?初心者でもわかる「7つの基本」
そもそも投資とは何なのか、貯金との違いやリスクなど、投資の基本を解説しています。 - 株式投資とは?初心者が知っておきたい「5つの仕組み」
株式投資の基本や、株価が変動する仕組み、配当金などについて詳しく解説しています。 - 投資信託とは?初心者が知るべき「6つのメリット・デメリット」
投資信託の仕組みや、少額・分散投資のメリット、注意点を解説しています。 - ETFとは?初心者でもわかる「7つの特徴」
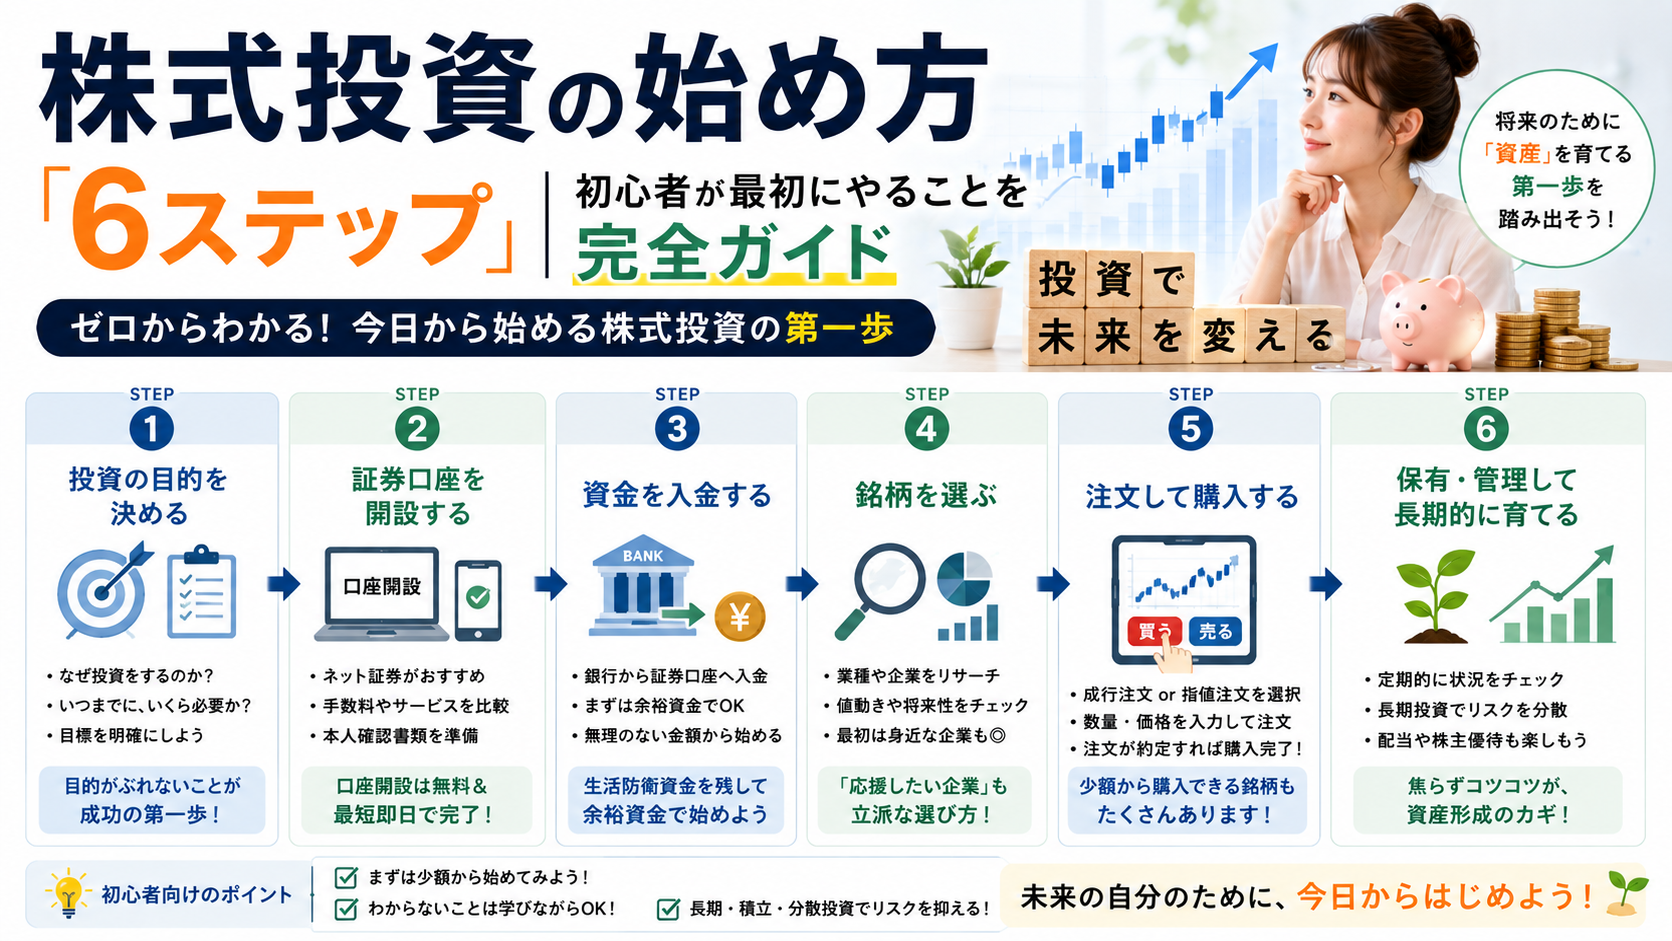
投資信託と似ているETFについて、仕組みや違いを詳しく解説しています。 - 株式投資の始め方「6ステップ」
実際に株式投資を始めるときの、証券口座開設から株の購入までの流れを解説しています。 - NISAとは?初心者向け「7つのポイント」
投資の利益を考えるうえで重要なNISAについて、制度の基本を解説しています。
基本仕組みを学んだ後は、個別の商品特性や具体的な口座開設ステップ、NISA制度などの応用的な知識へ学習を深めていくことが推奨される。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント