「長期投資が大切」と聞いたことはありませんか?
NISAや資産形成について調べていると、「長期・積立・分散」という言葉をよく目にするかもしれません。
でも、
「長期投資って、具体的に何年続ければいいの?」
「長く持っていれば本当にお金が増えるの?」
「株と投資信託、どちらを長期保有すればいい?」
と疑問に感じることもありますよね。
あなたがこれから資産形成を始めるなら、短期間で大きな利益を狙うよりも、時間をかけて資産を育てるという考え方を知っておくことが大切です。
長期投資には、短期的な値動きに振り回されにくくなることや、複利効果を活用しやすいことなど、いくつかのメリットがあります。
一方で、「長く持てば必ず儲かる」という意味ではありません。
この記事では、長期投資の基本から5つのメリット、具体的な始め方、NISAとの関係、失敗しないためのコツまで、初心者向けにわかりやすく解説します。
長期投資とは?初心者にもわかる基本
長期投資の定義や短期・中期投資との違い、そして長く持てば必ず儲かるわけではないという基本的な前提を解説します。
長期投資とは何年くらい?
長期投資とは、株式や投資信託などの金融商品を短期間で売買するのではなく、長い期間にわたって保有し、資産形成を目指す投資方法です。
ただし、「何年以上保有すれば長期投資」という世界共通の明確な基準があるわけではありません。
数年ではなく、10年・20年・30年といった長い期間を意識して投資する考え方が一般的です。
例えば、
- 数日~数週間で売買する → 短期的な投資
- 数か月~数年で売買する → 中期的な投資
- 10年、20年など長期間保有する → 長期投資
と考えるとイメージしやすいでしょう。
ただし、期間だけで投資方法が決まるわけではありません。
「長期間保有する」というだけでなく、将来の資産形成を目的として、短期的な値動きに一喜一憂せず運用するという考え方が重要です。
短期投資・中期投資との違い
短期投資では、短期間の株価変動を利用して利益を狙うことがあります。
一方、長期投資では、企業や経済の長期的な成長などを期待しながら資産を保有します。
そのため、長期投資では、
「明日株価が上がるか?」
よりも、
「10年後、20年後もこの資産を保有したいと思えるか?」
という視点が重要になります。
長期投資が資産形成に向いている理由
長期投資が注目される理由の一つが、時間を味方につけやすいことです。
投資では短期的に価格が上下することがあります。
しかし、長期間にわたって投資を続けることで、短期的な価格変動だけではなく、資産そのものの成長や運用によって得られる収益を積み重ねていくことを目指せます。
長く持てば必ず儲かるわけではない
ここは必ず覚えておきましょう。
長期投資 = 利益が保証される投資
ではありません。
投資した企業の業績が悪化したり、市場環境が変化したりすれば、長期間保有していても損失が発生する可能性があります。
だからこそ、
「長く持つこと」だけではなく、「何に投資するか」も重要
なのです。
長期投資は10年以上のスパンで資産を育てる考え方であり、長く持つことだけでなく何に投資するかという視点やリスク管理が不可欠である。
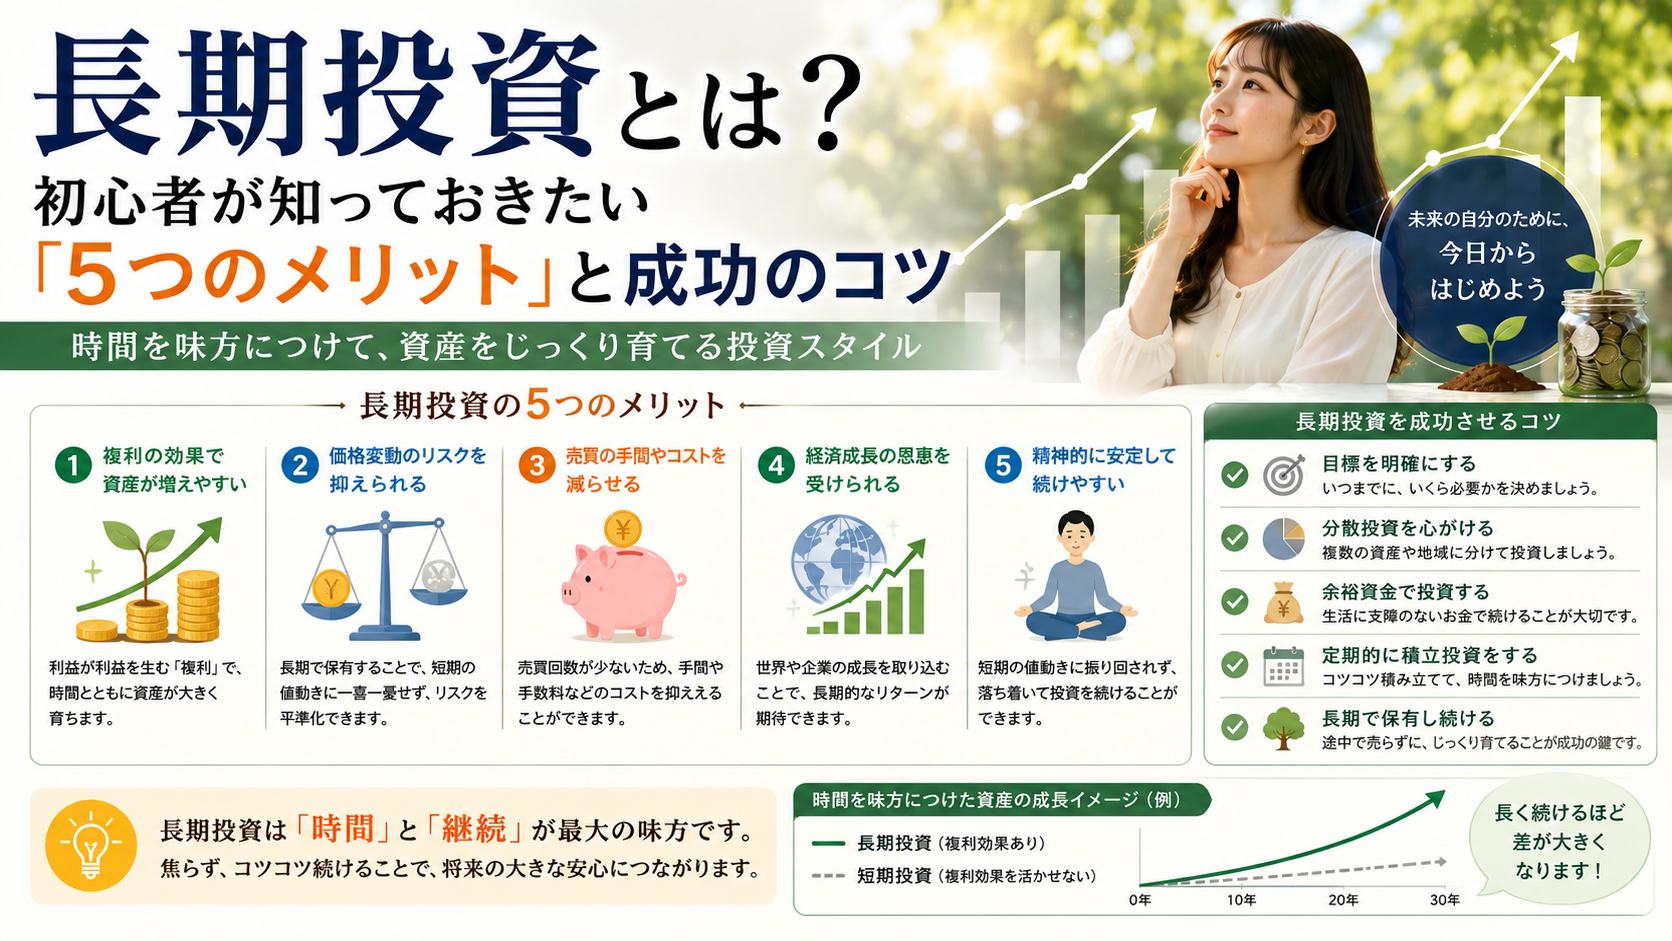
長期投資の「5つのメリット」
複利効果や値動きへの耐性、コスト抑制など、初心者が知っておきたい長期投資の5つの主なメリットを解説します。
長期投資には、初心者にとって知っておきたいメリットがあります。
メリット①|複利効果を活用しやすい
長期投資の大きな魅力の一つが、複利効果です。
複利とは、投資によって得られた利益を再び運用に回すことで、利益がさらに利益を生む効果です。
例えば、100万円を運用して利益が10万円出たとします。
その10万円を引き出さずに運用に回すと、次の運用では110万円を元にして利益を狙うことになります。
このように、運用によって得た利益を再投資することで、資産が成長していく可能性があります。
仮に100万円を年5%で複利運用できたとすると、単純計算では、
- 10年後:約163万円
- 20年後:約265万円
- 30年後:約432万円
となります。
これはあくまで毎年5%の収益が安定して得られると仮定したシミュレーションです。
実際の投資では、毎年5%の利益が保証されるわけではありません。
それでも、「利益を再投資しながら時間をかけるとどうなるか」を理解する例として役立ちます。
運用期間が長くなるほど、利益を再投資する機会も増えます。
特に若いうちから資産形成を始めると、長い時間を使えることが大きな強みになります。
ただし、複利は「必ず資産が増える仕組み」ではありません。
投資では損失が発生することもあります。
そのため、複利の計算結果だけを見て、「30年間持てば必ず4倍になる」と考えてはいけません。
メリット②|短期的な値動きに振り回されにくい
株式市場では、毎日のように価格が変動します。
例えば、100万円投資した資産が、1日目100万円、2日目98万円、3日目102万円、4日目97万円というように動くこともあります。
短期間の値動きだけを見ていると、「下がったから売ったほうがいいのでは?」と不安になるかもしれません。
しかし、長期投資では、こうした短期的な値動きだけではなく、より長い期間で資産形成を考えます。
株価は企業の業績だけでなく、景気、金利、為替、国際情勢、投資家心理、市場全体の動きなど、さまざまな要因で変化します。
そのため、短期間の株価を正確に予測するのは簡単ではありません。
長期投資では、「今月下がったか」だけではなく、「投資先の長期的な成長をどう考えるか」という視点を持つことが重要です。
ただし、長期投資だからといって、投資先の状況をまったく確認しなくていいわけではありません。
企業の業績が大きく変わった場合などは、投資方針を見直す必要があります。
長期投資をするなら、毎日何度も証券アプリを開いて株価を確認する必要はありません。
むしろ、短期的な値動きに感情を振り回されないことが、長期投資を続けるうえでは重要です。
メリット③|売買コストを抑えやすい
短期的に何度も売買すると、そのたびに手数料などのコストが発生する場合があります。
一方、長期投資では頻繁に売買する必要がないため、売買回数を抑えやすくなります。
例えば、「買う→売る→また買う→また売る」と繰り返えば、その分だけ取引に伴うコストや手間が増える可能性があります。
長期投資では、一度購入した資産を長く保有することを基本とします。
そのため、短期売買と比較すると取引回数を抑えやすくなります。
長期投資には、「投資にかける時間を減らしやすい」というメリットもあります。
毎日のニュースを確認したり、頻繁に売買したりする必要が少なくなるからです。
もちろん、長期投資でも定期的に投資先を確認することは必要です。
メリット④|投資のタイミングを分散しやすい
長期投資では、積立投資と組み合わせる方法もあります。
例えば、100万円を一度に投資した直後に市場が大きく下落すれば、大きな含み損を抱える可能性があります。
もちろん、その後に価格が上昇する可能性もありますが、投資するタイミングによる影響は大きくなります。
例えば毎月3万円ずつ投資するなら、「3万円×12か月 = 年間36万円」を少しずつ投資していくことになります。
一度に大きな金額を投資するのではなく、時間を分散させることで、購入タイミングの偏りを抑える考え方です。
投資初心者がよく悩むのが、「今は株価が高いから、もう少し下がってから買おう」というタイミングの問題です。
しかし、将来の株価を正確に予測することはできません。
積立投資なら、あらかじめ決めた金額を定期的に投資することで、毎回タイミングを判断する負担を減らせます。
メリット⑤|資産形成を習慣化しやすい
長期投資では、「一度だけ頑張る」のではなく、長く続けることが重要です。
例えば、「毎月2万円を投資する」と決めておけば、毎月の資産形成を習慣にしやすくなります。
証券会社などの積立サービスを利用すれば、自動的に投資できる場合があります。
「今月は投資するのを忘れた」ということを防ぎやすくなるでしょう。
毎月無理のない金額を積み立てることで、「投資を特別なイベントにしない」という考え方ができます。
ただし、収入や支出が変わった場合には、積立額を見直しましょう。
長期投資には複利効果の活用や短期的な値動きに惑わされない耐性、コスト抑制、積立との相性による習慣化といった大きなメリットがある。
長期投資で知っておきたい「複利」の仕組み
単利と複利の違いや具体的なシミュレーション、そして複利効果を過信してはいけない理由を解説します。
ここで、長期投資と特に関係の深い複利についてもう少し詳しく見てみましょう。
単利では、最初の元本に対して利益を計算します。
一方、複利では、得られた利益も運用に回すことで、次の利益を生み出す可能性があります。
例えば100万円を年5%で運用した場合、単純化すると、1年目105万円、2年目110万2,500円、3年目約115万7,625円となります。
利益が元本に加わることで、徐々に増加額も大きくなっています。
| 年数 | 年3% | 年5% |
|---|---|---|
| 10年 | 約134万円 | 約163万円 |
| 20年 | 約181万円 | 約265万円 |
| 30年 | 約243万円 | 約432万円 |
※税金・手数料を考慮せず、毎年一定の利回りが得られると仮定した単純計算です。実際の投資成果を保証するものではありません。
この表からわかるように、運用期間が長くなるほど利回りの違いが大きな差につながる可能性があります。
配当金などを受け取って使うのではなく、再び投資に回す方法があります。
これによって、得られた収益をさらに運用することができます。
ただし、分配金や配当金の再投資が常に最適とは限りません。
税金や商品の仕組みなども考慮する必要があります。
複利のシミュレーションを見ると、「長期間投資すれば大きく増える」と感じるかもしれません。
しかし、実際の投資では毎年同じ利回りが得られるわけではありません。
相場が上昇する年もあれば、下落する年もあります。
シミュレーションは将来の利益を保証するものではないことを覚えておきましょう。
複利は利益がさらなる利益を生む強力な仕組みである一方、シミュレーション通りに毎年利益が出るわけではないため過信は禁物である。
長期投資と「積立投資」は相性がいい?
積立投資の仕組みやドルコスト平均法の特徴、一括投資との違いについて解説します。
長期投資と積立投資は、相性の良い組み合わせの一つです。
積立投資とは、決まったタイミングで一定額を投資する方法です。
例えば、「毎月3万円」と決めて投資します。
仮に毎月積み立てるとすると、元本だけでも、
- 毎月1万円 → 年間12万円・20年間で240万円
- 毎月3万円 → 年間36万円・20年間で720万円
- 毎月5万円 → 年間60万円・20年間で1,200万円
になります。
もちろん、これは投資元本だけの計算です。
実際には運用によって増えることもあれば、減ることもあります。
一定額を定期的に投資すると、価格が高いときには少ない数量、価格が安いときには多い数量を購入することになります。
このような積立方法を「ドルコスト平均法」と呼ぶことがあります。
ただし、ドルコスト平均法を使えば必ず利益が出るわけではありません。
積立投資でも、投資対象の価格が下落すれば損失が発生する可能性があります。
「積立だから安全」と考えるのではなく、投資対象そのもののリスクを理解しましょう。
一括投資は、まとまった金額を一度に投資する方法です。
積立投資は、時間を分けて少しずつ投資します。
どちらが絶対に優れているというわけではありません。
あなたの資金状況や投資期間、リスク許容度などによって考え方は変わります。
積立投資は時間を分散して購入するドルコスト平均法を活用できる有効な手法だが、価格下落による損失リスク自体がなくなるわけではない。
長期投資に向いている「4つの投資先」
投資信託やETF、株式、債券といった長期投資で選ばれる主な金融商品の特徴と違いを解説します。
長期投資では、どのような金融商品を選ぶかも重要です。
① 投資信託
投資信託は、多くの投資家から集めたお金をまとめて、株式や債券などに投資する金融商品です。
- 商品によっては少額から購入できます。
- 一つの投資信託で複数の企業や資産に投資する商品もあります。
インデックスファンドは、日経平均株価やS&P500などの指数への連動を目指す投資信託です。
長期・積立・分散を考える際の選択肢の一つになります。
② ETF
ETFは「上場投資信託」のことです。
投資信託と似ていますが、株式のように市場で売買できるという特徴があります。
- 取引時間中に価格が変動し、その価格で売買します。
- ETFの中には、多数の株式や債券などに分散投資する商品があります。
ETFと投資信託は似ていますが、売買方法や価格の決まり方、コスト、分配金などに違いがあります。
③ 株式
株式は企業への出資を意味します。
長期的に成長が期待できる企業に投資することで、株価の値上がりや配当金による収益を得られる可能性があります。
企業の業績が長期的に成長すれば、株価にも影響する可能性があります。
ただし、個別株は企業ごとの影響を大きく受けるため、投資信託などと比較してリスクが高くなる場合があります。
企業によっては株主に配当金を支払います。
配当金を再投資することで、長期的な資産形成に活用する方法もあります。
個別株に長期投資するなら、売上、利益、財務状況、競争力、成長性、配当方針などを確認しましょう。
④ 債券
債券は、国や企業などが資金を調達するために発行するものです。
債券では、発行条件に基づいて利息を受け取る場合があります。
一般的に、株式とは値動きの特徴やリスクが異なります。
ただし、債券だから損をしないわけではありません。
途中で売却する場合、市場金利などの影響で購入時より価格が下落している可能性があります。
また、発行体が債務を履行できなくなる信用リスクもあります。
長期投資の対象には投資信託、ETF、株式、債券などがあり、それぞれの特徴やリスクを理解して自身の目的に合った商品を選ぶことが大切である。
長期投資ならNISAを活用するのも選択肢
非課税メリットを受けられるNISA制度の仕組みや、つみたて投資枠・成長投資枠の特徴について解説します。
長期的な資産形成を考えるなら、NISAについても知っておきましょう。
NISAは、投資によって得られた一定の利益が非課税になる税制上の制度です。
現在のNISAには、つみたて投資枠と成長投資枠があります。
NISAでは非課税保有期間が無期限になっています。
そのため、長期的に資産を保有する場合にも活用しやすい制度です。
ただし、NISA=長期投資の商品ではありません。
NISAという制度を利用して、対象となる商品に投資するという仕組みです。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象になっています。
毎月一定額を積み立てながら長期的な資産形成を考える方法があります。
成長投資枠では、一定の条件を満たす上場株式やETF、投資信託などが対象になります。
個別株などへの投資を考える場合は、こちらを確認しましょう。
ここは非常に重要です。
NISAを利用しても、投資商品の価格が下落すれば損失が発生します。
NISAは「損失を防ぐ制度」ではなく、「一定の投資利益を非課税にする制度」と覚えておきましょう。
NISAは非課税期間が無期限で長期投資と非常に相性が良い制度だが、損失を防ぐものではなく投資商品の価格下落リスクは存在することに注意が必要である。
長期投資を成功させる「7つのコツ」
目的の設定や無理のない金額、コストの確認など、長期投資を継続し成功させるための7つの具体的なコツを解説します。
ここからは、長期投資を続けるための具体的なポイントを見ていきましょう。
コツ①|投資する目的を決める
「なんとなくお金を増やしたい」だけではなく、老後資金、将来の生活資金、住宅購入、教育資金、資産形成など、目的を決めておきましょう。
目的が明確になると、必要な期間や投資額も考えやすくなります。
コツ②|無理のない金額から始める
毎月5万円を投資すると生活が苦しくなるなら、1万円から始める方法もあります。
重要なのは、「最大いくら投資できるか」ではなく「無理なく何年も続けられるか」です。
コツ③|長期・積立・分散を意識する
資産形成を考えるときには、長期、積立、分散という3つの考え方を知っておきましょう。
ただし、これらを実践しても損失がなくなるわけではありません。
コツ④|短期的な値動きに焦らない
株価が5%下落したからといって、すぐに投資方針を変更する必要があるとは限りません。
まず、「なぜ下がったのか?」を確認しましょう。
コツ⑤|手数料を確認する
投資信託なら信託報酬、株式なら売買手数料など、商品によってコストが異なります。
長期投資では、こうしたコストの積み重ねも無視できません。
コツ⑥|定期的に投資方針を見直す
「長期投資だから何も考えなくていい」わけではありません。
年に1回など、定期的に、資産配分、投資金額、投資目的、投資先などを確認しましょう。
コツ⑦|感情だけで売買しない
「上がっているから買う」、「下がったから怖くなって売る」という行動を繰り返すと、投資方針が崩れやすくなります。
あらかじめ自分のルールを決めておくことが大切です。
目的を明確にし、無理のない金額で長期・積立・分散を意識しながら、短期的な動揺や感情的な売買を避けて定期的に見直すことが成功のコツである。
長期投資でやってはいけない「5つの失敗」
長期投資において陥りがちな誤解や生活資金の投入、感情的な売却といった5つの代表的な失敗パターンを解説します。
①「長期なら絶対に儲かる」と考える
長期投資でも損失が出る可能性があります。
投資先の選択が重要です。
② 生活費まで投資する
近いうちに使うお金まで投資すると、相場が下落したときに困る可能性があります。
生活防衛資金など、必要なお金は確保しておきましょう。
③ 一つの銘柄に集中する
一つの企業だけに資産を集中させると、その企業の業績や株価変動による影響が大きくなります。
④ 暴落時に感情だけで売却する
市場が大きく下落すると不安になります。
しかし、まずは投資した理由や企業・商品の状況を確認しましょう。
⑤ 手数料や税金を確認しない
長期間運用するほど、コストの影響も積み重なります。
商品を選ぶときは、購入時だけでなく保有中にかかる費用も確認しましょう。
生活費の投資や集中投資、コストの軽視、暴落時の感情的売却といった失敗を避け、慎重にリスク管理を行うことが重要である。
長期投資で「暴落」が起きたらどうする?
市場の暴落時に慌てず冷静に対処するための判断基準や、投資先の状況を確認する重要性を解説します。
長期投資をしていると、株価が大きく下落する局面に遭遇する可能性があります。
株式市場では、景気悪化や金融政策、企業業績、世界情勢などによって大きな下落が起こることがあります。
そのため、「長期投資だから暴落しない」ということではありません。
大きく下落したときに恐怖から売却すると、その時点で損失が確定します。
その後に価格が回復したとしても、すでに売却していれば、その回復の恩恵を受けられません。
もちろん、投資先の状況が悪化している場合など、売却が合理的なケースもあります。
重要なのは、「下がったから売る」ではなく、投資先を改めて確認することです。
暴落時には、投資先の企業や資産に問題がないか、投資目的が変わっていないか、リスクを取りすぎていないか、生活資金に影響していないかを確認しましょう。
例えば、投資していた企業の業績や事業環境が大きく変わった場合、長期保有という理由だけで持ち続ける必要はありません。
「長期保有すること」自体を目的にしないことが大切です。
株価が下落すると、「安くなったから買い増そう」と思うかもしれません。
しかし、下落には理由がある場合があります。
「安くなった」というだけで購入するのではなく、投資先の状況を確認しましょう。
暴落が起きた際は感情的に売却せず、投資先の前提や目的に問題がないかを冷静に確認し、長期保有自体を目的化しないことが肝要である。
長期投資はいくらから始めればいい?
具体的な積立金額の例を通じて、投資額の大小よりも無理なく継続することが重要である理由を解説します。
長期投資に「最低○万円」という決まりはありません。
あなたの家計に無理のない金額から考えることが大切です。
月1万円なら、年間12万円、20年間なら投資元本は単純計算で240万円になります。
月3万円なら、年間36万円、20年間で720万円です。
月5万円なら、年間60万円、20年間で1,200万円になります。
もちろん、これは投資元本を単純に積み上げた数字です。
実際の運用では、利益が出る場合もあれば損失が出る場合もあります。
長期投資では、月5万円を1年だけ続けるよりも、月1万円を20年続けるという考え方が重要になる場合があります。
もちろん、投資期間や収入、目標金額によって適切な金額は変わります。
長期投資に決まった最低額はなく、月1万円などの少額であっても家計に無理のない範囲で長期間継続することが最も重要である。
長期投資に向いている人・向いていない人
長期投資の特性に合致する人の特徴や、逆に注意が必要な人の傾向について解説します。
将来の資産形成を考えている、老後や将来の生活資金など長い期間でお金を準備したい人は、長期投資を検討しやすいでしょう。
毎月コツコツ続けられる、投資を習慣化できる人は、積立投資との相性も良いでしょう。
株価が一時的に下落しても、冷静に判断できることが重要です。
長期投資でも、投資先の状況を確認する必要があります。
数年以内に使う予定のお金ではなく、長期的に運用できる資金を使える人に向いています。
長期投資に向いているのは、すぐに使わない資金を使い、毎月コツコツと積立を続けながら短期的な値動きに動じない心構えを持つ人である。
長期投資を始める前に考えたい「3つのこと」
投資を始める直前に確認すべき資金の性格や生活への影響、明確な目的についての3つのチェックポイントを解説します。
住宅購入や引っ越しなど、近い将来に使う予定のお金なら、価格変動の大きい投資に回すことは慎重に考える必要があります。
投資資産が30%下落したとしても、生活を維持できるか考えてみましょう。
「老後のため」、「将来の資産形成のため」など、目的を明確にすると投資方針を作りやすくなります。
長期投資を始める前には、資金の用途や値下がり時の生活への影響を考慮し、投資の目的を明確にしておくことが不可欠である。
よくある質問
期間の定義や儲かる確率、株と投資信託の選び方など、長期投資に関して初心者が抱きやすい疑問に答えます。
長期投資とは何年から?
明確な年数の定義があるわけではありません。
一般的には数年ではなく、10年・20年などの長い期間を想定して資産を保有する考え方です。
長期投資なら本当に儲かる?
必ず儲かるわけではありません。
長期投資でも投資対象の価格が下落すれば損失が発生します。
長期投資と積立投資は同じ?
同じではありません。
長期投資は「長期間保有する」という考え方。
積立投資は「定期的に一定額などを投資する」という方法です。
両方を組み合わせることもできます。
長期投資なら株と投資信託どちらがいい?
どちらにもメリット・デメリットがあります。
個別株は企業ごとの影響を受けやすい一方、投資信託には複数の資産に分散できる商品があります。
あなたの投資目的やリスク許容度によって選択肢は変わります。
長期投資にNISAは向いている?
NISAは非課税保有期間が無期限となっているため、長期的な資産形成に活用しやすい制度の一つです。
ただし、NISAを利用しても投資の損失リスクがなくなるわけではありません。
長期投資はいくらから始めればいい?
決まった金額はありません。
毎月1万円など、自分の家計に無理のない金額から始める方法もあります。
株価が暴落したらどうすればいい?
まずは投資先の状況と、投資した理由を確認しましょう。
短期的な市場全体の下落なのか、投資先そのものに問題があるのかを分けて考えることが大切です。
長期投資では何を買えばいい?
特定の商品が誰にでも適しているわけではありません。
株式、投資信託、ETF、債券など、それぞれの特徴とリスクを理解して、自分の目的に合うものを選びましょう。
長期投資で失敗することはある?
あります。
投資先の選択を誤ったり、生活資金まで投資したり、暴落時に感情的に売買したりすることで損失が発生する可能性があります。
20代・30代・40代からでも長期投資は遅くない?
長期投資では、運用できる期間が長いほど時間を活用しやすくなります。
ただし、何歳からでも「自分の目的に合わせて無理なく資産形成を始める」という考え方が大切です。
次に読んだほうがいい記事
長期投資の基礎を学んだ後に読むべき、投資の仕組みやNISA、具体的な金融商品に関する関連記事の案内です。
長期投資について理解したら、次は具体的な投資方法について学んでみましょう。
そもそも投資とは何なのか、貯金との違いやメリット・リスクなど、投資の基本を解説しています。
→ 投資とは?初心者でもわかる「7つの基本」をやさしく解説
値上がり益・配当金・分配金・利息など、投資で利益が生まれる仕組みを解説しています。
→ 投資で利益が出る仕組みとは?初心者が知っておきたい「4つの稼ぎ方」
長期的な資産形成を考えるなら知っておきたいNISAの仕組みを解説しています。
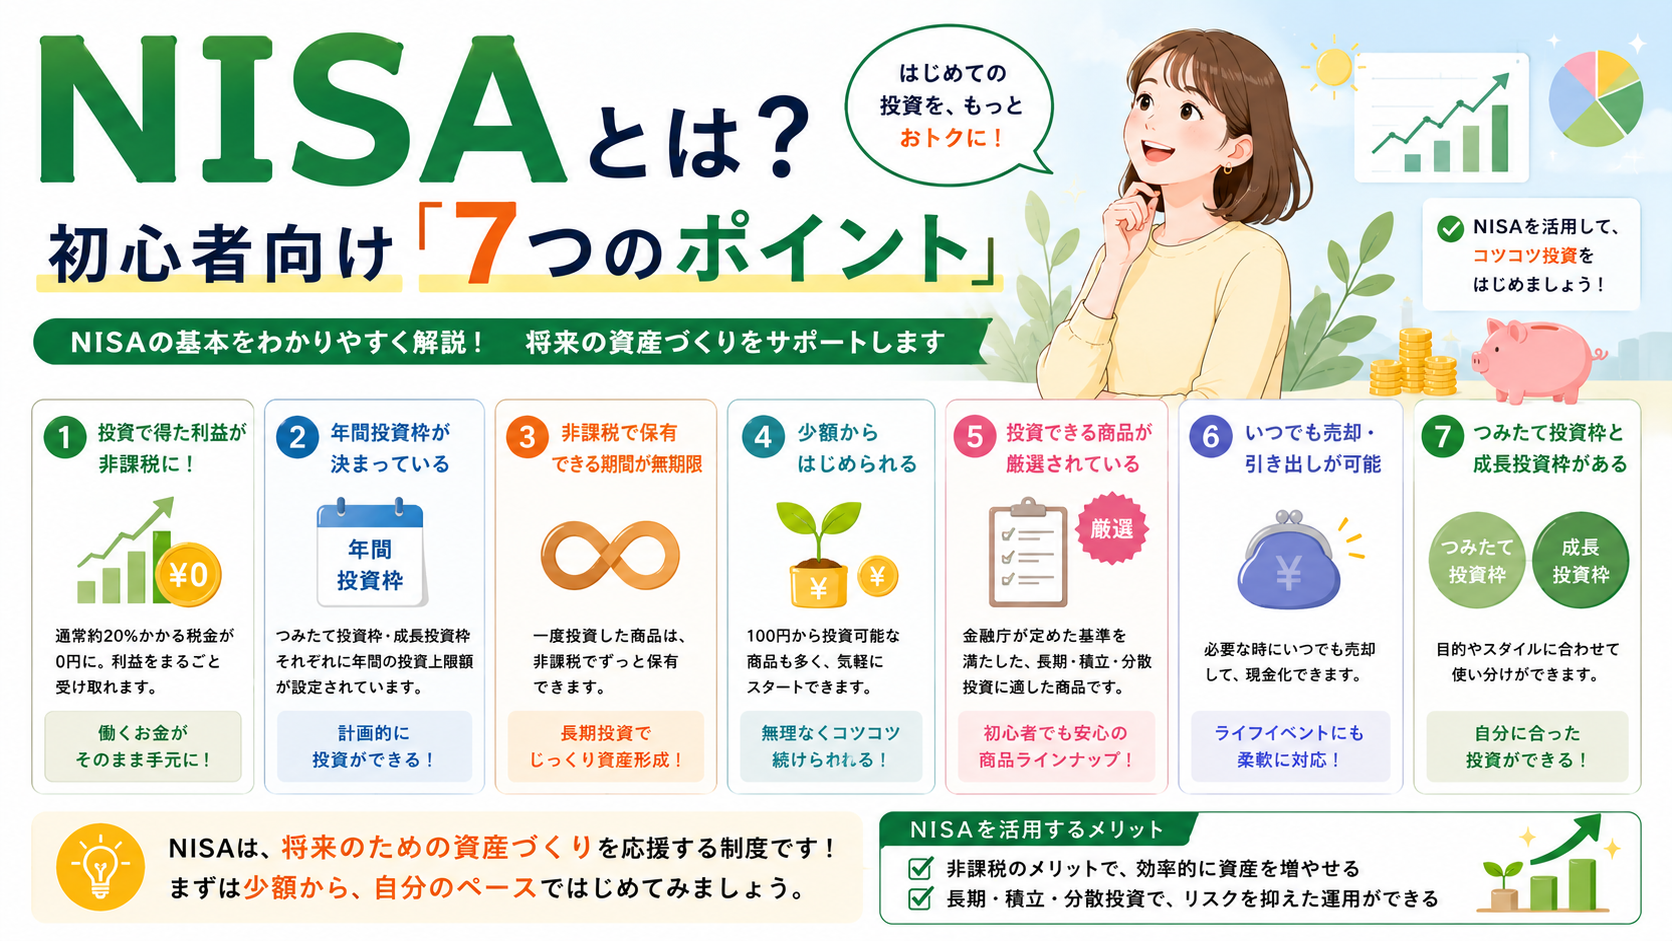
→ NISAとは?初心者向け「7つのポイント」
少額・分散投資を考えるときの選択肢になる投資信託について解説しています。
→ 投資信託とは?初心者が知るべき「6つのメリット・デメリット」
投資信託との違いや、ETFの特徴を初心者向けに解説しています。
→ ETFとは?初心者でもわかる「7つの特徴」と投資信託との違い
証券口座の開設から株を購入するまでの6ステップを解説しています。
→ 株式投資の始め方「6ステップ」|初心者が最初にやることを完全ガイド
長期投資の基本を理解した後は、投資の仕組みやNISA、具体的な金融商品の特徴に関する関連記事を読み進めて実践的な知識を深めることが大切である。
7日間でわかる!投資初心者のための「お金の基礎講座」

ここまで読んで、
「投資について、もう少し順番に勉強したい」
と思ったあなたへ。
AI資産アカデミーでは、7日間の無料講座をLINEで配信しています。
投資の基本から、株式投資、投資信託、NISA、証券口座の選び方まで、1日1テーマで少しずつ学べます。
7日間のカリキュラム
- DAY1|投資とは?
お金を増やす仕組みと投資の基本 - DAY2|株式投資とは?
株を買うと何が起こるのか - DAY3|投資信託とは?
初心者にもわかる投資信託の仕組み - DAY4|NISAとは?
投資初心者が知っておきたい基本 - DAY5|証券口座の選び方
自分に合った証券会社を考えるポイント - DAY6|投資初心者の5つの注意点
知らないまま始める前に知っておきたいこと - DAY7|自分に合った投資の始め方
無理なく資産形成を続けるための基本
「いきなり投資を始めるのは不安」
そう感じているなら、まずは知ることから始めてみませんか?
投資を始める前に、まず投資を知る。
あなたのお金について考える最初の一歩を、ここから始めてみてください。
コメント